La eliminación de dióxido de carbono (CDR, por sus siglas en inglés) debe escalar rápidamente, pero el mercado actual sigue fragmentado, es costoso y depende de transacciones a medida, lo que limita su capacidad para atraer capital a gran escala.
Una arquitectura de mercado común, que conecte estándares, contratos, demanda, financiación, registros, transparencia e infraestructura de mercado, es esencial para avanzar hacia una mayor bancabilidad, liquidez e integración global de la CDR.
Un mercado de CDR en funcionamiento puede desbloquear capital institucional, acelerar el despliegue y transformar la CDR, pasando de proyectos individuales a una clase de activos escalable e integrada a nivel mundial.
La eliminación de dióxido de carbono (CDR) está pasando de ser un concepto de política climática a un sector industrial emergente, pero la brecha entre la ambición y el despliegue sigue siendo considerable.
Actualmente, se eliminan a nivel mundial unas 2 gigatoneladas de dióxido de carbono equivalente (GtCO₂) cada año, aunque aproximadamente el 99,9 % proviene de enfoques convencionales basados en la tierra. Los métodos de CDR duraderos, entre ellos la captura directa del aire (DACCS), la bioenergía con captura y almacenamiento de carbono (BioCCS), el biocarbón y la meteorización mejorada, representan actualmente menos de 2 megatoneladas de carbono (MtCO₂) al año.
Los escenarios alineados con París apuntan a que se necesitarán unas 4 GtCO₂ de eliminación anual para 2035 y 9 GtCO₂ para 2050, lo que ilustra la magnitud de la brecha de despliegue.
El reto, por tanto, ya no consiste simplemente en desarrollar tecnologías de eliminación de dióxido de carbono. Consiste en construir la infraestructura financiera, regulatoria y de mercado necesaria para pasar de proyectos en fase inicial a un despliegue a escala industrial.
La implicación es clara: la CDR debe pasar de un conjunto de proyectos y contratos bilaterales a un mercado en funcionamiento. Requiere una arquitectura de mercado deliberada que reduzca progresivamente los costes de transacción, estandarice lo que puede estandarizarse, diferencie lo que debe seguir siendo diferenciado, agregue riesgo y demanda, regule lo que necesita regulación para establecer transparencia y confianza y, en última instancia, cree las condiciones para el capital institucional.
Un mercado fragmentado basado en acuerdos a medida
El mercado actual de eliminación de dióxido de carbono sigue fragmentado entre estándares, registros, contratos y jurisdicciones. Las transacciones a medida, la amplia diligencia debida, la limitada comparabilidad y la incertidumbre regulatoria aumentan los costes y restringen la capacidad del mercado para movilizar capital a gran escala.
A medida que la CDR avanza hacia el despliegue industrial, debe atraer a una base de inversores más amplia, que incluya a bancos, inversores institucionales, aseguradoras y gestoras de activos. Esto requiere activos claramente definidos, riesgos comparables, flujos de caja predecibles e infraestructura de mercado fiable.
El objetivo no es eliminar las diferencias entre los proyectos de CDR, sino estandarizar la arquitectura de mercado que los rodea. Los contratos modulares pueden establecer términos comerciales comunes y, al mismo tiempo, preservar la flexibilidad para las diferencias en tecnología, permanencia y riesgo del proyecto.
Con el tiempo, una mayor alineación en la definición de los activos, que incluya los estándares de certificación, la medición, la notificación y la verificación, los datos, los registros y las clasificaciones de calidad, puede mejorar aún más la comparabilidad y reducir los costes de transacción.
Escalar la CDR requiere, por tanto, una arquitectura de mercado común que avance en la estandarización tanto en los marcos contractuales como en los de activos, permitiendo que el sector pase de transacciones bilaterales a medida a una mayor bancabilidad, liquidez e integración global.
La arquitectura de un mercado escalable de eliminación de dióxido de carbono
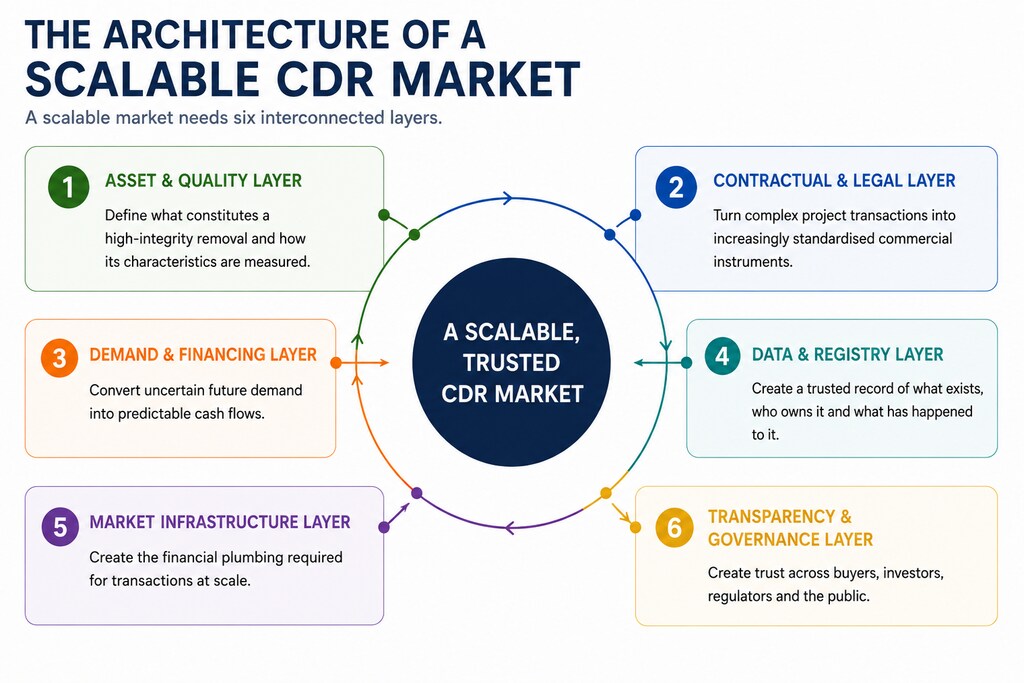
Un mercado de CDR escalable y fiable depende de seis capas interconectadas, cada una de las cuales aborda una condición crítica para el desarrollo del mercado.
La capa de activos y calidad establece qué constituye una eliminación creíble y de alta integridad.
La capa contractual y jurídica proporciona las normas e instrumentos estandarizados necesarios para operar con confianza.
La capa de demanda y financiación convierte la demanda futura en ingresos predecibles que pueden respaldar la inversión.
La capa de datos y registros proporciona trazabilidad y un registro fiable de la titularidad y el uso.
La capa de infraestructura de mercado proporciona la infraestructura financiera necesaria para transacciones eficientes a escala.
La capa de transparencia y gobernanza genera rendición de cuentas y confianza entre compradores, inversores, reguladores y el público.
Ninguna capa es suficiente por sí sola. Solo cuando las seis estén desarrolladas y conectadas el mercado podrá ser creíble, susceptible de inversión, eficiente y, en última instancia, escalable y fiable.
Una trayectoria por fases desde el mercado actual hasta una clase de activos escalable
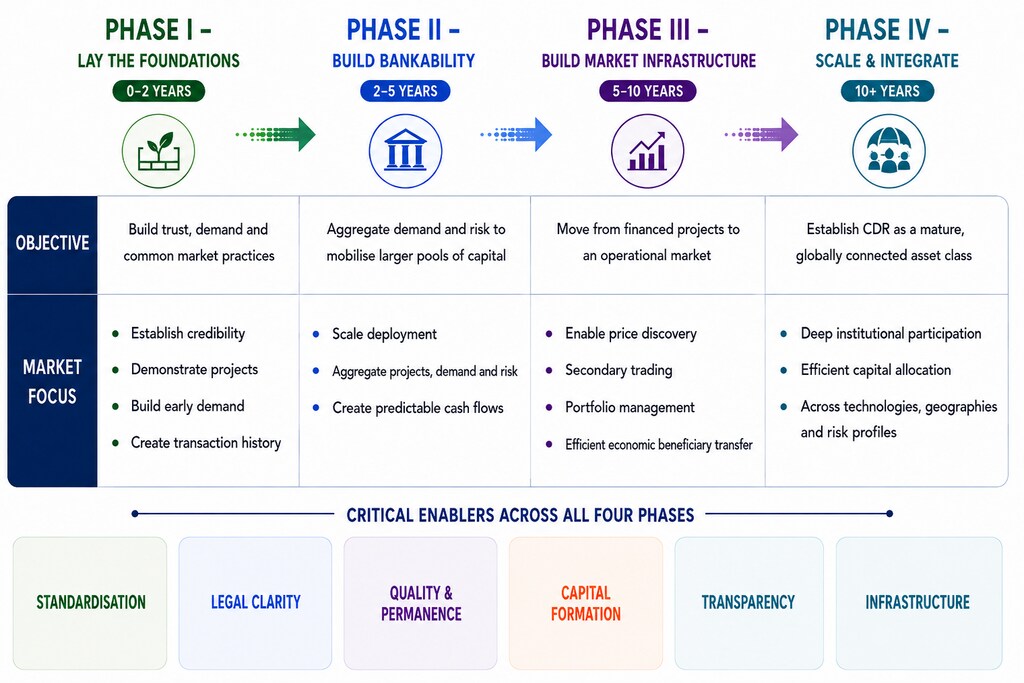
La transición desde el mercado fragmentado actual de eliminación de dióxido de carbono hasta una clase de activos institucional y escalable no se producirá en un solo paso. Requiere una evolución secuenciada en la que cada fase aborde la restricción más importante del mercado y cree las condiciones para la siguiente:
Fase I – Sentar las bases: se centra en generar confianza, demanda y prácticas comunes de mercado, estableciendo la credibilidad y la repetibilidad necesarias para que el mercado crezca.
Fase II – Construir la bancabilidad: desplaza el foco hacia la agregación de demanda y riesgo, de modo que los proyectos de CDR puedan generar flujos de caja más predecibles y movilizar grupos de capital más amplios.
Fase III – Construir la infraestructura de mercado: lleva el mercado desde proyectos financiados hacia un mercado operativo, con la infraestructura necesaria para el descubrimiento de precios, la transferencia eficiente de la titularidad, la gestión de carteras y las transacciones secundarias.
Fase IV – Escalar e integrar: tiene como objetivo consolidar la CDR como una clase de activos madura y conectada globalmente, capaz de asignar capital de forma eficiente entre tecnologías, geografías y perfiles de riesgo.
El progreso depende, por tanto, no solo de avanzar por estas cuatro fases, sino de garantizar que los factores habilitantes críticos (estandarización, claridad jurídica, clasificación de calidad y permanencia, formación de capital, transparencia e infraestructura) avancen conjuntamente. El resultado sería un mercado conectado de productos de CDR diferenciados que operen sobre una infraestructura común, capaz de atraer capital institucional a gran escala.
El impulso se acelera, la infraestructura debe seguirle
Construir la infraestructura del mercado de eliminación de dióxido de carbono es más urgente que nunca. Lo que ha sido un mercado en gran medida voluntario y liderado por proyectos empieza a cruzarse con la política climática formal, la contratación pública y el desarrollo de los mercados financieros.
A principios de 2026, el marco de Eliminaciones de Carbono y Agricultura de Carbono (CRCF) entró en fase de implementación, con metodologías de certificación de la UE para las eliminaciones permanentes, incluidas DACCS, BioCCS y biocarbón, mientras que el CRCF Buyers’ Club se encuentra en desarrollo para agregar demanda y apoyar la diligencia debida, la contratación y las transacciones.
En julio de 2026 se produjo otro paso potencialmente significativo, cuando la Comisión Europea propuso integrar las eliminaciones permanentes nacionales en el Sistema de Comercio de Derechos de Emisión de la UE (ETS). Según la propuesta, la Comisión subastaría 250 millones de derechos adicionales del ETS de la UE entre 2031 y 2040 y utilizaría los ingresos para comprar un volumen equivalente de eliminaciones permanentes nacionales certificadas por el CRCF procedentes de proyectos de DACCS y BioCCS.
Esto crearía, de hecho, un mecanismo de autoridad pública que vincula las eliminaciones permanentes con el principal mercado de carbono de cumplimiento de la UE, manteniendo al mismo tiempo el control sobre su calidad y cantidad.
Se están produciendo novedades similares en otros lugares. El Reino Unido publicó en 2025 su primer contrato completo de Eliminaciones de Gases de Efecto Invernadero y términos estándar, como parte de un modelo de negocio diseñado para apoyar la inversión en eliminaciones de ingeniería. Mientras tanto, Singapur está integrando créditos internacionales elegibles en su marco de impuesto al carbono, lo que permite a las empresas utilizarlos para cubrir hasta el 5 % de las emisiones sujetas a impuesto; a mayo de 2026, había firmado 11 acuerdos de implementación del artículo 6.En Suiza, la cooperación en virtud del artículo 6.2 ya ofrece una base para las transferencias internacionales de carbono, y esta se está extendiendo directamente a las eliminaciones

. Suiza y Noruega están poniendo a prueba transferencias internacionales de emisiones negativas; Suiza y Dinamarca firmaron en 2025 acuerdos de cooperación que abarcan la captura y el almacenamiento de carbono (CCS) y la CDR permanente; y Suiza y Suecia pusieron en marcha en mayo de 2026 transferencias piloto de eliminaciones industriales. Combinado con las capacidades de Suiza en los mercados financieros, esto crea una oportunidad para ayudar a conectar activos de carbono, registros, contratos, financiación y liquidación transfronteriza.Al mismo tiempo, la demanda empresarial está alcanzando una escala que pone de manifiesto las limitaciones de las transacciones a medida:
Microsoft contrató 45 millones de toneladas de eliminaciones de carbono con 21 empresas en el ejercicio fiscal 2025 pero suspendió la contratación de nuevas CDR en 2026, lo que refuerza la necesidad de fuentes de demanda más amplias y mejor estructuradas.Los participantes en el mercado y los expertos independientes ya han logrado algunos avances para estandarizar la contratación de CDR. Entre los ejemplos destacados figuran
la plantilla de Acuerdo de Compra de Eliminación de Carbono de Frontier, publicada en 2024 a partir de la experiencia de siete transacciones de compra a plazo por un valor superior a 300 millones de dólares, y el Open Standard Carbon Removal Purchase Agreement (OSCAR), lanzado en 2025 como marco contractual abierto que los equipos jurídicos pueden adaptar en lugar de desarrollar acuerdos desde cero.El momento de actuar ha llegado. Los estándares, los mecanismos de contratación pública y los marcos regulatorios están tomando forma, mientras que la demanda avanza desde transacciones individuales hacia estructuras más amplias e institucionales.
No espere al mercado de eliminación de dióxido de carbono, construyalo
La magnitud del reto hace que el retraso sea costoso. Construir un mercado de eliminación de dióxido de carbono líquido, transparente y apto para la inversión institucional exige que los estándares, los marcos jurídicos, los mecanismos de demanda y la infraestructura se desarrollen ahora, transformando el ecosistema fragmentado actual en un mercado capaz de movilizar capital a gran escala.
El
First Movers Coalition del Foro Económico Mundial y SIX Group se comprometen a apoyar esta transición, reuniendo a las partes interesadas para acelerar el desarrollo del mercado.La ambición es clara: no espere a un mercado maduro de eliminación de dióxido de carbono, construya la arquitectura que lo hace posible.
No espere al mercado de eliminación de dióxido de carbono, construyalo




