Las carteras de retiro de carbono son una posible solución al problema de retirar activos que emiten CO2.
Pueden beneficiar a vendedores, compradores y gobiernos, al tiempo que aceleran los recortes de emisiones.
Así podrían funcionar, y cinco áreas que las partes interesadas deberían considerar.
Se están diseñando nuevos instrumentos financieros y se incorporan a la lucha contra el cambio climático. Uno de estos posibles instrumentos es la 'cartera de retiro de carbono' (CRP, por sus siglas en inglés).
Así podrían funcionar. Una CRP adquiriría un conjunto de activos emisores de carbono, incluidos pozos de petróleo y gas (O&G, por sus siglas en inglés) en producción y centrales eléctricas de carbón (plantas de carbón), con el compromiso de retirarlos más rápidamente que en el escenario habitual y con incentivos para reducir las emisiones de gases de efecto invernadero (GEI) mientras los activos siguen operando. Así, las CRP pueden ser un vehículo para acelerar la reducción de las emisiones de GEI de un país o región.
Diseño de una cartera de retiro de carbono
Una cartera de retiro de carbono puede diseñarse para resultar atractiva para vendedores, compradores y gobiernos.
Para los vendedores, la cartera de retiro de carbono amplía las oportunidades de vender activos y de (aportar fondos para) reorientar la cartera del vendedor hacia energías más limpias. Además, el vendedor se libera de sus obligaciones de remediación de emplazamientos, incluido, presumiblemente, el riesgo que, en las transacciones convencionales, supone que los propietarios anteriores puedan ser 'reclamados' si el comprador no puede cumplir sus obligaciones de taponamiento y abandono (P&A, por sus siglas en inglés: bloqueo permanente de un pozo de petróleo o gas) y/o de remediación.
Para los inversores, una cartera de retiro de carbono crea carteras de oportunidades para invertir importantes cantidades de capital directamente en la reducción de CO2/metano, presumiblemente con distintas características de mercado final y de riesgo/rentabilidad para adaptarse a los intereses de los inversores. En otras palabras, estos inversores institucionales podrían añadir distintos tipos de exposición a inversiones verdes/de transición en sus carteras u ofertas a clientes. Es probable que esa exposición se base en gran medida en deuda, pero puede incluir 'impulsores' (kickers), por ejemplo, derivados de la ejecución de proyectos de desmantelamiento de centrales de carbón y de remediación de emplazamientos y, presumiblemente, de la venta de la propiedad. Cabe destacar que estos inversores no se comprometen a una inversión continuada en energía de sustitución (renovable), ya que esta queda fuera del alcance de la CRP.
Por último, para el gobierno, más allá de fomentar la reducción de GEI, una cartera de retiro de carbono tiene varias ventajas. Puede ser una herramienta más que imponga un precio al carbono; crea oportunidades para establecer normas de buenas prácticas para el final de la vida útil de un activo (como el taponamiento y abandono de un pozo) e institucionaliza la financiación de una transición justa para ayudar a los trabajadores y comunidades afectados por el retiro de estos activos.
Se prevé que la cartera de retiro de carbono (o, más bien, sus inversores) pueda beneficiarse de un apoyo financiero público o basado en el mercado. Este apoyo podría adoptar la forma de un 'bono por evitación de carbono' de una cantidad fija en dólares por tonelada de CO2 (o equivalente) evitada cuando se cierra 'anticipadamente' un pozo de petróleo y gas o una central de carbón y se reducen las emisiones de GEI mientras los activos siguen en funcionamiento. Sin embargo, el apoyo también podría llegar en otras formas, incluidos mecanismos de financiación concesional, como garantías de préstamo para reducir el coste del endeudamiento. (Dado que los activos emisores, como las centrales de carbón y los pozos de petróleo y gas, son muy distintos, probablemente sea necesario contar con un apoyo concesional o de política/legislativo diferente para cada uno). Sea cual sea la forma, este apoyo ayudaría a compensar (contribuiría a compensar) el valor actual perdido por el retiro anticipado de los activos y a financiar las inversiones de mitigación de GEI durante el período de operación restante.
El análisis de un pozo típico de petróleo y gas en el campo Bakken, Dakota del Norte, EE. UU., sugiere que un bono por evitación de carbono de entre 40 y 45 dólares por tonelada de CO2 equivalente puede compensar el valor actual perdido por el retiro del pozo tras haber producido solo ocho años, frente a un escenario habitual de 40 años (véase la figura siguiente). El análisis económico de una transacción implica calcular el valor actual perdido a partir de:
1. Retiro anticipado del pozo o campo, incluido el impacto adicional en el valor actual de los costes de taponamiento y abandono y de remediación de emplazamientos que se gastan antes, frente a un escenario habitual supuesto.
2. Incurrir en costes adicionales para aplicar las mejores prácticas de gestión de emisiones durante la vida de los pozos.
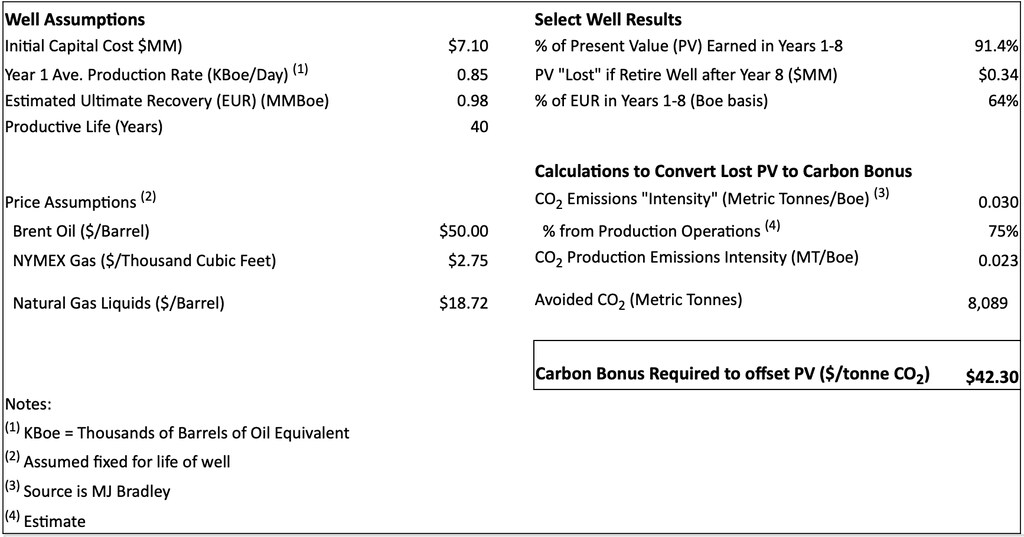
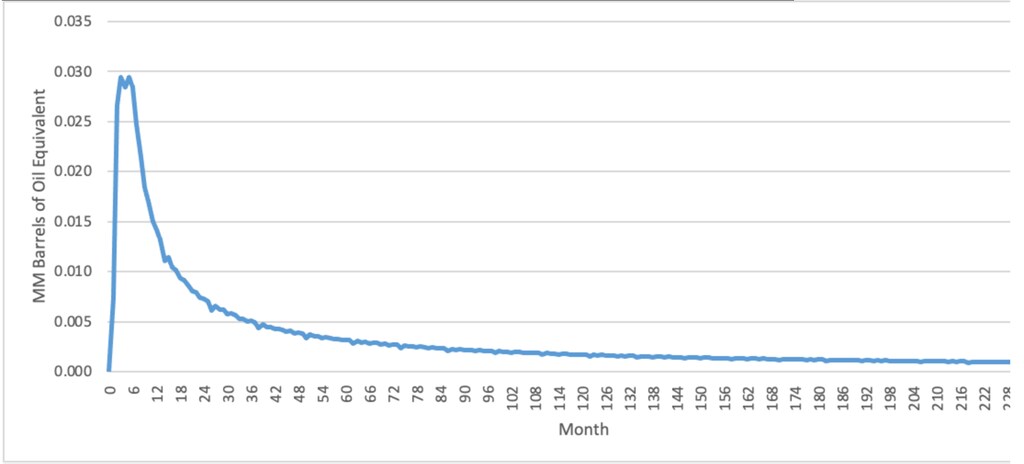
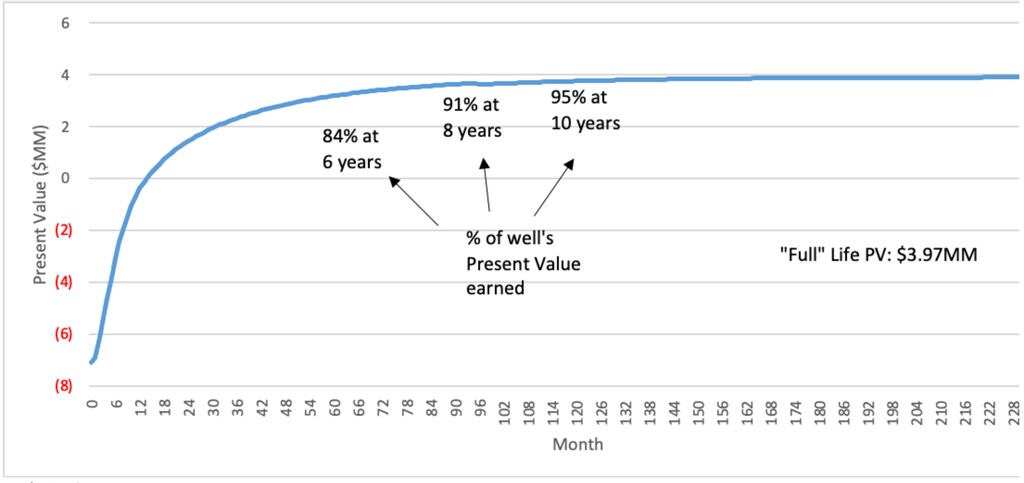
Para una revisión más detallada de este análisis ilustrativo, consulte el comentario del Payne Institute sobre este tema.
Quedan varios aspectos por considerar si se quieren materializar las carteras de retiro de carbono. En primer lugar, debe realizarse un análisis de amplio alcance para ayudar a determinar un bono por evitación de carbono 'razonable', es decir, lo bastante alto como para incluir suficientes activos, pero no tan alto como para resultar menos aceptable desde el punto de vista político. Tampoco debería penalizar a los operadores que ya han invertido en mitigación de emisiones
En segundo lugar, debe considerarse el riesgo que asume la cartera de retiro de carbono. Un ejemplo clave es la responsabilidad de la adquisición de los activos productores; en otras palabras, ¿suscribe la CRP la adquisición de un activo y, a continuación, busca inversores, o son los inversores quienes financian cada adquisición?
En tercer lugar, deben determinarse las responsabilidades de la CRP a lo largo de la vida de un activo. Como punto de partida, parece importante que la cartera de retiro de carbono disponga de la capacidad administrativa necesaria para realizar la diligencia debida, medir las emisiones, prestar apoyo en ingeniería y gestión de proyectos, etc., gestionar las operaciones y asistir a los inversores en la evaluación, gestión e información sobre sus inversiones.

En cuarto lugar, la noción de carteras merece un estudio más detallado. Tal como se concibe, cualquier activo emisor de carbono que pueda retirarse para evitar emisiones de CO2 puede ser elegible, y la CRP se basa en la oportunidad de que un inversor institucional invierta en una cartera de dichos activos. Sin embargo, determinar qué es práctico (cuántos activos y cuántos tipos de activos puede gestionar una CRP de forma razonable y eficiente) orientará las decisiones sobre cuántas carteras diferentes pueden construirse a partir de una cartera de retiro de carbono.
En quinto lugar, deben establecerse procedimientos para verificar el carbono evitado. En principio, esto es sencillo; por ejemplo, tanto las centrales de carbón como los pozos de petróleo y gas cuentan con una combinación de historial operativo, conocimiento de la dinámica geológica (como las 'curvas tipo' de producción de los pozos de petróleo) y análisis económicos bien establecidos que se utilizan para respaldar las decisiones de inversión.




