Este artículo se publica en colaboración con Project Syndicate.
Cuando el fundador de Facebook, Mark Zuckerberg, y su esposa, Priscilla Chan, recientemente anunciaron su plan de destinar unos 45 000 millones de dólares en acciones de Facebook a mejorar el mundo, algunos críticos calificaron la medida de simple maniobra de relaciones públicas. Señalaron que Chan y Zuckerberg no iban a aportar sus acciones a una fundación benéfica, sino a una sociedad de inversión que puede asignar los fondos como quiera, y que puede optar por inversiones con ánimo de lucro.
Los escépticos también señalaron que, en lugar de asumir un compromiso legal irrevocable, la pareja solo se había comprometido a donar «la mayor parte de su patrimonio» al fondo. Según un crítico malintencionado, Zuckerberg simplemente estaba trasladando su «dinero de un bolsillo al otro» con un sustancial «rendimiento de la inversión en relaciones públicas [que] eclipsa el de sus acciones de Facebook.
La realidad es muy distinta. La estrategia adoptada por Chan y Zuckerberg, que combina la filantropía tradicional y la inversión de impacto, está en plena sintonía con las tendencias más prometedoras del altruismo moderno.
La característica definitoria de la filantropía tradicional es su capacidad para asumir riesgos. Las organizaciones filantrópicas no tienen que rendir cuentas ante funcionarios públicos ni generar rendimientos para accionistas privados. Eso les permite financiar ideas audaces e innovadoras. Y, a diferencia de los sectores público y con ánimo de lucro, pueden adoptar un horizonte temporal muy largo para problemas que requieren décadas para resolverse.
En muchos sentidos, las filantropías tradicionales funcionan como capitalistas de riesgo. Puede que sepan que muchos de sus proyectos no darán fruto, pero apuestan a que algunos resultarán avances pioneros y a que su éxito impulsará cambios en las políticas o atraerá mayores flujos de financiación pública y privada con ánimo de lucro.
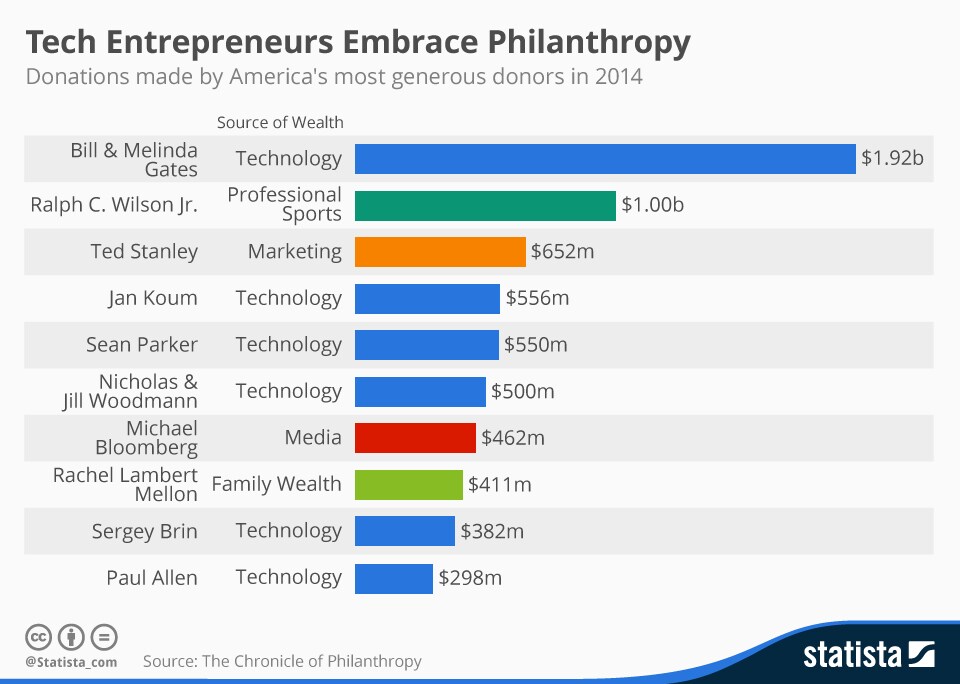
Pero la filantropía es solo una de las vías para abordar los desafíos sociales y ambientales. La inversión de impacto –término acuñado en 2007 en una conferencia patrocinada por la Fundación Rockefeller, una de las filantropías tradicionales más antiguas– es otra. A diferencia de los donantes filantrópicos, los inversores de impacto buscan rendimientos tanto sociales como financieros en sus inversiones. La inversión de impacto no solo amplía el volumen de capital disponible, sino que también impulsa proyectos que generarán rendimientos autosostenibles.
En los últimos años, el dinero que fluye hacia la inversión de impacto se ha expandido rápidamente, y la gama de activos disponibles para los inversores de impacto ha crecido en la misma medida. Las firmas de capital de riesgo social, que buscan un «doble resultado» (rendimientos financieros saludables, además de beneficios sociales o ambientales más amplios), son uno de los segmentos de más rápido crecimiento de la industria del capital de riesgo.
En el norte de California, por ejemplo, el Bay Area Equity Fund ha invertido 100 millones de dólares desde 2004 en empresas como Revolution Foods, Pandora, SolarCity y Tesla. En conjunto, el fondo calcula que esas inversiones han creado 15 000 empleos y generado una tasa interna de retorno del 24,4 %.
Por su parte, los grandes inversores institucionales se están convirtiendo en inversores de impacto significativos al volcar dinero en fondos de inversión de criterios ambientales, sociales y de gobernanza (ESG). Según una estimación, la inversión en fondos ESG se ha disparado, pasando de 202 000 millones de dólares en 2007 a 4,3 billones en 2014. Cada vez más fondos ESG están ahora directamente disponibles para los inversores minoristas.
Incluso los grandes fondos de pensiones están deseosos de entrar en este ámbito, y el Departamento de Trabajo de Estados Unidos lo ha facilitado recientemente. En octubre, el secretario de Trabajo, Tom Perez, revisó las normas vigentes para permitir a los gestores de fondos de pensiones tener en cuenta el impacto social de las inversiones, siempre que ello no comprometa las obligaciones fiduciarias de dichos gestores. Una norma similar de 1978, que permitió a los fondos de pensiones destinar parte de sus inversiones a activos no tradicionales, contribuyó a impulsar el crecimiento de la industria del capital de riesgo.
Las fundaciones puramente filantrópicas afrontan limitaciones importantes. En teoría, se les permite actuar como inversores de impacto para realizar «inversiones relacionadas con programas» en proyectos coherentes con sus misiones declaradas; en la práctica, sin embargo, se enfrentan a normas fiduciarias estrictas que les hacen reacias a hacerlo. Un número creciente de fundaciones –como la Fundación Bill y Melinda Gates, la Fundación Rockefeller y la Fundación Kresge– están aumentando su inversión en actividades que favorecen sus objetivos filantrópicos. Por desgracia, las inversiones relacionadas con programas siguen representando solo el 1 % del capital desplegado por las fundaciones, y apenas el 0,05 % de esa cifra se destina a inversiones de capital.
La iniciativa Chan-Zuckerberg es un ejemplo destacado del rápido crecimiento de las finanzas de impacto social, que complementan y apoyan la filantropía tradicional. Chan y Zuckerberg no obtendrán ningún beneficio fiscal por transferir su patrimonio a una sociedad de responsabilidad limitada. Pero cuando donen acciones de Facebook a una organización benéfica, el beneficiario no tendrá que pagar el impuesto sobre las ganancias de capital cuando liquide las acciones y ponga el dinero a trabajar. Y Chan y Zuckerberg obtendrán una deducción benéfica por el valor de las acciones en el momento en que se donen.
Mientras tanto, tendrán libertad para destinar parte de su fortuna como inversores de impacto en empresas sociales con ánimo de lucro que prometen rendimientos tanto financieros como sociales (y deberán pagar impuestos sobre los beneficios que obtengan). También pueden optar por invertir en la defensa de causas e incluso en la actividad política para impulsar el cambio. Este es exactamente el enfoque que están utilizando muchos de los principales filántropos tecnológicos de esta generación, desde Pierre Omidyar hasta Laurene Powell Jobs, están utilizando.
Nada de esto significa que el gobierno deba renunciar a su propio papel en la respuesta a los grandes desafíos públicos. Por mucho dinero que tengan, ni siquiera filántropos multimillonarios como Zuckerberg y Gates pueden implementar soluciones a escala regional, nacional o mundial. Pero sí pueden asumir los riesgos iniciales de desarrollar y probar nuevos enfoques para abordar problemas sociales y ambientales a largo plazo. Y después pueden abogar por cambios en las políticas y por financiación pública para escalar aquellos enfoques que funcionen.
En resumen, no hay nada malo en el capital de innovación de espíritu público. Al contrario, su enorme popularidad sugiere que será un componente crucial de la resolución de problemas del siglo XXI.
La publicación no implica la aprobación de los puntos de vista por parte del Foro Económico Mundial.
Para estar al día de la Agenda, suscríbase a nuestro boletín semanal.
Autores: Laura Tyson, expresidenta del Consejo de Asesores Económicos de la Presidencia de Estados Unidos, es profesora de la Escuela de Negocios Haas de la Universidad de California en Berkeley, asesora principal de Rock Creek Group y miembro del Consejo Global de la Agenda del Foro Económico Mundial sobre Paridad de Género. Lenny Mendonca, investigador sénior del Presidio Institute, es exdirector de McKinsey & Company.
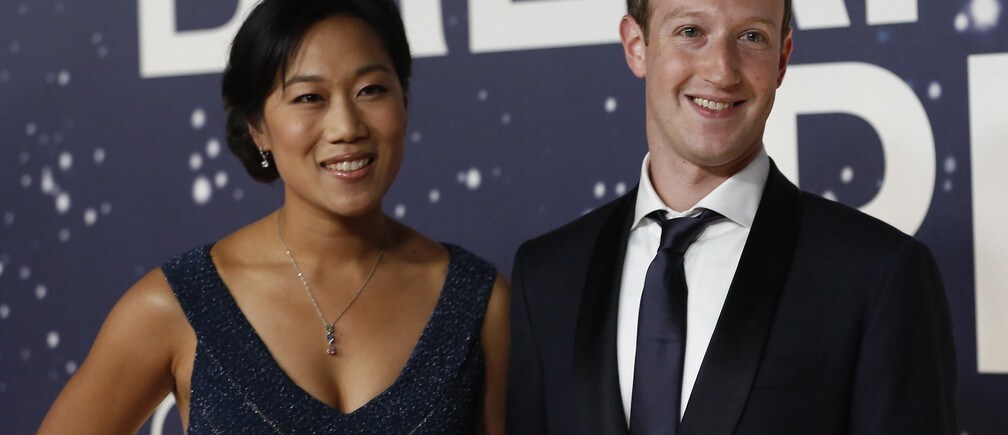
Imagen: Mark Zuckerberg, fundador y director ejecutivo de Facebook, y su esposa, Priscilla Chan, llegan a la alfombra roja durante la 2.ª edición anual de los premios Breakthrough Prize, en Mountain View (California).