Los debates sobre la guerra comercial entre Estados Unidos y China se han centrado en gran medida en los bienes. Esto no sorprende, dado que los aranceles han sido el arma más visible en esta guerra. Los aranceles se aplican a los bienes, no a los servicios, de ahí el énfasis en los productos. Sin embargo, esto pasa por alto una parte importante, o quizá la más importante, del panorama.
El impacto de la guerra comercial en los servicios fue el tema de un panel del Foro Económico Mundial en el que participé recientemente, lo que me obligó a reflexionar más a fondo al respecto. Debo reconocer que me sorprendió constatar lo generalizadas que han sido las repercusiones de esta guerra comercial en distintos sectores de servicios. Los servicios son el lado oculto de esta guerra comercial.
Estas son algunas reflexiones sobre cómo la guerra comercial está perturbando el comercio de servicios:
Los aranceles sobre los bienes afectan al contenido de servicios de dichos bienes. Por ejemplo, alrededor del 30 % del valor de un automóvil procede de los servicios que se incorporan a él. Entre ellos figuran los servicios de investigación, diseño e ingeniería, distribución y logística, y marketing y ventas, entre otros. Por tanto, cuando un país eleva los aranceles sobre un automóvil, se ven afectados un amplio abanico de proveedores de servicios. Como sabemos, la «servicialización» de la industria manufacturera está destinada a aumentar, lo que hace que el problema sea aún más relevante.
Los aranceles sobre los bienes perturban las cadenas de valor, y también a los proveedores de servicios que forman parte de ellas. A medida que las empresas manufactureras intentan adaptarse a las nuevas barreras comerciales, los proveedores de servicios de la cadena de valor también sufren las consecuencias. En algunos casos, deben seguir los movimientos de las cadenas de suministro o arriesgarse a quedar fuera del negocio. Los servicios actúan como «pegamento» que conecta las etapas de producción dispersas de las cadenas de valor mundiales (transporte, logística, comunicaciones, servicios financieros y empresariales). Si una empresa traslada su actividad fuera de China (o de Estados Unidos) para evitar los aranceles, es probable que la mayoría de sus proveedores de servicios se vean afectados.
La ralentización del comercio de bienes repercute en los servicios clave para transportar mercancías a través de las fronteras, como el transporte marítimo y por carretera, la entrega exprés y otros operadores logísticos con enfoque internacional. En agosto, las exportaciones de China a EE. UU. cayeron un 1 % y las importaciones chinas procedentes de EE. UU. se contrajeron un 5,6 %.
Las restricciones empresariales por motivos de seguridad nacional afectan a un amplio abanico de proveedores de servicios. El problema aquí es la denominada Lista de Entidades del Departamento de Comercio de EE. UU., que afecta a los servicios. En el caso de Huawei, si se lleva a cabo la prohibición, empresas como Google y Microsoft podrían verse obligadas a dejar de prestar sus servicios a Huawei. Las empresas estadounidenses que prestan servicios financieros, logísticos y de otro tipo a Huawei también podrían verse afectadas. Huawei, en calidad de proveedor de servicios, podría verse impedida de prestar soporte y servicios en la nube a operadores de telecomunicaciones estadounidenses. Los proveedores de servicios en terceros países también podrían verse afectados. Por emblemático que sea el caso de Huawei, es solo un caso. Aunque a otra escala, el resto de empresas chinas de la lista tienden a enfrentarse a graves perturbaciones. Además, China ha anunciado que elaborará su propia lista de empresas extranjeras «no fiables», por lo que es probable que se produzcan muchas más.
El turismo y los servicios educativos son ejemplos de «sectores de servicios puros» afectados por la guerra comercial, sin relación con las subidas de aranceles. Según la Oficina Nacional de Viajes y Turismo de EE. UU., los ingresos del turismo chino en EE. UU. crecieron, de media, un 20 % interanual durante una década, para contraerse un 2 % en 2018. Las perspectivas para este año no son más halagüeñas: China ha desaconsejado oficialmente a sus ciudadanos viajar a EE. UU. En los servicios educativos existe el potencial de una perturbación significativa en el flujo de estudiantes chinos hacia EE. UU., lo que afectaría a las perspectivas de negocio de las universidades estadounidenses y de otros centros educativos. Solo en 2018 había alrededor de 350.000 estudiantes chinos en EE. UU.
Los procedimientos de control de inversiones más estrictos están perturbando los flujos de inversión hacia los sectores de servicios. Varios países son cada vez más selectivos a la hora de decidir qué inversiones dar la bienvenida a sus mercados, y la guerra comercial ha exacerbado esa tendencia. EE. UU. ha estado dirigiendo sus medidas contra las empresas chinas en el mercado estadounidense, en particular contra la adquisición de empresas tecnológicas o de empresas que poseen una gran cantidad de datos de ciudadanos estadounidenses.
Por último, pero no menos importante, las restricciones a los flujos de datos tienen el potencial de causar grandes perturbaciones en todos los sectores de servicios. La gobernanza fragmentada de los datos puede resultar sumamente perjudicial para todas las industrias. ¿Cuál sería el impacto de una cortina de hierro digital, o de un «splinternet», que dividiera las dos mayores economías del mundo? Como mínimo, se produciría una capa de complicaciones y un aumento de costes para los proveedores de servicios. Esto dañaría gravemente la creciente «comerciabilidad» de los servicios, impulsada por la revolución de internet y con aún más potencial gracias a las tecnologías 5G. Lo que está en juego es muy elevado en lo que respecta a las decisiones políticas sobre la gobernanza de los datos.
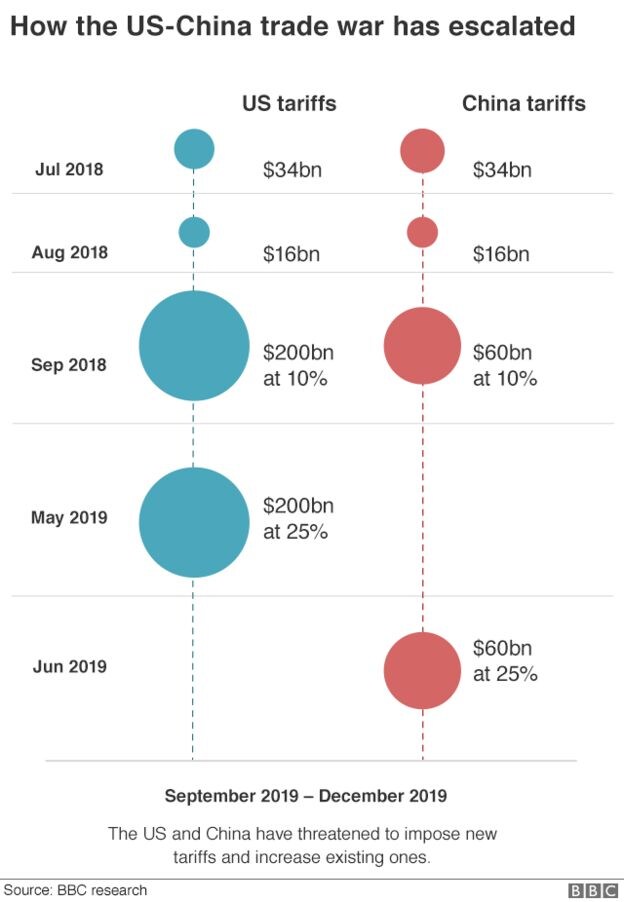
Estos pocos puntos sirven para ilustrar los efectos generalizados y disruptivos de la denominada guerra comercial en diversos sectores de servicios, y existen otros ejemplos. Además, el potencial de nuevas perturbaciones es considerable. Conviene recordar que lo que se denomina guerra comercial es en realidad una guerra comercial tecnológica, y la tecnología va de servicios. Asimismo, los servicios y las inversiones podrían estar aún más en la línea de fuego ahora que China y Estados Unidos se acercan a agotar las posibilidades de aplicar aranceles a nuevos productos. Como mostró una investigación del Instituto Peterson, si se materializan los planes arancelarios de EE. UU., para el 15 de diciembre de 2019 el 96,8 % de las importaciones estadounidenses procedentes de China estarán cubiertas por aranceles adoptados en el contexto de la guerra comercial.
Los esfuerzos de EE. UU. por contener el ascenso de China marcarán las próximas décadas de las relaciones entre EE. UU. y China. La cuestión es cuán accidentada será esta dinámica. Es de esperar que una mejor comprensión de los efectos de la guerra comercial ayude a impulsar el apoyo a un enfoque más cooperativo. Las industrias de servicios deberían tener más voz en esta contienda. Son a menudo invisibles, pero están lejos de ser meros espectadores en esta guerra comercial.