Los semiconductores son el motor vital del crecimiento económico y la innovación en campos como la inteligencia artificial.
Pero la industria mundial se ha configurado de formas que la exponen al riesgo geopolítico.
Chris Miller, autor de «Chip War», habló con el pódcast Radio Davos del Foro Económico Mundial sobre el pasado y el posible futuro de la industria.
Suscríbase a Radio Davos en cualquier aplicación de pódcast: https://pod.link/1504682164; o visite wef.ch/podcasts.
Los Países Bajos han sido un motor de innovación durante siglos, y nos dieron la primera empresa multinacional, telescopio, y casete. Hoy son un eslabón esencial en la columna vertebral de silicio innovador que mantiene en pie la economía mundial.
La mezcla de azar y geoestrategia que ayudó a convertir a este pequeño país europeo en un elemento clave del mercado mundial de semiconductores se describe con exquisito detalle en «Chip War», de Chris Miller. El libro, publicado el otoño pasado, no podría haber sido más oportuno.
Miller, profesor asociado de historia internacional en la Escuela Fletcher, utiliza un colorido elenco de personajes para narrar la formación de una industria verdaderamente decisiva y explica por qué es poco probable que se modifique de forma significativa en un futuro cercano, independientemente de la creciente presión geopolítica.
Los chips son codiciados, no en última instancia, por el papel que desempeñan en herramientas de inteligencia artificial que parecen destinadas a sacudir prácticamente a todo el mundo. Cuanto más los queremos, sin embargo, más caros y difíciles son de fabricar. Todo se ha vuelto muy complicado.
Tomemos como ejemplo el nicho neerlandés en la cadena de suministro: se basa en una sola empresa, su máquina «que costó decenas de miles de millones de dólares y varias décadas desarrollar», escribe Miller, y utiliza la luz para imprimir patrones sobre silicio mediante láseres capaces de impactar 50 millones de gotas de estaño por segundo.
Es una industria llena de extremos tan desconcertantes.
En una entrevista con el pódcast Radio Davos del Foro, Miller se maravilló de haber visitado recientemente una instalación en Estados Unidos que se está construyendo con «la séptima grúa más grande del mundo», y que con el tiempo ensamblará chips con transistores «del tamaño aproximado de un coronavirus».
Nvidia, la empresa hoy más estrechamente asociada con los chips que impulsan la inteligencia artificial, aparece destacada en el libro de Miller. La empresa remonta sus orígenes a una reunión en un restaurante abierto las 24 horas en las afueras de Silicon Valley, escribe. En un momento dado se dio cuenta de que sus semiconductores, utilizados en los gráficos de los videojuegos, podían servir para entrenar sistemas de IA. Este año, su valor de mercado aumentó en 184 000 millones de dólares en un solo día.
Sin embargo, los chips de Nvidia no se fabrican cerca de Silicon Valley. Como la mayoría de los semiconductores avanzados, se producen por otra empresa, TSMC, en una planta de Taiwán, China, que Miller describe como «la fábrica más cara del mundo».
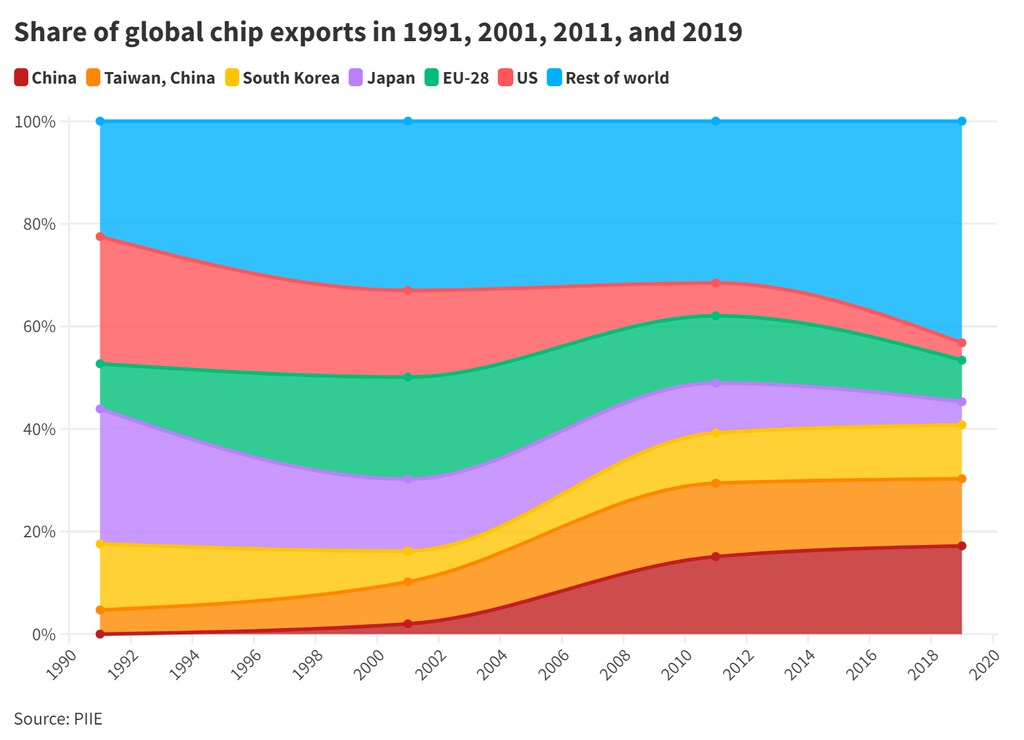
De hecho, la producción estadounidense de chips en general ha disminuido drásticamente en las últimas décadas.
En cambio, el país se ha centrado en la investigación y el diseño, mientras depende de vínculos con Asia Oriental y los Países Bajos para otros elementos. Pero esos vínculos corren el riesgo de convertirse en «puntos de estrangulamiento», como los describe Miller, si se ven alterados por un conflicto o un desastre natural (no es solo la trama de una película de los años ochenta de James Bond; Miller señaló en su entrevista con Radio Davos que una cantidad inquietante de la industria se ubica en lugares relativamente propensos a los terremotos).
Estos riesgos, y la competencia global que ha adquirido aristas más duras en los últimos tiempos, han impulsado los esfuerzos por construir resiliencia en el sector de los chips mediante una mayor independencia.
La carrera en curso por obtener ventaja en los chips
La enorme grúa que mencionó Miller se está utilizando en el estado de Arizona, lo que podría ser una pieza clave del esfuerzo gubernamental actual de Estados Unidos para «ganar la carrera del siglo XXI» mediante la fabricación de semiconductores.
La UE tiene su propia iniciativa diseñada para reforzar la competitividad y la resiliencia de los chips.
Y un proyecto propuesto, de 20 000 millones de dólares, para construir la primera fábrica de semiconductores de India (o «fab», en la jerga del sector) se frustró recientemente cuando un socio clave se retiró.
En su entrevista con Radio Davos, Miller dijo que el abrumador tamaño de la inversión prevista previamente en India es más o menos el estándar para cualquier nueva instalación de fabricación completa. Quienes critican el gasto militar de Estados Unidos podrían querer saber que «fabricar semiconductores es tan caro que ni siquiera el Pentágono puede permitirse hacerlo internamente», escribe.
Compartir la considerable carga financiera de fabricar chips se consideró necesario hace mucho tiempo. La investigación en un país, la construcción de complejas herramientas de litografía en otro, la fabricación en otro y, por último, el ensamblaje en un tercero. El sistema funciona en buenos tiempos; en tiempos menos buenos parece problemático.
Sin embargo, la forma de la industria no fue casualidad.
«La microelectrónica es un cerebro mecánico», afirmó el líder soviético Nikita Jruschov en plena Guerra Fría, según el libro de Miller, «es nuestro futuro». Jruschov tenía razón, pero quizá no exactamente de la manera que hubiera deseado.
En aquel momento, Estados Unidos solo llevaba unos cuatro años de ventaja sobre los soviéticos en tecnología de chips, mientras las primeras empresas del sector, como Fairchild Semiconductor y Texas Instruments, se centraban en la exploración espacial y las armas nucleares.
Una vez que esas empresas accedieron al vasto mercado de consumo estadounidense a través de la electrónica, el resto es historia, escribe Miller. Una carrera armamentística con ojivas nucleares era una cosa; una carrera por meter millones de transistores en un solo chip era otra. Los soviéticos quedaron rezagados y Asia pasó a primer plano.
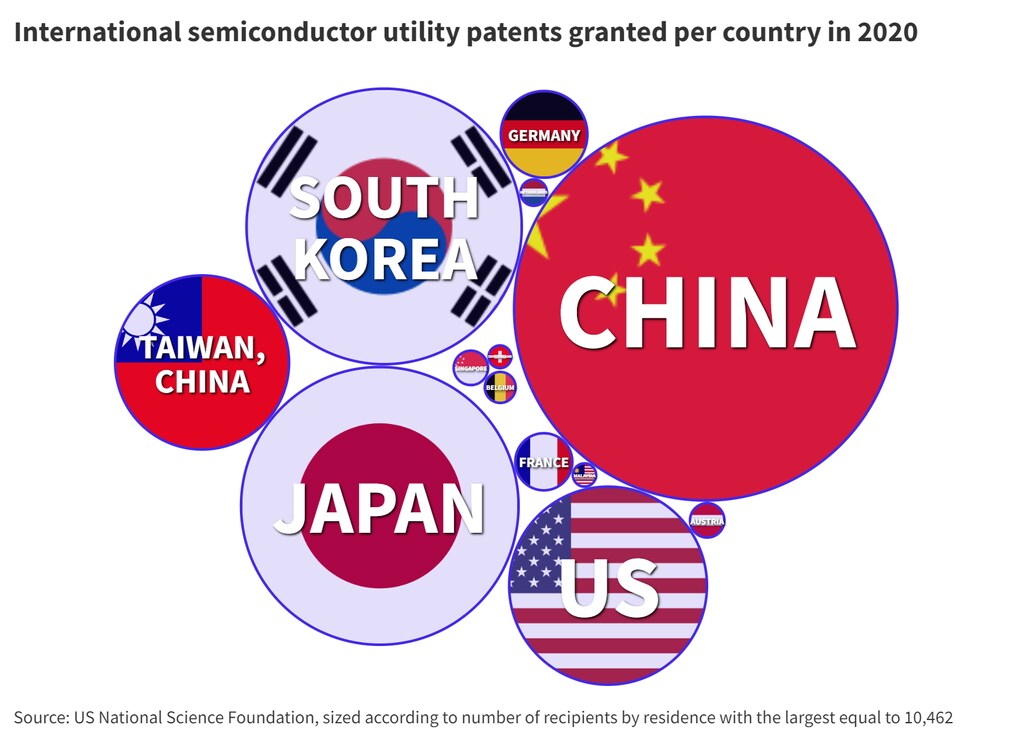
Fairchild empezó a enviar sus chips a Hong Kong (RAE) para su ensamblaje a principios de los años sesenta. Un par de décadas después, un antiguo estudiante de literatura inglesa llamado Morris Chang fundó TSMC en Taiwán, China. La empresa produce hoy alrededor del 90 % de los chips avanzados del mundo y, recientemente, ha presentado una parte considerable de las solicitudes mundiales de patentes de semiconductores.
Tener los chips adecuados o no puede marcar una gran diferencia en un mercado tecnológico, o en un campo de batalla.
Pero, como señala Miller, actuar en solitario en una industria tan costosa y compleja nunca ha funcionado. No está claro si formar cadenas de suministro distintas, competidoras, serían mucho mejores.
Uno de los puntos más convincentes que plantea Miller es que, entre las muchas cosas de los chips que damos por sentadas, quizá la más importante sea el asombroso aumento de la potencia de cálculo que nos ofrecen año tras año.
Pero no hay garantía de que eso vaya a continuar. La ley de Moore, que hace tiempo postuló que la potencia concentrada en un solo chip se duplicaría aproximadamente cada dos años, hasta ahora ha demostrado ser resistente. Pero en realidad no es una ley, sino solo una suposición fundamentada.
Más lecturas sobre los chips y la competencia mundial
Para más contexto, estos son enlaces a lecturas adicionales de la plataforma de Inteligencia Estratégica del Foro Económico Mundial:
Fabricar chips es un negocio «casi increíblemente preciso, difícil y costoso», según este artículo. Eso significa que una mayor colaboración será fundamental. (Scientific American)
«Hubo lagunas difíciles que no pudimos superar sin contratiempos». Este artículo informa sobre lo que habría sido la primera fábrica de semiconductores de gran envergadura de India. (The Diplomat)
El hecho de que los gobiernos destinen cantidades cada vez mayores a subvencionar las industrias nacionales de chips augura consecuencias globales impredecibles, según este análisis. (Lowy Institute)
Morris Chang y el «escudo de silicio»: este artículo profundiza en la línea de falla geopolítica que atraviesa la economía «más indispensable» del mundo (naturalmente, se basa en el libro de Chris Miller). (The Conversation)
«Estados Unidos ha perseguido su estrategia de semiconductores sin aprovechar su mayor fortaleza: sus aliados.» Este artículo sostiene que el país debería nombrar un enviado especial para los chips. (The Diplomat)
¿Una alternativa al silicio para alimentar las redes 7G del futuro? Los transistores acabarán sin poder reducirse más, por lo que esta investigación profundiza en formas de utilizar nuevos tipos de materiales para hacerlos más inteligentes. (Science Daily)
Los controles de exportación de semiconductores podrían ser un preludio de lo que aún está por llegar con la computación cuántica, que, según este artículo, es la próxima tecnología emergente que despierta temores de militarización. (Harvard Kennedy School)
En la plataforma Strategic Intelligence, podrá encontrar fuentes de análisis experto relacionadas con la Future of Computing, Trade, Geopolitics y cientos de temas adicionales. Deberá registrarse para poder verlo.