Aunque la inversión extranjera directa mundial aumentó en 2025, su recuperación sigue siendo frágil y la concentración de la inversión es cada vez mayor.
Los sectores estratégicos, como la infraestructura de IA, los semiconductores, los minerales críticos y las tecnologías limpias, se están convirtiendo en los principales objetivos de la inversión internacional.
Los países en desarrollo necesitan acceder a oportunidades realistas de participación en estas cadenas de valor y no deben verse arrastrados a una competencia de subsidios sin posibilidades de éxito con economías de gran tamaño.
En 2025, la inversión mundial aumentó, pero tras las cifras superficiales se esconde un cambio más importante. La concentración del capital se intensifica, los destinos de inversión son más selectivos y los vínculos con los sectores que darán forma al crecimiento futuro se refuerzan aún más.
La IA, los centros de datos, los semiconductores, los minerales críticos, las tecnologías de transición energética y la fabricación avanzada ya no son destinos periféricos de la inversión. Actualmente, están convirtiéndose en los cimientos mismos de la competitividad futura.
Esto está dando lugar a una nueva distribución geográfica de la inversión. El capital fluye hacia países con capacidades tecnológicas, mercados de gran tamaño, mano de obra cualificada, infraestructuras fiables o recursos naturales estratégicos.
Para muchos países en desarrollo, el riesgo asociado a este cambio es enfrentarse a desafíos como la disminución de la inversión o la exclusión de las cadenas de valor que determinarán la producción, el comercio y el desarrollo futuros.
Aumento de la inversión, pero desequilibrio
Según el informe de la Conferencia de las Naciones Unidas sobre Comercio y Desarrollo (UNCTAD) «Informe sobre las inversiones en el mundo 2026», la inversión extranjera directa mundial alcanzó los 1,6 billones de dólares en 2025. Sin embargo, esta recuperación sigue siendo frágil. La mayor parte del aumento se concentró en las economías desarrolladas y en un número limitado de sectores intensivos en capital y en tecnología.
La mayoría de los proyectos de inversión anunciados está impulsada por el sector de los centros de datos, seguido por el petróleo y el gas y los semiconductores. Por otro lado, la actividad fue débil en muchos otros sectores, como algunas ramas de la industria manufacturera, la infraestructura y las energías renovables.
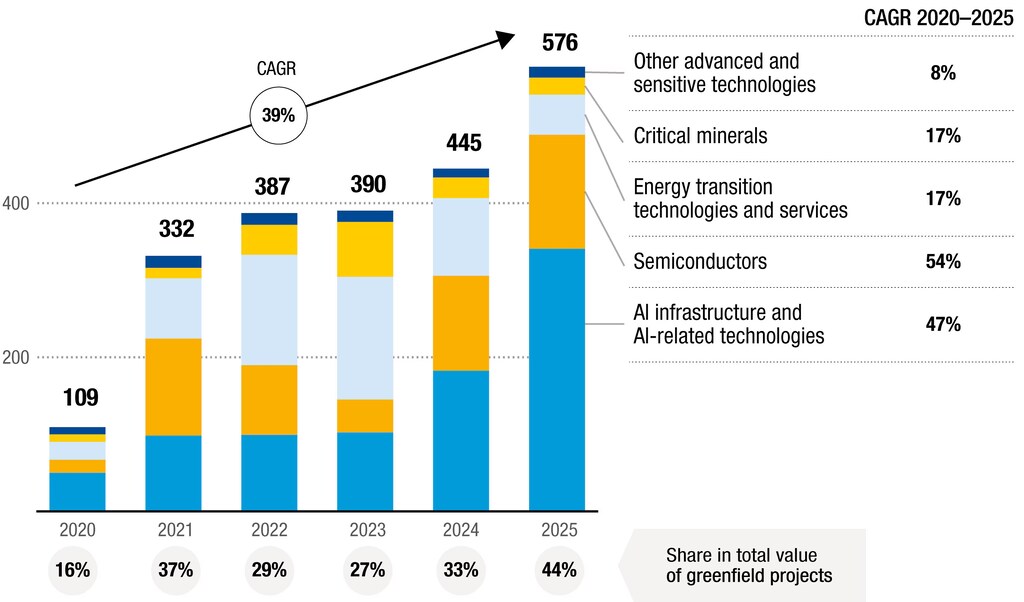
El valor de los nuevos proyectos de inversión anunciados en sectores estratégicos aumentó considerablemente, de 109.000 millones de dólares en 2020 a 576.000 millones de dólares en 2025. La proporción de estos sectores en la nueva inversión mundial también subió significativamente en el mismo periodo, del 16 % al 44 %.
Sin embargo, este crecimiento está muy desequilibrado. La proporción de los países de ingreso bajo y mediano en la nueva inversión mundial en sectores estratégicos es de solo alrededor del 10 %, frente a más del 20 % en otros sectores.
Esto refleja necesidades económicas reales. El desarrollo de la IA requiere capacidad de cálculo, centros de datos e infraestructura digital, mientras que la transición energética necesita minerales críticos, baterías, redes eléctricas y tecnologías limpias, entre otros elementos. Asimismo, las cadenas de suministro de semiconductores, vehículos eléctricos y fabricación avanzada también deben volverse más sólidas y resilientes.
Las políticas también desempeñan un papel cada vez más importante. Los gobiernos influyen en los flujos de capital y en su destino mediante regímenes de incentivos, subsidios, requisitos de contenido local, exámenes de inversión y medidas estratégicas de promoción de la inversión.
En 2025 se introdujo el mayor número de medidas de política de inversión registrado hasta la fecha. La mayoría era favorable a los inversores, pero cada vez se dirigían más a sectores, tecnologías y proyectos específicos. La mitad de las medidas favorables consistieron en incentivos, pero en los ámbitos vinculados a la seguridad nacional y a la contribución a la economía regional también se amplió el alcance de la regulación.
Esto indica que la política de inversión está pasando de la era tradicional centrada en la apertura a un enfoque más estratégico. El desafío es que no todos los países pueden competir en igualdad de condiciones.
El auge de la inversión estratégica podría generar nuevas brechas de desarrollo
Las principales economías disponen de margen fiscal, capacidad institucional y tamaño de mercado para ofrecer paquetes de apoyo de gran envergadura en sectores estratégicos como los semiconductores, las tecnologías limpias y la infraestructura de datos. Sin embargo, muchos países en desarrollo no reúnen estas condiciones. Para la mayoría de ellos, la competencia basada en subsidios no es una opción realista.
Preocupa que el apoyo público en los principales mercados pueda concentrar aún más la inversión en las regiones que ya estaban en una posición ventajosa, reforzando todavía más las ventajas existentes.
Al mismo tiempo, se está estrechando la vía de acceso al sistema de producción global tradicional. Durante décadas, muchos países en desarrollo utilizaron la manufactura intensiva en mano de obra como medio para incorporarse a las cadenas de valor mundiales.
Sin embargo, esta vía es cada vez más difícil. La inversión en manufactura está cobrando forma en función de factores como la automatización, las capacidades digitales, la seguridad de las cadenas de suministro, la coherencia con el entorno regulatorio y la proximidad a los mercados principales.
Ampliar las oportunidades de participación en industrias de rápido crecimiento
Los países en desarrollo no carecen de oportunidades. Muchos países disponen de activos de gran importancia en el nuevo entorno de inversión, como minerales críticos, recursos de energía renovable, una fuerza laboral joven, mercados digitales en expansión, plataformas de comercio regional y bases industriales emergentes. El reto consiste en convertir estos activos en oportunidades de inversión.
Lo primero importante es afrontar la realidad. No todos los países pueden construir una industria de semiconductores completa, ni participar en la competencia por atraer el mayor centro de datos del mundo. No obstante, muchos países sí pueden participar en cadenas de valor como el procesamiento de minerales, la fabricación de componentes, los servicios empresariales, el mantenimiento de infraestructura digital, los equipos de energía renovable, la logística, el reciclaje y las infraestructuras resilientes al clima.
El reto es construir ecosistemas de inversión en torno a estos puntos de entrada. Dado que los inversores valoran el estado de la infraestructura, la estabilidad del suministro energético, las competencias del personal, las redes de proveedores, la seguridad regulatoria y la rapidez de los trámites administrativos, resolver este reto será difícil.
Los incentivos focalizados son eficaces, pero pueden maximizar su impacto si se vinculan a resultados de desarrollo claros, como programas de formación, transferencia de tecnología, desarrollo de proveedores locales y mejoras del desempeño ambiental.
Los países también deben establecer salvaguardias fiables para evitar una regulación excesivamente estricta. La inversión en infraestructura digital, minerales críticos, sistemas energéticos o tecnologías sensibles puede suscitar preocupaciones legítimas de interés público.
No obstante, una regulación excesiva también puede frenar la inversión necesaria. La adopción de mecanismos transparentes y basados en el riesgo permitiría atender las preocupaciones de seguridad y, al mismo tiempo, mantener la previsibilidad para los inversores. Además, la cooperación regional también resulta útil. La creación de mercados más amplios, el desarrollo de infraestructuras compartidas, la elaboración de normas comunes y la construcción de corredores industriales transfronterizos permiten superar las limitaciones de escala.
Las empresas deben participar activamente en este proceso de transformación. En concreto, cabe mencionar el establecimiento de relaciones con proveedores locales, la inversión en formación de talento, el apoyo a la transferencia de tecnología y la diversificación de las bases productivas mediante plataformas regionales.
Asimismo, los organismos internacionales pueden desempeñar un papel clave en la reducción de riesgos, la mejora de la preparación de proyectos y el desarrollo de marcos de política que orienten la inversión hacia un enfoque más centrado en el desarrollo. Es especialmente importante que los gobiernos y las empresas colaboren para difundir ampliamente los casos de éxito en economías en desarrollo, lo que podría animar a otros países a emprender iniciativas similares.
La competencia por los sectores estratégicos es comprensible. Los gobiernos buscan garantizar cadenas de suministro estables, mejorar sus capacidades tecnológicas y reforzar su resiliencia económica, mientras que las empresas aspiran a disponer de sistemas de suministro fiables, operaciones ágiles y acceso a mercados en crecimiento.
No obstante, si la inversión estratégica sigue concentrada en un número reducido de áreas económicas, se debilitarán la diversidad y la resiliencia de la economía mundial. El objetivo debe ser ampliar la participación en la inversión en estos sectores.
Los países en desarrollo también deben tener la posibilidad de construir vías fiables de acceso a las cadenas de valor que darán forma al crecimiento futuro. Ha llegado el momento de que las políticas nacionales y la inversión empresarial se concentren en esta dirección y de que los países cooperen entre sí a nivel internacional.