¿Cómo afecta el comercio internacional a la exposición al riesgo de las empresas y los países? La literatura no es unánime al respecto. Algunos trabajos sugieren que el comercio aumenta la volatilidad, mientras que otros sostienen que la reduce.
Una mayor participación en los mercados internacionales, al aumentar el papel de las grandes empresas y la concentración sectorial, puede magnificar la vulnerabilidad de un país ante shocks de oferta idiosincrásicos (di Giovanni y Levchenko, 2009, 2012). No obstante, la diversificación entre países también puede amortiguar la volatilidad macroeconómica al reducir la exposición a shocks de demanda interna (Caselli et al., 2015). Centrándose en los shocks de microdemanda, Kelly et al. (2013) documentan que las empresas con una base de clientes más diversificada presentan una menor volatilidad, lo que sugiere que las oportunidades comerciales pueden, de hecho, reducir la volatilidad al aumentar la diversificación.
Los resultados aparentemente contradictorios de la literatura muestran que la estructura de las ventas de los exportadores, tanto dentro como entre destinos, debe analizarse junto con los diversos shocks que afectan a las empresas y los países en los mercados internacionales para comprender la relación entre comercio y volatilidad. El impacto final del comercio sobre la volatilidad depende de la naturaleza de los shocks que prevalecen en los mercados internacionales y del grado en que la exposición a dichos shocks se diversifica dentro y entre empresas.
En Kramarz et al. (2019) contribuimos a este debate con un análisis integrado de las fuentes de volatilidad de las empresas y los países en los mercados comerciales internacionales. Modelizamos el universo de relaciones comerciales entre los exportadores franceses y sus socios europeos, observadas durante un período de 15 años. La riqueza de los datos, junto con una nueva estrategia empírica, nos permite ofrecer una descomposición exhaustiva de las distintas fuentes de volatilidad del comercio tanto a nivel empresarial como agregado. Constatamos que los shocks individuales que afectan a los socios extranjeros de los exportadores franceses son un componente clave de la volatilidad individual y agregada.
Una característica clave de los datos es que observamos las exportaciones de empresa a empresa, lo que nos permite identificar una variedad de shocks que están en el origen del crecimiento de los flujos comerciales. Los flujos comerciales pueden estar impulsados por un cambio en la competitividad de los exportadores franceses. La propia competitividad se origina, bien en shocks «agregados» comunes a las empresas de un sector, bien en shocks idiosincrásicos en la productividad de las empresas. El comercio de empresa a empresa también varía debido a shocks de «demanda» extranjera que son de naturaleza agregada (es decir, comunes a todos los compradores de un destino) o idiosincrásicos, que afectan a la empresa importadora o, en última instancia, a la relación que esta establece con un determinado exportador francés.
Una estrategia empírica novedosa nos permite estimar los distintos shocks que impulsan el crecimiento comercial de las empresas. Estas estimaciones se combinan después con la microestructura de los flujos comerciales para cuantificar la importancia de los distintos shocks en la volatilidad de las exportaciones a diferentes niveles de agregación. Los cálculos revelan que una parte sustancial de la volatilidad individual y agregada de las exportaciones está impulsada por shocks individuales que afectan a los compradores extranjeros.
Volatilidad en lo pequeño
El primer conjunto de resultados se refiere a la volatilidad de las ventas de los exportadores individuales. Constatamos que los shocks agregados, tanto si afectan a la oferta como a la demanda del mercado, no generan mucha volatilidad. Su varianza es, de hecho, pequeña en comparación con los riesgos microeconómicos. En cambio, tanto los shocks microeconómicos de oferta como los de demanda generan una cantidad sustancial de volatilidad. En la estimación de referencia, representan respectivamente el 45 y el 50 % de la volatilidad de las empresas.
Que los shocks microeconómicos de oferta sean una fuente importante de volatilidad a nivel empresarial no es sorprendente, ya que este tipo de shocks no puede diversificarse mediante coberturas operativas. Lo que resulta más sorprendente es la contribución sustancial de los shocks microeconómicos de demanda a la volatilidad a nivel empresarial, que podría haber desaparecido de forma natural cuando la empresa diversifica su cartera de clientes. Estos shocks son cuantitativamente importantes porque (1) su volatilidad estimada es elevada y (2) las ventas de los exportadores están muy sesgadas hacia su principal socio. En nuestros datos, más del 90 % de los exportadores obtienen más de la mitad de sus ventas en un destino de un único socio (figura 1, líneas con triángulos). Una concentración tan elevada de las exportaciones de las empresas francesas explica su fuerte exposición a shocks de demanda idiosincrásicos.1
Figura 1 Distribuciones acumuladas de los grados de los vendedores
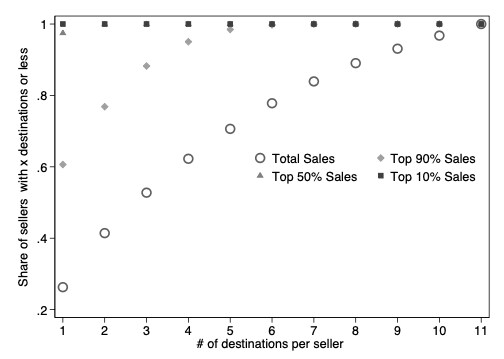
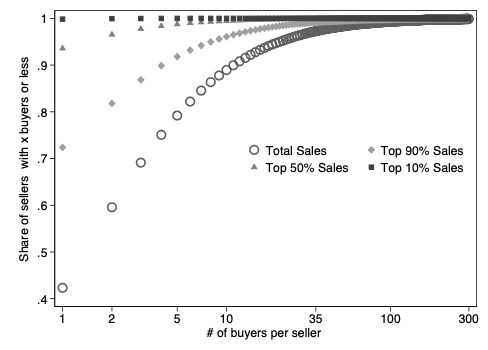
Nota: La figura muestra las distribuciones acumuladas del número de destinos de exportación de los vendedores (panel superior) y de su número de socios dentro de un destino (panel inferior). Las líneas circulares se basan en las exportaciones totales de cada vendedor. Las distribuciones etiquetadas como «X % superior de ventas» se calculan a partir de una submuestra que limita el importe de las ventas de cada empresa a los primeros X percentiles de la distribución de ventas, cuando las transacciones se ordenan según la proporción decreciente del destino (panel superior) / comprador (panel inferior) en las ventas totales de la empresa. Interpretación: alrededor del 25 % de los vendedores atiende un único destino europeo y más del 40 % atiende a un único socio en su destino de exportación típico. Menos del 20 % de los vendedores atiende al menos 7 destinos y más de 5 compradores por destino (líneas circulares). El 60 % de los vendedores recupera al menos el 90 % de sus ventas de exportación de un único destino (línea de rombos, panel izquierdo). Más del 70 % de los vendedores realiza al menos el 90 % de sus exportaciones bilaterales a partir de un único importador.
Volatilidad en lo grande
El segundo conjunto de resultados se refiere a la volatilidad de las exportaciones agregadas. A diferencia de lo que ocurre en lo pequeño, constatamos que los shocks agregados explican una parte sustancial —alrededor del 40-60 %— de la volatilidad agregada. No obstante, los shocks individuales siguen representando la mayor parte de la volatilidad agregada. Este resultado recuerda a Gabaix (2013) y a di Giovanni et al. (2014), quienes demuestran que una gran parte de la volatilidad del PIB de Estados Unidos y Francia se debe a shocks en empresas individuales. La razón es que la distribución de las ventas entre las empresas está extremadamente concentrada. En nuestros datos de exportación, el 10 % de los mayores exportadores representa, por tanto, el 90 % de las exportaciones francesas en Europa. Debido a esta concentración extrema, los shocks idiosincrásicos que afectan a la cola derecha de la distribución no se diluyen en el agregado. La novedad de nuestros resultados es que podemos profundizar en los fundamentos de esta volatilidad «granular». Separamos las fluctuaciones granulares derivadas de shocks idiosincrásicos en los productores de las derivadas de shocks idiosincrásicos en sus socios extranjeros. Según la especificación, constatamos que los shocks de demanda extranjera individuales explican hasta el 30 % de la volatilidad de las exportaciones bilaterales y el 20 % de las fluctuaciones de las exportaciones agregadas intracomunitarias de la UE.
La prevalencia de fluctuaciones granulares impulsadas por la demanda en los datos comerciales revela una falta de diversificación en las ventas de los exportadores, incluidos los exportadores estrella. Este resultado es algo sorprendente, ya que cabría esperar que los grandes exportadores estuvieran mejor diversificados y, por tanto, fueran menos vulnerables a los shocks de demanda idiosincrásicos. Exportan a un mayor número de destinos y tienden a atender a más compradores dentro de cada destino. La figura 2 muestra que esto es cierto en nuestros datos, aunque la menor exposición de estas empresas a shocks de demanda idiosincrásicos no basta para compensar su impacto granular en las exportaciones.
Figura 2 Volatilidad, por decil de tamaño de los exportadores
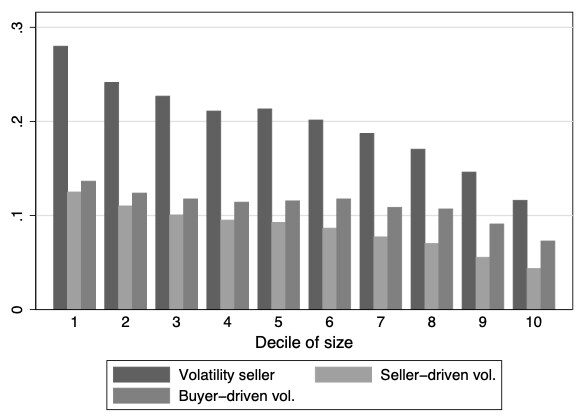
Nota: Esta figura representa la volatilidad mediana de las exportaciones individuales en función de los deciles de tamaño de los exportadores. Los exportadores se agrupan en intervalos de tamaño según sus exportaciones iniciales, correspondiendo el intervalo 1 al 10 % de los exportadores más pequeños. Para cada decil, la figura recoge la volatilidad mediana de las ventas de exportación («Volatilidad vendedor»), la volatilidad mediana atribuible a shocks de demanda idiosincrásicos («Volatilidad impulsada por el comprador») y la volatilidad mediana inducida por shocks de oferta idiosincrásicos («Volatilidad impulsada por el vendedor»). Véase Kramarz et al. (2019) para más detalles.
La concentración extrema de los flujos comerciales entre unos pocos grandes proveedores y unos pocos grandes compradores extranjeros hace, por tanto, que el comercio sea vulnerable a shocks idiosincrásicos que afectan a los grandes actores de los mercados internacionales. Mientras que la concentración entre los proveedores nacionales ya está bien establecida, nuestros resultados sugieren que la concentración de los compradores extranjeros también importa y debe tenerse en cuenta para captar plenamente la dinámica del comercio y la producción agregados.
Referencias
Caselli, F, M Koren, M Lisicky y S Tenreyro (2015), «Diversification through Trade», NBER Working Paper n.º 21498.
di Giovanni, J, y A A Levchenko (2009), «Trade Openness and Volatility», The Review of Economics and Statistics, 91 (3), 558–585.
di Giovanni, J, y A A Levchenko (2012), «Country Size, International Trade, and Aggregate Fluctuations in Granular Economies», Journal of Political Economy, 120 (6), 1083-1132
di Giovanni, J, A A Levchenko e I Mejean (2014), «Firms, Destinations, and Aggregate Fluctuations», Econometrica, 82 (4), 1303–1340.
Gabaix, X (2011), «The Granular Origins of Aggregate Fluctuations», Econometrica, 79 (3), 733–772.
Kramarz, F, J Martin e I Méjean (2019), «Volatility in the Small and in the Large: The Lack of Diversification in International Trade», Journal of International Economics, de próxima publicación.
Notas finales
[1] Curiosamente, esta falta de diversificación se observa en mercados supuestamente bien integrados, a saber, los buenos mercados dentro de la UE. Dado que el número de clientes extranjeros de una empresa es una función decreciente del potencial de mercado del destino, conjeturamos que la falta de diversificación y su impacto en la volatilidad de las exportaciones es aún más acusado fuera de la UE.