El capitalismo de accionistas está dando paso al capitalismo de partes interesadas.
No adoptar este enfoque puede, en el caso de algunas empresas, poner seriamente en riesgo su licencia para operar.
Las empresas deben analizar lo sólida y adecuada a su propósito que es su gobernanza de las partes interesadas.
El último año ha registrado avances significativos que indican un cambio sistémico hacia un negocio con propósito y un capitalismo responsable, lo que cuestiona supuestos bien asentados sobre la primacía de los accionistas. Ante esta nueva realidad, los consejos deben considerar qué papel desempeñará su corporación en la sociedad y qué medidas deben adoptar para garantizar que esté preparada para el futuro.
En términos de gobernanza corporativa, estamos entrando ahora en la era del capitalismo de partes interesadas, tal como anticipamos en un libro blanco publicado el año pasado. Es posible que 2019 resulte ser un año decisivo en la evolución de la gobernanza corporativa, y que 2020 deba marcar un enfoque más preciso de los consejos en la gobernanza de las partes interesadas y en la gestión sostenible a largo plazo por parte de la comunidad inversora.
Se han dado algunos pasos importantes que respaldan una nueva era del capitalismo de partes interesadas.
1) Agosto de 2019 – La Declaración sobre el Propósito Corporativo de la Business Roundtable, firmada por 181 directores ejecutivos norteamericanos, adoptó esencialmente el capitalismo de partes interesadas al proclamar que sus consejos y su dirección promoverán el valor a largo plazo de la corporación en beneficio de todos sus grupos de interés, y no únicamente para maximizar la riqueza de los accionistas;
2) Diciembre de 2019 – La publicación de los Principios para un Negocio con Propósito de la British Academy, que sostenía que el derecho societario debe situar el propósito en el centro de la corporación y exigir a los consejeros que declaren su propósito y demuestren su compromiso con él.
3) Noviembre de 2019 – El Institute of Directors publicó un Manifiesto para la Gobernanza Corporativa en el que defiende 10 propuestas de política específicas destinadas a alcanzar los siguientes objetivos: aumentar la rendición de cuentas del sistema de gobernanza corporativa del Reino Unido ante las partes interesadas y la sociedad en general; mejorar la competencia y el profesionalismo de los miembros de los consejos del Reino Unido, cuyo papel es central en la toma de decisiones empresariales; y reforzar la capacidad de los miembros de los consejos para impulsar un comportamiento empresarial sostenible a largo plazo, incluida la respuesta al desafío del cambio climático.
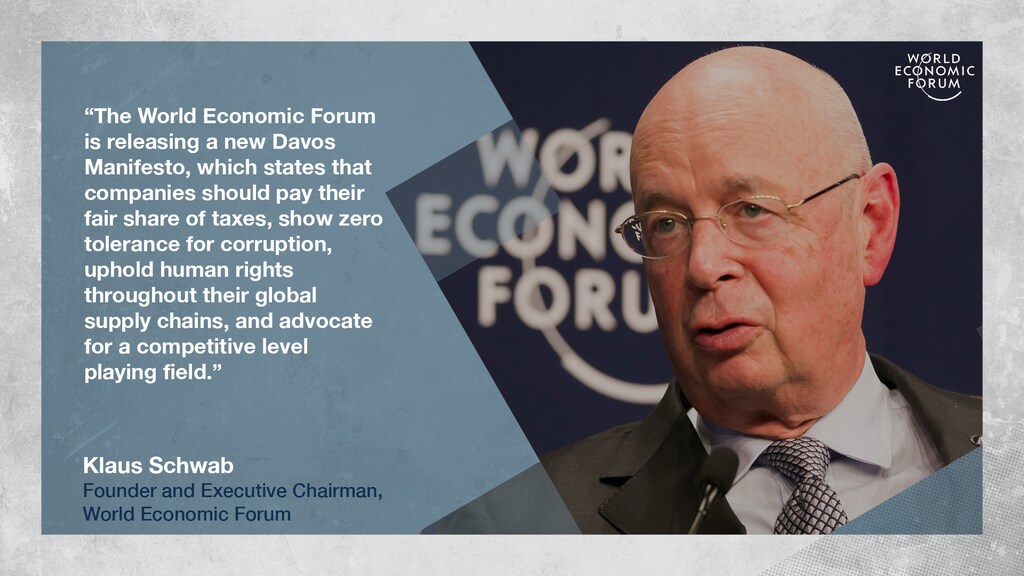
4) Diciembre de 2019 – El Foro Económico Mundial lanzó un nuevo Manifiesto de Davos: El propósito universal de una empresa en la Cuarta Revolución Industrial, un conjunto de principios éticos para orientar a las empresas en la era de la Cuarta Revolución Industrial, coincidiendo con su 50.º aniversario.
Contrariamente a lo que muchos consejos y comentaristas creen, la primacía de los accionistas no se fundamenta en la ley, sino en las enseñanzas de las escuelas de negocios influidas por Milton Friedman, principalmente en Estados Unidos, durante el último medio siglo.
De hecho, el capitalismo de partes interesadas se ha fundamentado durante algún tiempo en el derecho societario anglosajón, especialmente en las dos jurisdicciones con mayor concentración de sociedades cotizadas, a saber, el Reino Unido y Delaware (Estados Unidos). También puede encontrarse en los derechos societarios de jurisdicciones de tradición civil, siendo el ejemplo más avanzado el de los Países Bajos, donde lleva varios años incorporado al derecho societario.
En el derecho británico, a través del enfoque del accionista ilustrado en la Ley de Sociedades de 2006, que obliga a los consejeros a promover el éxito de la sociedad en beneficio de los accionistas en su conjunto, teniendo en cuenta al hacerlo los intereses de las partes interesadas de la sociedad (incluidos empleados, proveedores, clientes, comunidades y el medio ambiente), las consecuencias probables de cualquier decisión a largo plazo, la conveniencia de que la sociedad mantenga una reputación de elevados estándares de conducta empresarial y la necesidad de actuar con equidad entre los socios de la sociedad. Las recientes reformas de la gobernanza corporativa en el Reino Unido exigen ahora que muchas empresas británicas informen sobre cómo los consejos han cumplido este deber.
La difunta profesora Lynn Stout articuló mejor la postura bajo la legislación de Delaware en su artículo de 2012: "La primacía de los accionistas se había convertido en dogma, un sistema de creencias que rara vez se cuestionaba, raramente se justificaba y era tan común que la mayoría de sus seguidores ni siquiera podían recordar dónde la habían aprendido por primera vez."
Ella lo explica de forma muy sucinta: "Dicho sin rodeos, el modelo principal-agente es erróneo. La primera afirmación fáctica incorrecta es que los accionistas “poseen” las corporaciones. Desde el punto de vista jurídico, los accionistas no poseen las corporaciones. Las corporaciones son entidades jurídicas independientes que se poseen a sí mismas, que tienen bienes a su nombre, que celebran sus propios contratos y que cometen sus propios actos ilícitos.
¿Qué poseen los accionistas? La etiqueta “accionista” da la respuesta. Los accionistas poseen acciones, y las acciones son, a su vez, contratos entre el accionista y la corporación que confieren a los accionistas derechos limitados en circunstancias limitadas. (Poseer acciones de Ford no le da derecho a servirse del coche del concesionario de Ford). En sentido jurídico, los accionistas no se diferencian de los tenedores de bonos, los proveedores o los empleados. Todos mantienen relaciones contractuales con la entidad corporativa. Ninguno “posee” la empresa en sí."
Los consejeros deben ser conscientes de sus responsabilidades jurídicas como miembros del consejo. Una buena gobernanza corporativa consiste en comprender las funciones, responsabilidades y rendición de cuentas en toda la empresa; también implica una buena toma de decisiones.
En palabras de Lord Cadbury en su informe de 1992: "La gobernanza es el sistema de normas, procedimientos y procesos mediante los cuales se dirige y controla una empresa. En concreto, es un marco mediante el cual los diversos intereses de las partes interesadas se equilibran y se gestionan de forma eficiente y profesional." En el centro de las responsabilidades de los consejeros, y de lo que debería ser su guía, está el hecho de que los consejeros son fiduciarios de la empresa y de su actividad.
Como se ha mencionado anteriormente, existe un ámbito en el que las leyes o los enfoques de distintos países empiezan a converger, y es el de la participación de las partes interesadas. Cada vez se exige (o se espera) más a los consejeros que tengan en cuenta los intereses de las partes interesadas de la empresa.
Las partes interesadas pueden ser cualquier parte interesada en las operaciones de la empresa o afectada por ellas y, además de los accionistas, se dividen generalmente en empleados, clientes, proveedores, la comunidad y el medio ambiente.
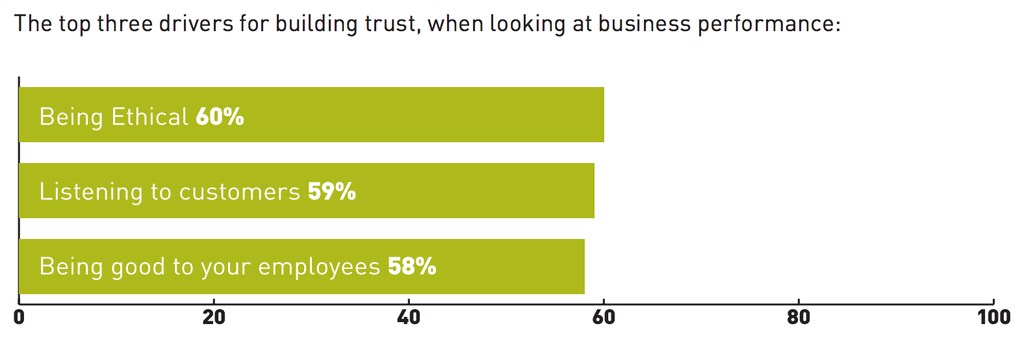
No adoptar este enfoque puede, en el caso de algunas empresas, poner seriamente en riesgo su licencia para operar. Actuar de forma que promueva el éxito de la empresa se entiende como garantizar su éxito financiero o su incremento de valor a largo plazo. Esto exige que los consejos tengan en cuenta a los accionistas actuales y futuros, por lo que es necesario equilibrar los intereses a corto y a largo plazo.
En gran medida, corresponde a los consejeros determinar cómo puede alcanzarse el éxito y, en efecto, cómo definirlo (sujeto, por supuesto, a las instrucciones específicas de los accionistas y a los documentos constitutivos de la empresa). En la mayoría de las empresas, las estrategias para alcanzar el éxito financiero para los accionistas incluirán la atención a las cuestiones ambientales, sociales y de gobernanza (ESG) y su integración en la estrategia y el modelo de negocio de la empresa.
En este contexto, los directores ejecutivos y los consejos se enfrentan a una miríada de desafíos derivados de factores externos macroeconómicos, geopolíticos, sociales y tecnológicos. Entre estos desafíos figuran: el aumento del malestar social provocado por la desigualdad de la riqueza, que presiona la confianza en las corporaciones y en sus líderes; y el dilema de cómo equilibrar mejor la toma de decisiones a corto y a largo plazo, especialmente a la luz del foco que los mercados ponen en el rendimiento financiero a corto plazo;
Los datos son la nueva moneda que hay que perseguir para crear nuevas oportunidades, pero también dificultan que las empresas influyan en las conclusiones que se extraen sobre su actividad, ya que la sociedad se expresa con voz propia y de forma pública sobre sus opiniones acerca de las corporaciones. Los beneficios y el valor para el accionista, a cualquier coste, ya no son aceptados como comportamiento empresarial, especialmente por las nuevas generaciones. Al mismo tiempo, el enfoque en las métricas tradicionales de información financiera dificulta la capacidad de evaluar y comparar el desempeño de las empresas en el contexto del capitalismo de partes interesadas.
Entonces, ¿qué más pueden hacer los consejos? Además de aplicar las prácticas de buen gobierno generalmente aceptadas, las empresas deben analizar lo sólida y adecuada a su propósito que es su gobernanza de las partes interesadas; en qué medida integran los factores ESG/de sostenibilidad en su estrategia y los aplican en toda la empresa y en sus filiales, dondequiera que se encuentren.
Deberían plantearse preguntas como:
• ¿Tenemos una idea clara de cuáles son nuestras obligaciones fiduciarias y ante quién las tenemos?
• ¿Entendemos realmente quiénes son nuestras partes interesadas clave, tanto internas como externas?
• ¿Hemos sometido nuestra estrategia a prueba en cuanto al impacto que tiene sobre nuestras partes interesadas? ¿Las hemos integrado en toda nuestra estrategia?
• ¿Qué eficacia tiene nuestra relación con ellas? ¿Deberíamos relacionarnos directamente con las partes interesadas clave, en lugar de depender únicamente de la dirección para hacerlo?
• ¿Estamos llevando las voces de nuestras partes interesadas a la sala del consejo? ¿Qué tan bien se comunica y escucha el consejo, como tal, a sus partes interesadas?
• ¿Son nuestro propósito y nuestros valores lo bastante sólidos como para que toda la empresa adopte los más altos estándares de integridad empresarial, ayudándonos así a atraer y retener tanto a empleados como a clientes?
• ¿Tenemos las competencias adecuadas para comprender los riesgos y oportunidades que el entorno, especialmente el cambio climático, presenta para nuestro negocio?
• ¿Qué tan bien comunicamos a nuestros accionistas e inversores nuestros avances en lo anterior? ¿Qué normas de información seguimos?
• ¿Tenemos los líderes adecuados, en términos de cualidades personales y experiencia, en los que esta generación pueda confiar?
Mientras mis colegas Beatriz Araujo, Julia Hayhoe y yo seguimos nuestro trabajo sobre el Futuro Rostro de la Corporación con el Foro Económico Mundial, invitamos a una amplia participación y a contribuciones a este proyecto de toda la comunidad del Foro.