La COVID-19 ha sido el momento en que las empresas de medios, entretenimiento y plataformas han asumido su misión de informar, educar y entretener.
El entorno actual ha acelerado tendencias que ya se vislumbraban hace unos años.
Es imperativo revisar supuestos arraigados desde hace tiempo, reconstruir, rediseñar y repriorizar para crear una industria más confiable, próspera, resiliente y equitativa.
La primera mitad de 2020 ha puesto el foco en el negocio de la información y el entretenimiento. El mundo se ha volcado en las empresas de medios, entretenimiento y plataformas, y el sector se ha visto puesto a prueba. El consumo digital se ha disparado, mientras que la publicidad se ha desplomado. Los medios tradicionales están bajo presión y la confianza, asediada. Los equipos colaboran a distancia, mientras que las empresas lo hacen de forma esporádica. ¿Seguirá el futuro ‘business as usual’ o puede esto servir de catalizador para que la industria se reinicie y se reconstruya mejor?
Un comentario habitual en las conversaciones recientes con directivos del sector es que las tendencias existentes se han acelerado, con tres años de cambios en tres meses. Para comprobarlo, volvamos a este artículo de enero de 2016, escrito por el entonces director ejecutivo de Accenture, el fallecido Pierre Nanterme.
“Estamos viendo cómo la Cuarta Revolución Industrial surge en una serie de oleadas: el consumidor digital, que disfruta de experiencias más interactivas y personalizadas gracias a las tecnologías SMAC (sociales, móviles, analíticas y en la nube); la empresa digital, que aprovecha las tecnologías SMAC para optimizar el coste de las funciones corporativas y transformar la colaboración empresarial para lograr una mayor productividad; y la emergente ola de operaciones digitales ola.” Añade: “En cuanto a la sociedad, las implicaciones de la Cuarta Revolución Industrial son profundas: desde salvar vidas … hasta una mejor gestión del medio ambiente.”
Cada una de estas tendencias resuena claramente hoy. Pero ¿hasta qué punto pueden ser algo más que una aceleración y convertirse en un punto de inflexión?
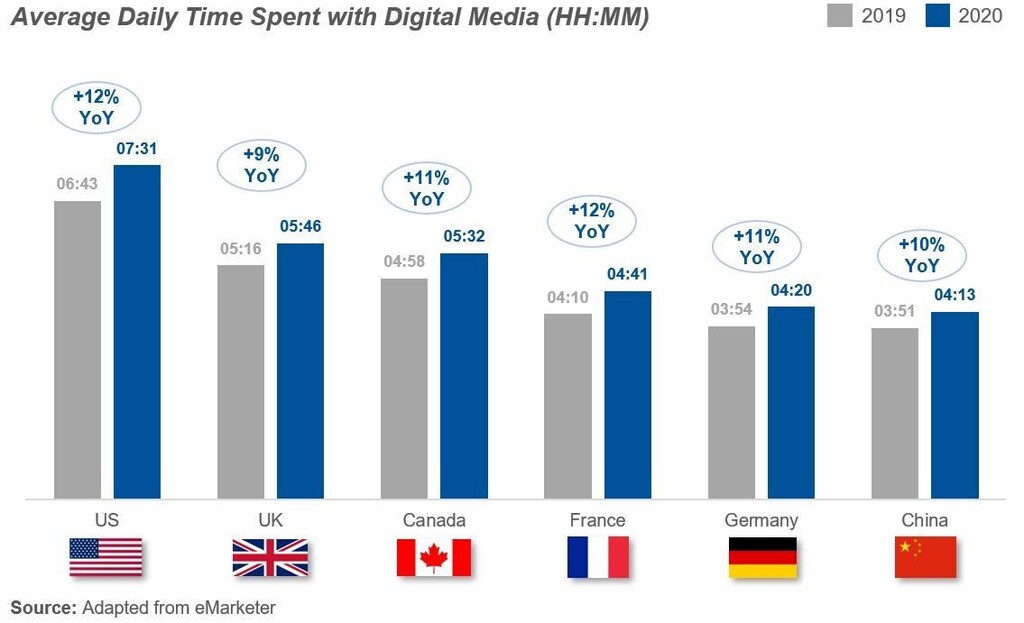
Mientras la COVID-19 marcaba 2020, el consumidor digital de todo el mundo ha adoptado los servicios disponibles. Se espera que el tiempo medio dedicado a los medios digitales en 2020 crezca un 11,9 % en EE. UU., un 11,1 % en Alemania y un 9,5 % en China, en comparación con 2019.
Las principales empresas digitales se han adaptado con rapidez al trabajo y a la producción a distancia, y están encontrando un valor que antes estaba oculto. Ree Drummond presenta el programa de Discovery Channel The Pioneer Woman desde casa. Discovery comprobó que podía grabar episodios a distancia del programa por entre el 10-20 % del coste típico, mientras que la nueva autenticidad del contenido digital, transmitido directamente desde la casa del presentador a la tuya, resuena y difumina las fronteras con los creadores de las plataformas de redes sociales.
El cambio hacia lo digital y la venta directa al consumidor, así como las presiones financieras del sector, hacen inevitable un escrutinio más riguroso de la inversión y de los resultados. En un informe de la ISBA de mayo de 2020, 15 anunciantes utilizaron 300 cadenas de suministro distintas para llegar a 12 editores y, del gasto total de los anunciantes, el editor recibió solo el 51 %.
El ecosistema tendrá que analizar dónde está el valor del 49 %.
Para quienes miden, analizan y optimizan, 2020 está creando un experimento natural que les permite pausar, reevaluar y reconstruir las estrategias de marketing, mientras algunas categorías de medios y entretenimiento hibernan y otras prosperan, y la tecnología de marketing permite la microsegmentación, relaciones digitales más profundas y un enfoque centrado en el valor del cliente a lo largo de su vida.
En cuanto a la sociedad, las implicaciones que la desinformación ha tenido durante la pandemia, que ponen en riesgo la vida, y el impulso, muy tardío, a la acción contra el racismo han intensificado la necesidad de generar deliberadamente confianza en el consumidor y un entorno de marca seguro para los anunciantes. La confianza requerirá avances en políticas, transparencia y colaboración a través de iniciativas como la Alianza Mundial para Medios Responsables (GARM), que busca desmonetizar los contenidos nocivos.
Requerirá una capacidad de ejecución renovada, en la que las operaciones digitales utilicen inteligencia aplicada y supervisión humana para seguir el ritmo del crecimiento del volumen y de la innovación continua de los malos actores, desde la desinformación y los contenidos nocivos hasta ciberamenazas cada vez más sofisticadas. Y exigirá una acción incansable para reflejar la diversidad de la sociedad. Marian Wright Edelman, activista estadounidense por los derechos de la infancia, escribió: “no puedes ser lo que no puedes ver” y, aunque hoy el 60 % de la población de EE. UU. es blanca, las minorías representan solo el 13 % de los directores de cine, el 22 % de los actores de series de televisión con guion y el 10 % de los creadores de series con guion.
La necesidad de una mayor gestión responsable no se limita a la COVID-19 ni a ningún otro problema aislado. El Pacto Mundial de las Naciones Unidas (UNGC) afirmó que “el impacto de la pandemia ha demostrado con claridad que no abordar una crisis aumenta la magnitud y la intensidad de las demás”.
Mientras que el 77 % de los directores ejecutivos de medios reconocen el papel fundamental que las empresas podrían desempeñar en la contribución a la consecución de los 17 Objetivos de Desarrollo Sostenible de las Naciones Unidas, solo el 13 % de los directores ejecutivos de medios cree que las empresas están desempeñando realmente ese papel. Al mismo tiempo, el 59 % de los consumidores encuestados en mayo de 2020 afirma que evitará las marcas que no demuestren avances en los objetivos que afectan a nuestra sociedad y al planeta.
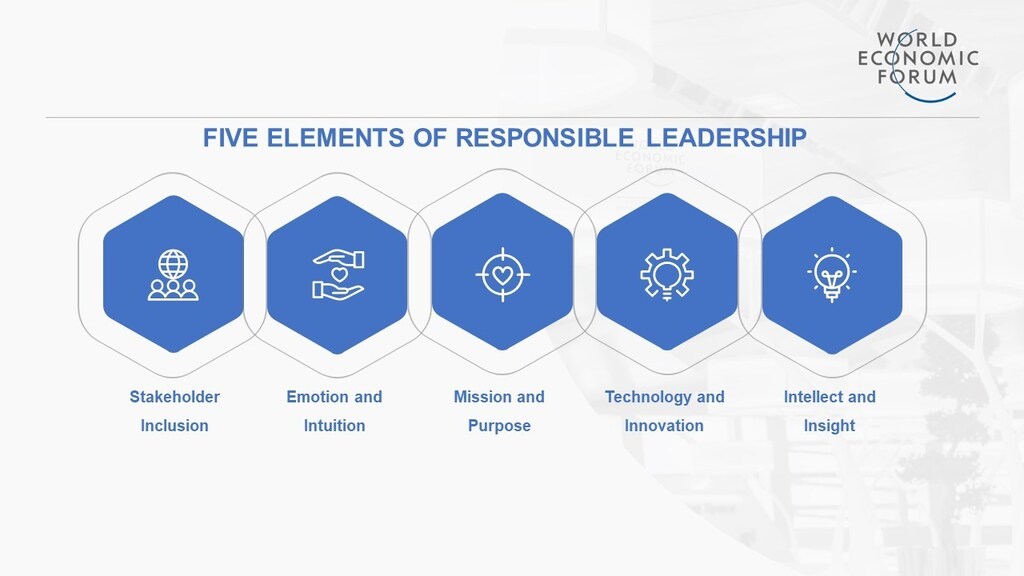
Un análisis realizado por el Foro Económico Mundial y Accenture de más de 2.500 empresas reveló que los equipos de liderazgo principales (que, de media, generan un 3,1 % más de beneficios operativos para sus empresas) presentan cinco elementos de liderazgo responsable.
Este es el momento para que las empresas de medios, entretenimiento y plataformas asuman su misión de informar, educar y entretener. El entorno actual ha acelerado, sin duda, tendencias que ya se vislumbraban hace cuatro años. Pero, más allá de eso, lo que ha cobrado mayor protagonismo es la necesidad imperiosa de revisar supuestos arraigados desde hace mucho tiempo, de reconstruir, rediseñar y repriorizar para crear una industria más confiable, próspera, resiliente y equitativa.
Aumentará la brecha entre quienes han adoptado la transformación digital y la responsabilidad social y quienes no lo han hecho. Igual de importante, es una prueba de liderazgo tanto a nivel sectorial, donde la responsabilidad y la rendición de cuentas colectivas consolidarán la industria sobre bases más sólidas, como a nivel individual, donde el modelo para los líderes del sector evoluciona para incluir la agilidad, el impacto, la responsabilidad y la autenticidad.
El Foro Económico Mundial y Accenture publicaron recientemente el segundo de una serie de documentos que analizan el cambio en la industria de los medios, el entretenimiento y la cultura. “Building Back Better – Un plan de acción para la industria de los medios, el entretenimiento y la cultura” se centra en reconstruir mejor, en torno a cuatro ejes:
1. Crear un ecosistema mediático más sólido en la creación, distribución y consumo de contenidos
2. Acelerar la transformación digital para impulsar la innovación
3. Adaptar la fuerza laboral y las formas de trabajo para respaldar la siguiente fase de crecimiento del sector
4. Apoyar la actividad empresarial responsable mediante los Objetivos de Desarrollo Sostenible (ODS) mundiales




