Gebre Sire, agricultor del pueblo de Abine Germama, en el estado regional de Oromia, Etiopía, lleva más de dos años pagando un seguro agrícola basado en índices meteorológicos. Aunque está satisfecho porque hace poco recibió su primer pago, después de que la sequía arruinara su cosecha de maíz hace aproximadamente un año, cree que hay maneras de aprovechar mejor los beneficios del programa.
«Ya me han pagado 250 birr (12,50 dólares) por la prima de 100 birr (5 dólares) que pago cada temporada», dijo. Sin embargo, el valor del birr ha ido cayendo de forma constante desde que el programa comenzó hace tres años, y Sire afirma que el pago no alcanza a cubrir todos sus gastos.
«La prima que pagamos es demasiado baja», dijo. «Me gustaría que aumentara junto con el pago».
Para los agricultores etíopes que afrontan los efectos cada vez peores del cambio climático, los seguros agrícolas a pequeña escala pueden salvarles la vida. Pero, según agricultores y expertos, para ayudarlos eficazmente a recuperarse de fenómenos meteorológicos extremos, el seguro debe ampliarse y ajustarse en algunos aspectos.
La queja de Sire le resulta familiar a Daniel Negassa, jefe del departamento de microseguros de Oromia Insurance Share Company (OIC), la única aseguradora agrícola del estado. Sin embargo, afirma que por ahora no se prevén cambios.
«Por su naturaleza, los microseguros benefician a la población de bajos ingresos», dijo. «En nuestra evaluación del impacto hemos observado que a algunos agricultores incluso les cuesta pagar la prima actual».
Negassa dijo que, en los próximos tres o cuatro años, OIC planea aumentar las primas y las indemnizaciones de los seguros en las zonas más prósperas.
Según los expertos, la cuestión más urgente es hacer llegar los beneficios del seguro agrícola a más agricultores.
Según Melkachew Temesgen, responsable de seguros agrícolas de OIC, la agricultura es un mercado de seguros con un enorme potencial aún sin explotar. Sin embargo, los bajos niveles de alfabetización entre los agricultores, la complejidad de los seguros vinculados a índices meteorológicos y la necesidad de convencer a intermediarios, como las cooperativas de agricultores, han disuadido a otras aseguradoras de ofrecer cobertura agrícola.
Kosie Hashiguchi, experto de la organización de desarrollo Japan International Cooperation Agency (JICA), lleva más de dos años ayudando a OIC con su programa de seguros. «Cuando se propuso por primera vez la idea a las aseguradoras, muchas no estaban convencidas», dijo. «Algunas incluso pidieron que JICA pagara las indemnizaciones iniciales del seguro».
Con la esperanza de fomentar el uso del seguro agrícola en todo el país, JICA ha financiado programas de sensibilización y ha difundido información entre los agricultores mediante anuncios de radio y folletos. La agencia también trabaja junto con el Gobierno federal y varios gobiernos regionales para formar a instructores que expliquen a las aseguradoras cómo funciona el seguro agrícola.
Aunque Temsgen, responsable de seguros de OIC, coincide en que la adopción del seguro agrícola es más lenta de lo que esperaba, los resultados obtenidos hasta ahora le dan confianza. En 2013, tres cooperativas de agricultores y 1.870 hogares de la región de Oromia pagaron por un seguro agrícola; para finales de 2014, la cifra había aumentado a cinco cooperativas y 5.720 hogares.
La esperanza, dijo, es reproducir ese éxito en toda Oromia y en zonas más amplias de Etiopía.
Problemas con los datos
Según los expertos, un obstáculo para ampliar los programas de seguros agrícolas es la complejidad y la falta de fiabilidad de los datos. A partir de datos meteorológicos históricos, las aseguradoras evalúan la vulnerabilidad de una zona ante fenómenos meteorológicos extremos y calculan las indemnizaciones basándose en esos resultados.
Pero, según Hashiguchi, de JICA, como los satélites que registran los niveles de lluvia no siempre son fiables, puede haber lagunas en los datos. «Los programas de seguros agrícolas basados en índices meteorológicos necesitan investigación y experimentación constantes» antes de poder considerarse fiables, dijo.
Añadió que, en países como Etiopía, donde la mayoría de la población vive en zonas rurales, se necesitan sólidas compañías de reaseguros para distribuir el riesgo antes de que el seguro agrícola pueda ampliarse de manera sostenible por todo el país.
Feyiso Biyo, jefe del pueblo de Abine Germama, quisiera que se resolvieran los problemas del seguro agrícola para que el tercio restante de los 919 hogares de su localidad se sienta seguro de sumarse al programa. Los demás hogares ya están cubiertos, dijo.
Liberar a los agricultores de la preocupación por la pérdida de las cosechas podría tener efectos positivos de gran alcance, dijo.
«Antes sufríamos sequías persistentes, pero este programa de seguros ha dado seguridad a la gente y la ha motivado a hacer frente al cambio climático», dijo. «Ahora pueden centrarse en otras actividades, como plantar árboles en zonas deforestadas».
Los pueblos vecinos se han fijado en ello y quieren participar en el programa, dijo.
Este artículo se publica en colaboración con The Thomson Reuters Foundation. La publicación no implica que el Foro Económico Mundial respalde las opiniones expresadas.
Para mantenerse al día sobre la Agenda, suscríbase a nuestro boletín semanal.
Autor: Elias Gebreselassie es corresponsal independiente de Thomson Reuters Foundation y escribe sobre energía y cambio climático.
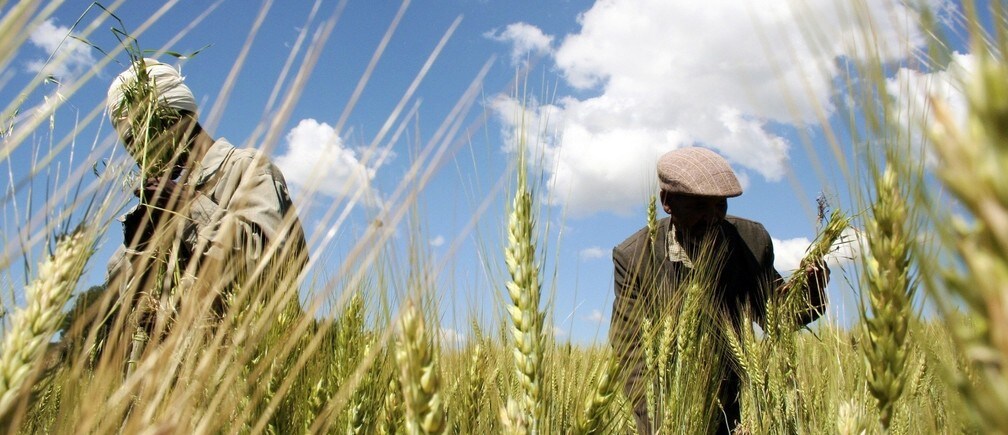
Imagen: Agricultores etíopes recogen trigo en su campo de Abay. REUTERS/Barry Malone.