La aviación tiene un problema de emisiones. Como sector, tanto por el alcance de sus operaciones como por la naturaleza de sus emisiones, la aviación tiene un efecto significativo en el medio ambiente. A pesar de ello, las emisiones de la aviación siguen estando en gran medida sin regular y aumentan, incluso mientras muchos otros sectores industriales las reducen.
Si la aviación mundial fuera un país, sus emisiones ocuparían el puesto de aproximadamente el séptimo lugar, entre Alemania y Corea del Sur, considerando solo el dióxido de carbono (CO2). Al mismo tiempo, los viajes en avión siguen creciendo entre un 4 y un 5 % al año.
Acción internacional
En octubre de 2013, la Asamblea del organismo de aviación de las Naciones Unidas, la Organización de Aviación Civil Internacional (OACI), alcanzó un acuerdo de consenso para avanzar hacia un mecanismo mundial basado en el mercado cuando la Asamblea vuelva a reunirse en 2016, con miras a su implementación en 2020. En general, refleja el enfoque adoptado por la Convención Marco de las Naciones Unidas sobre el Cambio Climático y su Protocolo de Kioto en materia de cambio climático.
Diseño de cualquier mecanismo basado en el mercado
A cinco años de la fecha de inicio propuesta, es necesario abordar una gran cantidad de cuestiones de diseño, entre ellas cómo se implementaría y si las entidades responsables serían las aerolíneas, los países o una curiosa combinación de ambos.
A finales de 2013, la OACI publicó un informe en el que evaluaba la viabilidad de diversos mecanismos basados en el mercado para abordar el problema de las emisiones de la aviación. Considera tres opciones: la compensación obligatoria a escala mundial; la compensación obligatoria a escala mundial con ingresos; y el comercio mundial de emisiones. Falta una opción que, podría decirse, debería estar incluida: un impuesto.
Un impuesto a la aviación
En cuanto a los instrumentos o sistemas de política para mitigar el cambio climático —aumentar el precio del carbono, limitar las emisiones y fomentar el desarrollo de energías alternativas—, cuanto más sencillo sea un sistema, más probabilidades tendrá de funcionar.
La cuestión es si conviene recurrir a instrumentos basados en la cantidad o en el precio. Un instrumento basado en la cantidad es un sistema de comercio de emisiones; el ejemplo más común es un sistema de límites máximos y comercio de derechos de emisión, como los sistemas que el Gobierno australiano ha implementado o ha intentado implementar. Una variante menos conocida y pocas veces adoptada de un sistema de comercio de emisiones es el sistema de línea de base y créditos.
Un impuesto al carbono establece una tasa por cada tonelada de carbono producida. Dicho de otro modo, grava los combustibles fósiles —carbón, petróleo y gas natural— en proporción al carbono que contienen. Los combustibles con mayor intensidad de carbono (como el carbón, por ejemplo) se encarecen con un impuesto al carbono; la energía solar se vuelve más competitiva. Un impuesto al carbono elevaría el precio de los combustibles fósiles.
Quienes apoyan un impuesto al carbono para la aviación, tanto de forma aislada como parte de un sistema de comercio de emisiones, señalan que los impuestos permiten recaudar ingresos con más facilidad que los instrumentos cuantitativos y son menos costosos. La infraestructura tributaria ya existe, al igual que los mecanismos de recaudación. La tributación tiene costos administrativos y de cumplimiento menores que el comercio de carbono.
La tributación es más directa y transparente que el comercio de emisiones, y ofrece certidumbre y estabilidad de precios (a diferencia de la volatilidad del precio de los permisos) al fijar un precio para las emisiones de carbono en toda la industria aérea.
La opción de aplicar un impuesto a la aviación también sería coherente con los principios rectores de la OACI para el diseño y la implementación de mecanismos basados en el mercado para la aviación internacional (incluidos la transparencia, la sencillez administrativa y una implementación rentable).
Cualquier impuesto a la aviación podría adoptar la forma de un impuesto al billete, un impuesto de salida o ambos. Los impuestos específicos sobre el combustible están prohibidos por el Convenio de Chicago de 1944 sobre Aviación Civil Internacional y por la mayoría de los acuerdos bilaterales de servicios aéreos.
¿Quién pagará?
Independientemente de que los miembros de la OACI determinen finalmente que el instrumento preferido para abordar el problema de las emisiones de la aviación sea un sistema de comercio o un impuesto, los costos de ambos se trasladarán a los pasajeros. En el informe de la OACI de 2013, se estima que dentro de 20 años el costo de un sistema basado en el mercado sería de unos 10 dólares estadounidenses por asiento en un vuelo de 12.000 kilómetros y de 1,50 dólares estadounidenses por asiento en un vuelo de entre 900 y 1.900 km.
El acuerdo de consenso de la OACI también reflejó las demandas de los países en desarrollo de que, en general, los países industrializados asuman una mayor responsabilidad en la reducción de las emisiones de la aviación. Por tanto, según la nacionalidad de la aerolínea y la ruta correspondiente, algunos pasajeros pagarán más y otros menos.
Así pues, bajo cualquier mecanismo basado en el mercado, algunos pasajeros serán más «iguales» que otros.
Este artículo se publica en colaboración con The Conversation. La publicación no implica que el Foro Económico Mundial respalde las opiniones expresadas.
Para mantenerse al día con Forum:Agenda, suscríbase a nuestro boletín semanal.
Autores: Rebecca Johnston es profesora adjunta de Derecho Aeronáutico en la University of Notre Dame Australia y directora de HodgkinsonJohnston Pty Ltd. David Hodgkinson es profesor asociado de la Facultad de Derecho de la University of Western Australia.
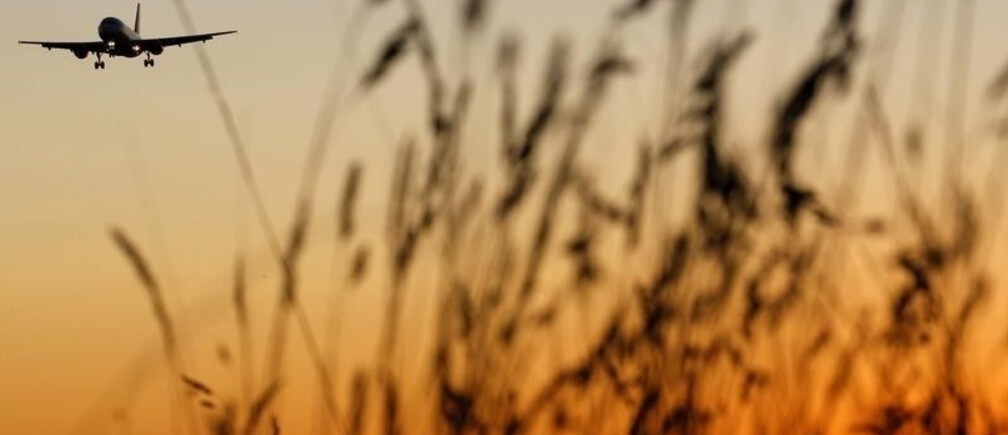
Imagen: Un avión de EasyJet se aproxima para aterrizar al atardecer en el aeropuerto de East Midlands, en el centro de Inglaterra, el 5 de octubre de 2008. REUTERS.