La caída de los precios de los cultivos suele ser una mala noticia para los agricultores, en particular para los pequeños productores pobres. El descenso del precio del aceite de palma desde un máximo reciente de 860 dólares estadounidenses por tonelada métrica en marzo de 2014 hasta menos de 640 dólares en marzo de 2015 (y muy por debajo de los precios de 2010-2012, que superaron los 1000 dólares) anuncia un cambio en la percepción de la palma aceitera: de un beneficio económico para los pequeños productores en situación de pobreza a una carga que los ata a un producto menos rentable [1,2]. La realidad, por supuesto, es más compleja. La caída de los precios del aceite de palma es como una piedra que golpea el estanque mundial del aceite de palma: las ondas se propagan por las comunidades de pequeños productores de todo el mundo, pero los efectos varían mucho según la región productora.
En Indonesia, la caída de los precios ha tenido los efectos negativos más directos. Allí, la producción de los pequeños productores depende en gran medida de los fertilizantes. En términos relativos, los fertilizantes son caros y pueden representar más del 60% de los costos de producción de las plantaciones de alto rendimiento. Por eso, cuando baja el precio del aceite de palma, también disminuye la capacidad de costear fertilizantes. El capital y el crédito de que disponen las grandes empresas comerciales de palma aceitera las protegen de los precios bajos y les permiten seguir comprando y aplicando fertilizantes. Los pequeños productores no tienen tan fácil acceso al capital ni al crédito. Incluso cuando pueden obtener fertilizantes con facilidad gracias a sus vínculos con las empresas, el costo se descuenta de las ventas de sus racimos de fruta fresca a esas empresas. En consecuencia, los pequeños productores han reducido el uso de fertilizantes y están disminuyendo los rendimientos de sus plantaciones en Indonesia. La brecha entre el éxito de las grandes plantaciones empresariales y el de las explotaciones de pequeños productores se está ampliando [3].
Una ventana de oportunidad para los pequeños productores africanos
La situación en África es muy distinta. En África occidental, los costos de desarrollo de las grandes plantaciones de palma aceitera son más del doble que en Indonesia. Estos proyectos solo son rentables si el precio del aceite de palma se mantiene alto. Con los precios bajos, estos actores están reconsiderando sus estrategias de inversión y desarrollo. Muchos proyectos se han reducido considerablemente, pospuesto o abandonado por completo. Factores estructurales, como la disponibilidad de tierras para el desarrollo y el acceso a ellas, son una limitación clave, pero los actuales precios bajos del aceite de palma han agravado el problema. Sin embargo, algunas empresas han buscado ampliar sus alianzas con el sector de los pequeños productores mediante programas de cultivo por contrato. Estos programas comprenden una planta central de procesamiento abastecida por pequeños productores, que reciben insumos y asistencia técnica de la empresa. De este modo, las empresas pueden cumplir sus objetivos de producción y, al mismo tiempo, trasladar la carga del desarrollo a los pequeños productores, que contraen deudas con los bancos a cambio del crédito concedido. Las deudas se amortizan gradualmente a medida que entregan los racimos de fruta fresca a la planta industrial. En el pasado, los gobiernos tenían que «obligar» a las empresas a colaborar con los pequeños productores; hoy, en cambio, los programas de cultivo por contrato ocupan un lugar destacado en la agenda empresarial. Esto abre una ventana de oportunidad para que los pequeños agricultores entren en el sector y se beneficien de condiciones más equitativas. Sin embargo, también los expone a mayores riesgos. Si el precio del aceite de palma sigue bajando, es posible que los pequeños productores no puedan pagar sus deudas.
En Camerún, en África central, hace apenas 3-4 años un puñado de grandes actores buscaba concesiones sobre más de un millón de hectáreas de bosque para desarrollar plantaciones de palma aceitera [4]. Muchos de estos planes se abandonaron incluso antes de que bajara el precio del aceite de palma, porque las tierras disponibles estaban cubiertas por bosques altos o se destinaban a cultivos alimentarios de pequeños productores. En cuanto al resto, los precios bajos disuadieron a muchas posibles empresas de palma aceitera de seguir negociando concesiones o incluso de ocupar las que ya se les habían adjudicado. De hecho, solo dos actores, Herakles Farms y BioPalm, han empezado a ejecutar sus planes. Incluso estas inversiones parecen, en el mejor de los casos, poco comprometidas: apenas han establecido viveros y solo acaban de comenzar a despejar una pequeña fracción de las concesiones asignadas. Al igual que en África occidental, en las condiciones actuales es improbable que se alcancen los objetivos originales, y el Gobierno camerunés podría terminar revocando muchas de las concesiones. Esto crea una oportunidad para que el sector de los pequeños productores ocupe el vacío dejado por los grandes actores. Sin embargo, esta oportunidad se ve limitada por el acceso restringido a los programas empresariales de cultivo por contrato, que de otro modo permitirían a los pequeños productores acceder a fertilizantes subvencionados, plantones mejorados, transferencia de capacidades y mejores prácticas y, crucialmente, crédito. Cuando las empresas se retiran del sector de la palma aceitera, se desvanecen las posibilidades de establecer alianzas beneficiosas con los pequeños productores. Así, en Camerún, estos tendrán margen para crecer, pero la falta de apoyo frenará sus esfuerzos. Es probable que la nueva Estrategia Nacional para el Desarrollo de la Producción Sostenible de Aceite de Palma obligue a las empresas a colaborar con los pequeños productores, pero el alcance y la profundidad de esta obligación siguen siendo inciertos.
Disminuye el apoyo político en Colombia
En Colombia, la combinación de los bajos precios del aceite de palma y la pudrición del cogollo, que afecta a alrededor del 25% de la superficie plantada, pone en peligro la viabilidad del sector de la palma aceitera, como refleja la reciente desaceleración de su expansión. Los altos costos de producción ya hacen que el sector dependa en gran medida de los incentivos gubernamentales. Los precios bajos y la enfermedad generalizada están debilitando la voluntad política de seguir apoyando al sector (un problema que se complica aún más por las negociaciones del Gobierno con grupos rebeldes que ejercen influencia en algunas zonas donde se cultiva palma aceitera). Actualmente, un fondo nacional de estabilización de precios y los aranceles de importación (junto con un amplio mercado nacional de biocombustibles) protegen a los pequeños productores y a otros productores de los bajos precios internacionales, pero esto solo aumenta la dependencia del sector del apoyo gubernamental para mantener su competitividad en el mercado.
Por tanto, los efectos de la caída de los precios del aceite de palma en las comunidades de pequeños productores varían según la región. No siempre son negativos, pero tampoco son claramente positivos. Al menos en África, las preocupaciones por el acaparamiento masivo de tierras por parte de las empresas de palma aceitera se han atenuado un poco, por ahora. Los pequeños productores podrían aprovechar esta pausa, pero solo si logran superar las barreras de entrada. Paradójicamente, los programas empresariales de cultivo por contrato, desarrollados en Indonesia y cada vez más extendidos en África occidental, podrían ser el medio para superar esas barreras. Si se consigue, la expansión preferente de la palma aceitera por parte de pequeños productores podría sentar las bases de una distribución más equitativa de los beneficios económicos. También podría propiciar paisajes más heterogéneos y fragmentados, lo cual beneficia a la biodiversidad. Este posible futuro requiere el apoyo y la facilitación de las grandes empresas de palma aceitera y de los Estados productores, así como de los compradores corporativos, que tienen la responsabilidad social de promover la sostenibilidad de los medios de vida y del medio ambiente.
Este artículo se publica en colaboración con ETH Zurich. La publicación no implica que el Foro Económico Mundial respalde estas opiniones.
Para mantenerse al día con la Agenda, suscríbase a nuestro boletín semanal.
Autor: Prof. Jaboury Ghazoul es profesor de gestión de ecosistemas en ETH Zurich.
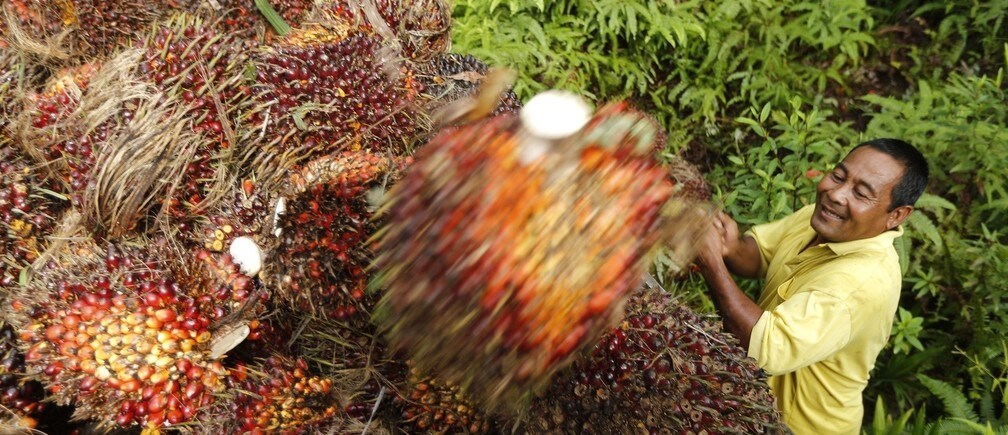
Imagen: Un trabajador carga frutos de palma aceitera en un camión en una plantación local de palma en Shah Alam, a las afueras de Kuala Lumpur. REUTERS/Samsul Said