El sector químico y de materiales puede desempeñar un papel importante en la maximización del impacto de los paquetes de estímulo frente a la COVID-19 en todo el mundo.
El sector se encuentra en el centro de muchas cadenas de valor mundiales y, como tal, tiene un papel clave que desempeñar en el avance hacia la sostenibilidad.
Estas son tres medidas que los líderes del sector pueden adoptar para maximizar el alcance y el impacto de los fondos de estímulo.
Aparte de ser la peor crisis sanitaria y humanitaria en décadas, la COVID-19 ha provocado una caída de casi 7 billones de dólares en el PIB mundial este año.
En respuesta, los gobiernos de todo el mundo se han comprometido a más de 15 billones de dólares en paquetes de estímulo para combatir la COVID-19. ¿Puede desempeñar la industria química y de materiales un papel en la maximización del impacto positivo de estas intervenciones? Creemos que sí.
Mediante la colaboración con responsables políticos y otras partes interesadas, los líderes de este sector no solo pueden ofrecer soluciones que satisfagan la nueva demanda de los consumidores de productos sostenibles, sino que también pueden desempeñar un papel proactivo al introducir innovación en las cadenas de valor para «reconstruir mejor» y ayudar al sector a avanzar hacia un futuro más renovable, circular y resiliente.
El Grupo de Acción Industrial de Productos Químicos y Materiales Avanzados (IAG) del Foro Económico Mundial, respaldado por el Foro en colaboración con Accenture, ha identificado oportunidades para aumentar la resiliencia sectorial y social mediante la acción colaborativa. Como parte de este trabajo, nos interesa destacar el papel del sector en el aumento del impacto de los paquetes de estímulo económico.
Estancamiento económico
La industria química convierte las materias primas en más de 70.000 productos diferentes. Estos productos tienen una amplia gama de usos en las industrias alimentaria, sanitaria, de la construcción, de bienes de consumo, agrícola y del transporte. Entre los productos habituales del sector químico figuran los tensioactivos, los pigmentos, el caucho sintético, los polímeros, los fertilizantes y los materiales para baterías, por citar solo algunos.
Desde 2018, el crecimiento de la producción química se ha ralentizado o contraído en los principales países manufactureros. Tanto Europa como Norteamérica han registrado una reducción de la actividad química en 2019, principalmente como consecuencia de la desaceleración económica mundial y de las tensiones comerciales. Ahora, la COVID-19 ha obligado a las industrias clientes a paralizar plantas enteras, lo que, según las investigaciones de Accenture, se prevé que reduzca el PIB químico mundial en torno a un 11 % en 2020. La recuperación de la industria química y de materiales depende de la recuperación de sus principales clientes –como los sectores automovilístico, de la construcción y de bienes de consumo–, pero su camino hacia la recuperación es incierto y es probable que siga siéndolo durante los próximos dos o tres años.
Además, los patrones de demanda serán cada vez más dinámicos, a medida que algunos de los comportamientos de los consumidores inducidos por la COVID-19 se conviertan en la nueva realidad tras la crisis. La pandemia ha provocado un cambio en la forma en que las personas viven, compran y piensan. Por ejemplo, la demanda de productos sostenibles ya venía creciendo desde hacía tiempo, pero nuevas investigaciones muestran que, tras la pandemia, el 79 % de los consumidores afirma que buscará productos más saludables y mejores para el medio ambiente, y que están dispuestos a pagar un sobreprecio por ellos.
También existe una mayor conciencia sanitaria entre los consumidores y un mayor deseo de comodidad y confort, como demuestra el crecimiento de las compras en línea. Estos cambios en el comportamiento de los consumidores afectarán de forma distinta a los fabricantes de productos de cuidado personal, envases, lubricantes o productos de nutrición. Algunos nichos de la industria podrían beneficiarse, como los que producen sustancias químicas incluidas en productos de saneamiento o determinados plásticos utilizados en envases y EPI, pero otros ámbitos se verán afectados negativamente.
Convertir el estímulo en una ventaja
Los gobiernos están adoptando medidas drásticas para cerrar la brecha del PIB con paquetes de estímulo por valor de hasta 15 billones de dólares – tres veces lo que se gastó (como porcentaje del PIB) tras la crisis financiera de 2008. Esto convierte a los gobiernos de todo el mundo en los motores de consumo más poderosos de sus economías.
Dado que la industria química se encuentra en el centro de varias cadenas de valor y actúa como proveedora de soluciones para otros sectores de la economía, desempeña un papel fundamental en el liderazgo de una recuperación sostenible. Hoy en día, las innovaciones químicas ya contribuyen a varios retos del desarrollo sostenible, como la energía y el clima, el transporte, la salud y la alimentación, entre otros.
El sector químico y de materiales puede aprovechar tanto los programas de estímulo directos como los indirectos, y puede reforzar su impacto más amplio para generar valor compartido entre las empresas y la sociedad. Así se puede hacer:
Acelerar las cadenas de valor críticas para los productos químicos y los materiales. Algunos elementos del estímulo, como los programas de trabajo a corto plazo, ofrecen ayuda inmediata. Sin embargo, gran parte del estímulo destinado a restablecer los ingresos y el gasto de los consumidores no puede desembolsarse con la rapidez suficiente para marcar una diferencia significativa en las industrias de la fase inicial. El problema se agrava por el tiempo que tardan los productos químicos en obtener rendimientos de la demanda de los clientes de bienes situados más abajo en la cadena de valor; por ejemplo, un análisis de Accenture reveló que una molécula que sale de una planta química tarda de media 88 días en llegar al consumidor, por ejemplo como parte de un vehículo de motor.
Incluir incentivos para respaldar un enfoque de «reconstruir mejor». En las principales economías analizadas por Accenture, solo el 5 % del total del estímulo se destina a incentivar el cambio estructural en las industrias, como el avance de los objetivos medioambientales (véase la figura siguiente). La mayor parte de los fondos de estímulo se destina a programas generales, como transferencias en efectivo a los ciudadanos, apoyo de liquidez a las empresas o alivios fiscales. Si bien estas medidas son importantes, es más probable que contribuyan a un retorno al statu quo anterior que a generar oportunidades de innovación y de mejora de la resiliencia en el sector químico y en las industrias posteriores.
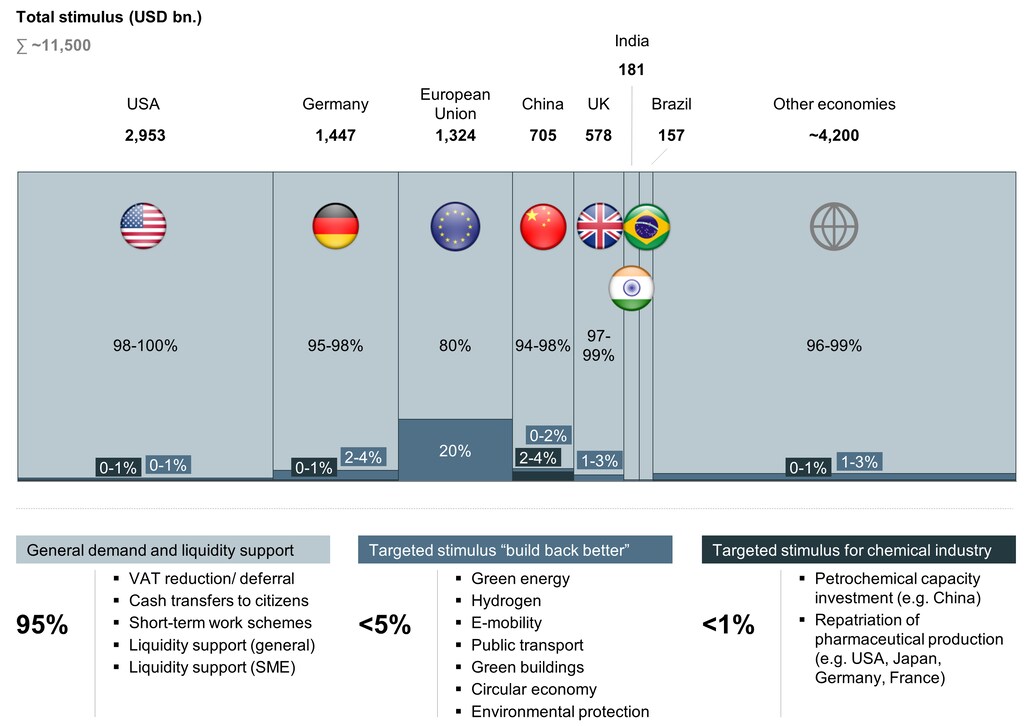
A continuación se presentan algunos ejemplos de cómo los paquetes de estímulo directos e indirectos han afectado al sector químico y de materiales.
Directos:
China introdujo subvenciones a la exportación más elevadas para productos petroquímicos y lanzó inversiones de miles de millones de dólares en un total de 16 refinerías y proyectos petroquímicos.
Varios países de la UE, Estados Unidos y Japón están incentivando la creación de clústeres farmacéuticos locales. Por ejemplo, Francia pretende trasladar de nuevo la producción de paracetamol a su territorio. Japón ofrece subvenciones a las empresas que relocalizan la fabricación de productos farmacéuticos.
Indirectos:
La estrategia alemana de hidrógeno verde incluye un presupuesto de 10.000 millones de dólares – varias veces el mercado alemán actual de hidrógeno, pero todavía una pequeña parte del sector energético eléctrico general del país.
La UE respalda las subvenciones a la movilidad eléctrica, con un plan valorado en 91.000 millones de dólares – el 250 % del mercado de vehículos eléctricos de la UE (valorado en 37.000 millones de dólares en 2019, según estimaciones de Allied Market Research).
¿Y ahora qué?
Reforzar la recuperación mediante medidas de estímulo depende de cómo y con qué rapidez se asignan los recursos. Estas son tres acciones que pueden emprender los líderes del sector químico:
1. Construir infraestructuras que respalden sistemas socioeconómicos más resilientes y sostenibles. Dado que el 83 % de los consumidores afirma es importante que las empresas diseñen productos que puedan reutilizarse, reciclarse y nunca acabar en un vertedero, la industria química necesita abordar la enorme inversión en infraestructuras que es la base de su transformación hacia una mayor sostenibilidad. Por ejemplo, la transición a una economía circular requiere inversiones para fomentar una mayor transparencia en los flujos de residuos (seguimiento y trazabilidad circulares), establecer sistemas de recogida al final de la vida útil para más clases de materiales, desarrollar procesos de reciclaje químico y construir los activos físicos necesarios. Esto solo puede lograrse colaborando en clústeres regionales, que representan oportunidades ideales para el apoyo de los paquetes de estímulo.
2. Aprovechar los paquetes de estímulo para innovar y apoyar objetivos de sostenibilidad más amplios. La industria química tiene la oportunidad de dialogar con los responsables políticos y demostrar su contribución esencial a la consecución de objetivos políticos ambiciosos. Como ejemplo, los innovadores del sector pueden seguir apoyando la transición hacia una movilidad más limpia. La industria ya ofrece una serie de soluciones que hacen que el transporte sea más eficiente desde el punto de vista energético. El futuro de la movilidad, con flotas de vehículos autónomos o eléctricos, puede requerir un nuevo espectro de materiales y productos químicos para fabricar desde baterías hasta sistemas motrices simplificados e interiores personalizables. La contribución del sector al desarrollo de biocombustibles avanzados, hidrógeno verde, materiales sostenibles para baterías o tecnologías de reciclaje será crucial para hacer posible esta transición.
3.Estimular una nueva ola de innovación mediante un ecosistema colaborativo. Al colaborar con socios de la cadena de valor, gobiernos y start-ups, la industria química puede construir un ecosistema que impulse la próxima ola de innovación. Para lograrlo, los líderes químicos pueden asociarse con start-ups para aprovechar nuevas fuentes de innovación (digital). Por ejemplo, solo en el ámbito del reciclaje hay cientos de start-ups relevantes en todo el mundo que trabajan con nuevas tecnologías, pero estas no pueden escalar sin financiación adicional.El momento es propicio para una nueva ola de inversión corporativa y pública que acelere el proceso de llevar estas tecnologías al mercado.
Reconstruir mejor
La industria química ha superado crisis anteriores mediante una reestructuración diligente de los costes fijos, una gestión de cartera serena y la aplicación de una «mirada lean» a sus procesos. Ahora existe la oportunidad de demostrar que las personas y el planeta son los verdaderos impulsores del negocio. Al aprovechar la innovación y la colaboración intersectoriales, la industria química no solo puede reconstruir mejor, sino también asegurar su papel en la era posterior a la COVID con sus productos, servicios y tecnologías mejorados.
Este blog se elaboró con aportaciones de Simonetta Rima (Foro Económico Mundial), Simone Paes (Accenture), David Apel (Accenture) y Bernd Elser (Accenture).