Las tiendas de comestibles de Estados Unidos están repletas de frutas importadas de América Latina: arándanos chilenos, bananas de Ecuador, mangos peruanos, melones cantalupos de Guatemala, piñas costarricenses, peras Bartlett argentinas; la lista continúa. Con todas estas exportaciones a Estados Unidos y una sólida recuperación en marcha en su economía, ¿repuntará el crecimiento de América Latina en 2015? Sería un impulso bienvenido para la región de América Latina y el Caribe (ALC), tras un 2014 débil y decepcionante. Según el último informe Perspectivas económicas mundiales , se estima que la región creció un 0,8 por ciento en 2014, menos de un tercio de la expansión del 2,5 por ciento registrada en 2013.
En efecto, Estados Unidos es un destino importante para las exportaciones latinoamericanas. En 2013, alrededor del 40 por ciento de las exportaciones de mercancías de la región se enviaron a Estados Unidos. Además, de los 26 países de la región sobre los que había datos disponibles, 22 incluyeron a Estados Unidos entre sus cinco principales destinos de exportación en 2013, y para 16 de esos 22 era el principal destino de exportación (Figura 1). En otras palabras, solo un puñado de las economías de la región no tenía a Estados Unidos entre sus cinco mayores destinos de exportación. Aunque son muy visibles para los consumidores estadounidenses, las exportaciones agrícolas representan apenas alrededor de una cuarta parte de las exportaciones regionales de bienes. Los combustibles y los productos mineros constituyen otra cuarta parte, mientras que las manufacturas conforman la mayoría: alrededor de la mitad de las exportaciones totales de bienes. En México, el mayor exportador de la región a Estados Unidos, las manufacturas —principalmente equipos electrónicos y automóviles— representan tres cuartas partes de sus exportaciones totales de bienes.
Dado que los productos básicos primarios (exportaciones agrícolas, de combustibles y mineras) representan la mitad de las exportaciones regionales, la persistente caída de sus precios y el consiguiente descenso del valor de las exportaciones fueron factores clave de la desaceleración de la región en 2014 y constituyen un obstáculo para la actividad en 2015. Por ejemplo, el desplome en curso de los precios del petróleo ha perjudicado en distintos grados a los exportadores regionales de petróleo (Colombia, Ecuador, México y Venezuela), mientras que ha aumentado los ingresos reales de los importadores regionales de petróleo, como las economías centroamericanas. De manera similar, la caída de los precios del cobre ha perjudicado a Chile y Perú. Como nota positiva, según la última edición de Perspectivas de los mercados de productos básicos del Banco Mundial, se espera que los precios de los productos básicos se estabilicen en términos generales y que solo registren descensos moderados en 2015.
De cara al futuro, ¿podrán las exportaciones regionales expandirse lo suficiente como para respaldar el crecimiento en 2015 y en adelante? Un amplio conjunto de estudios indica que los ciclos económicos de Estados Unidos y América Latina, especialmente de América Central, tienden a moverse en paralelo, lo que sugiere que el crecimiento económico estadounidense es muy importante para el crecimiento regional. Más importante aún, algunos estudios han demostrado que el comercio es un canal importante por el que el crecimiento de Estados Unidos repercute en América Latina. Un rápido examen de los datos mensuales de exportación resulta prometedor: las exportaciones reales regionales de mercancías aumentaron más del 7 por ciento en 2014, tras crecer casi un 9 por ciento en 2013. Se espera que esta tendencia continúe a medida que mejoren las condiciones económicas en los principales mercados de exportación: la economía estadounidense está claramente cobrando impulso, la recuperación de la eurozona sigue su curso y el crecimiento de China se mantiene sólido, pese a la desaceleración. Además, las exportaciones latinoamericanas deberían beneficiarse cada vez más de una mayor competitividad, a medida que las monedas locales continúan depreciándose frente al dólar estadounidense.
Además, la reciente decisión del Banco Central Europeo de aplicar una política de expansión cuantitativa y la continuidad de la expansión monetaria del Banco de Japón deberían mitigar el efecto restrictivo de la primera subida de tasas de la Reserva Federal de Estados Unidos, ampliamente prevista para mediados de 2015. Por tanto, se espera que las condiciones monetarias mundiales sigan siendo, en general, laxas hasta 2016, y que mantengan los flujos de capital hacia América Latina, faciliten la inversión y respalden aún más el crecimiento económico.
Así pues, se espera que el continuo fortalecimiento de la economía estadounidense impulse las exportaciones de América Latina. Junto con unas condiciones monetarias mundiales favorables que deberían estimular la inversión, hay motivos para esperar que América Latina se recupere pronto.

Fuente: OMC
Este artículo se publicó originalmente en The World Bank Propects for Development Blog. La publicación no implica que el Foro Económico Mundial respalde las opiniones expresadas.
Para mantenerse al día con Forum:Agenda, suscríbase a nuestro boletín semanal.
Autor: Derek H. C. Chen es macroeconomista del Grupo de Perspectivas Económicas del Desarrollo del Banco Mundial
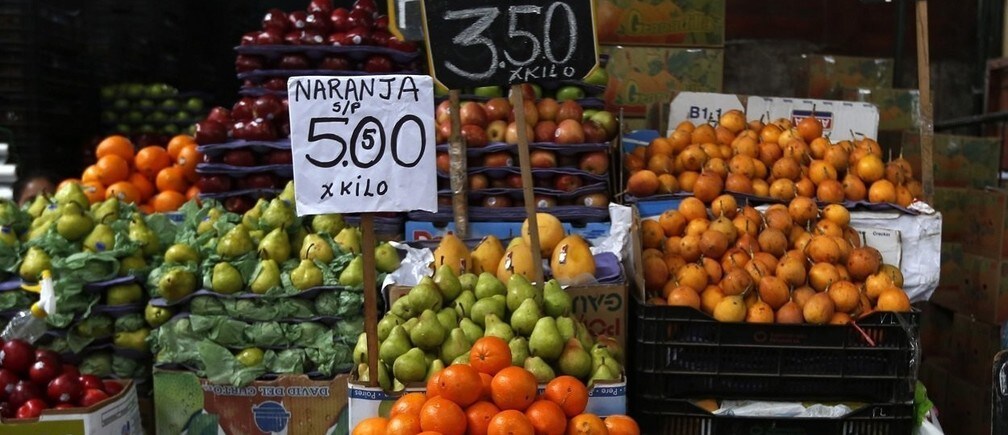
Imagen: Frutas expuestas a la venta en un mercado mayorista de frutas en Lima. REUTERS.