En promedio, los seres humanos sacrifican más de 70.000 millones de animales para alimentarse cada año. Eso equivale a 130.000 animales por minuto.
Esta escala solo es posible porque hemos transformado la ganadería, que era principalmente un sistema pastoril de explotaciones familiares, en un sistema industrializado de producción pecuaria. Este ha creado una industria de 1,5 billones de dólares y ha servido de columna vertebral para el auge de la gran industria alimentaria e inspirado productos icónicos, desde la Big Mac hasta la Whopper. Ha hecho que las proteínas animales —ya provengan de la leche, la carne o el pescado— sean tan ubicuas que el precio de una Big Mac sirve como referencia para medir los desajustes cambiarios entre países, y que los huesos de pollo puedan servir como fósiles guía que definen el Antropoceno.
Sin embargo, cada vez se cuestiona más este sistema por la magnitud de su impacto en las personas y el planeta. Estas preocupaciones llevan a los consumidores a buscar sustitutos para la carne y los lácteos que tanto les gustan, e impulsan a los innovadores a satisfacer esta demanda del mercado mediante la disrupción: replican el sabor, la textura y el gusto de las proteínas animales con un uso más eficiente de los recursos y sin recurrir al animal.
Estos avances han puesto en entredicho la tesis, sostenida durante mucho tiempo, de que la única forma de que el sector crezca (y alimente a una población mundial de 10.000 millones de personas para 2050) es ampliar el actual sistema intensivo de producción animal. Por primera vez desde la llegada de la ganadería industrial, hace casi 60 años, las proteínas alternativas —ya sean de origen vegetal o celular— ofrecen una vía viable para satisfacer de forma sostenible la demanda mundial de proteínas.
Desde 2016, FAIRR —una red de más de 250 inversores institucionales— coordina la única iniciativa colaborativa de diálogo entre inversores del mundo con 25 empresas alimentarias cotizadas de alcance mundial. Nuestra iniciativa anima a las grandes empresas alimentarias a adoptar un enfoque estratégico para diversificar sus fuentes de proteínas y reducir la excesiva dependencia de las proteínas animales, tanto para aprovechar las oportunidades de mercado como para reducir los riesgos de las cadenas de suministro.
Estas son seis conclusiones esenciales del nuevo informe de FAIRR, Apetito por la disrupción, sobre cómo responde la gran industria alimentaria al auge de las proteínas alternativas:
1. La diversificación de las proteínas impulsa el crecimiento empresarial
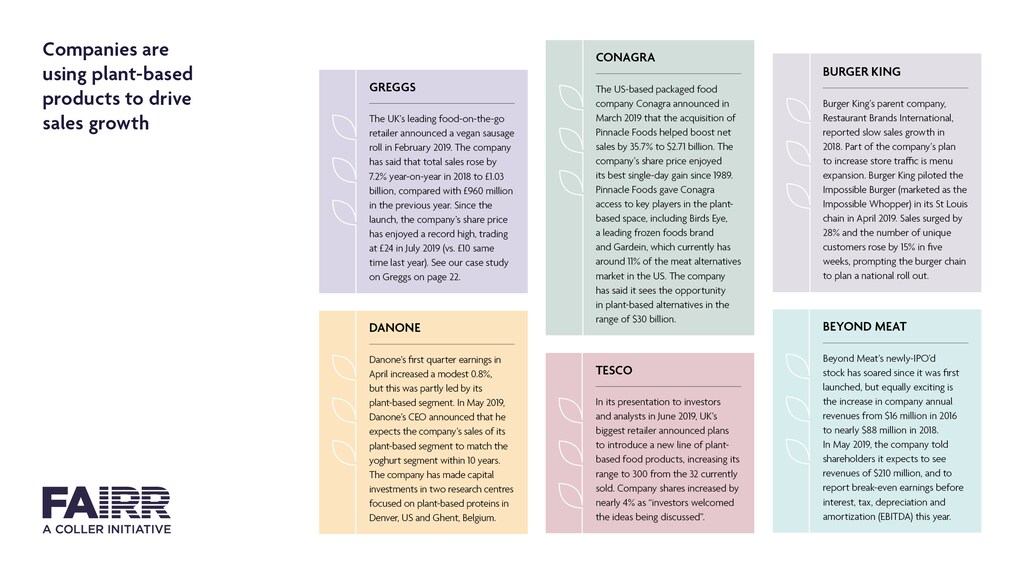
Los alimentos de origen vegetal lideran el crecimiento del sector alimentario: en EE. UU., las ventas de estos productos han aumentado un 31% en los últimos dos años, frente al 4% de las ventas minoristas de alimentos. No es de extrañar que términos como «de origen vegetal» y «vegano» aparezcan ahora habitualmente en las comunicaciones de las empresas: en 2018-19, el 64% de las empresas participantes en la iniciativa de FAIRR mencionaron estos términos en sus informes anuales y en las llamadas trimestrales sobre resultados dirigidas a los inversores.
2. Las proteínas alternativas son una fuerza disruptiva para la industria alimentaria
El rápido auge del mercado de productos de origen vegetal ha obligado a productores, minoristas y marcas de alimentos a ponerse al día. Nuevos participantes como Beyond Meat, Just e Impossible Foods han obligado a las empresas consolidadas a innovar, invertir y lanzar nuevos productos para evitar que se vean desplazadas sus marcas existentes.
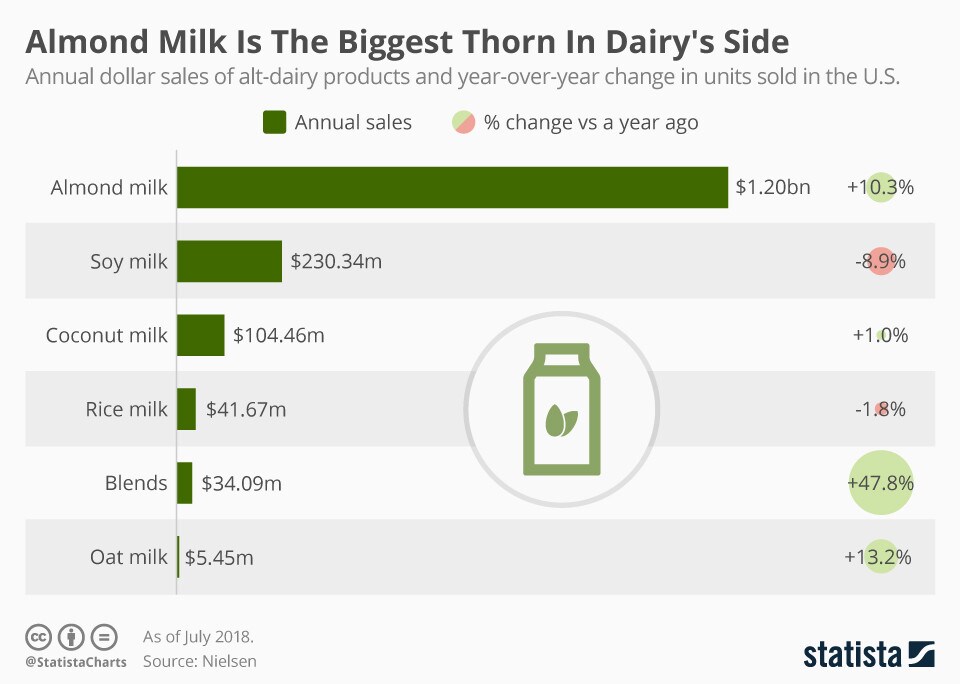
Este mismo año, analistas de JP Morgan, Barclays, AT Kearney y UBS han opinado sobre la rapidez con que la carne alternativa captará cuota de mercado a expensas de la carne tradicional. Las alternativas a la leche ya han ganado cuota de mercado y ahora representan el 13% de las ventas minoristas de leche en EE. UU.
3. Las intervenciones en la cadena de suministro no bastan por sí solas
Ninguna empresa ha demostrado hasta ahora con éxito una reducción cuantificable de los riesgos asociados a las cadenas de suministro de proteínas animales. Muchas ni siquiera han iniciado ese camino: solo el 28% de las empresas participantes en la iniciativa de FAIRR ha fijado objetivos para reducir las emisiones de la cadena de suministro. Pese a años de esfuerzos para frenar la deforestación causada por la soja (utilizada principalmente para alimentar animales) y la ganadería vacuna, la mayoría de las empresas alimentarias no podrá cumplir su objetivo de detener la deforestación para 2020.
Esto deja un mensaje claro: centrarse exclusivamente en las cadenas de suministro para abordar los riesgos exigirá más inversión de capital y ofrecerá beneficios limitados a medida que crezca la demanda de carne, lácteos y pescado. Habrá que equilibrar estas iniciativas con la creciente demanda de los consumidores de mejores condiciones de bienestar animal, menos uso de antibióticos, razas de crecimiento más lento, ausencia de confinamiento y de mutilaciones rutinarias; todo ello elevará los costos. En última instancia, esto presionará a un sector cuyos márgenes netos ya son reducidos de por sí y promedian alrededor del 2-3%.
Por otro lado, reducir la exposición a materias primas que requieren muchos recursos puede aportar beneficios inmediatos: en 2019, General Mills redujo un 17% las emisiones agrícolas respecto de su nivel de referencia de 2010, principalmente gracias a la disminución de sus compras de productos lácteos.
4. Las empresas alimentarias mundiales amplían rápidamente sus carteras de proteínas alternativas
Nuestro análisis determinó que los 16 minoristas ampliaron sus carteras de productos de proteínas alternativas durante el último año.
Para los minoristas, las gamas de marca propia ofrecen una importante oportunidad para ampliar la selección de opciones asequibles de proteínas alternativas. En EE. UU., por ejemplo, las ventas de marcas propias crecieron un 4,3%, frente al 1,2% de las marcas externas. Entre los participantes en nuestra iniciativa, más del 87% de los minoristas, salvo Costco y Walmart, han ampliado sus productos de proteínas alternativas de marca propia en distintas categorías para competir con las marcas externas.

En el ámbito de la fabricación, las empresas amplían principalmente su presencia en el sector de las proteínas alternativas mediante adquisiciones, inversiones de capital riesgo y lanzamientos de nuevos productos. Una estrategia popular consiste en realizar inversiones minoritarias en empresas emergentes en fase inicial. Esto permite a las grandes empresas acceder a innovaciones en una amplia variedad de tecnologías y a las tendencias cambiantes de los consumidores, como alternativa a asumir un compromiso mayor mediante una adquisición estratégica (la vía más tradicional de fusiones y adquisiciones). Ocho de los nueve fabricantes participantes en nuestra iniciativa combinan ahora los tres enfoques.
5. Las proteínas alternativas han iniciado una nueva era de actividad regulatoria y de cabildeo
En general, la actividad regulatoria favorece al sector: tanto la UE como EE. UU. han actualizado sus procesos regulatorios para incluir ingredientes novedosos y productos de cultivo celular, lo que reduce las barreras de entrada al mercado para las proteínas alternativas. En EE. UU., la vía para regular la carne de cultivo celular fue especialmente polémica, tras una intensa disputa entre organismos sobre quién debía regular el sector. En 2018, el Departamento de Agricultura de EE. UU. (USDA) y la FDA acordaron un marco regulatorio conjunto. Sin embargo, los grupos de presión tradicionales (y poderosos) de las proteínas animales también están utilizando la regulación como nuevo campo de batalla para frenar el crecimiento explosivo del sector de las proteínas alternativas. En EE. UU., 24 estados han aprobado leyes que prohíben usar palabras como «bistec», «hamburguesa» y «leche» para los alimentos de origen vegetal.
En respuesta, la industria de las proteínas alternativas se está organizando para proteger y defender sus intereses. Organizaciones como la Plant Based Foods Association y el Good Food Institute en EE. UU., y la European Plant-Based Foods Association en Europa, trabajan para promover los intereses del sector en materia de políticas públicas. Las grandes empresas alimentarias ya están entrando en este ámbito: tanto Kellogg’s como Campbell Soup forman parte ahora de la Plant-Based Foods Association. Muchas empresas emergentes de proteínas alternativas también colaboran con profesionales veteranos de la industria alimentaria para que les ayuden a sortear las complejidades regulatorias y a diseñar y ampliar sus estrategias de comercialización.
6. Lecciones para un panorama proteico en transformación
Nuestra metodología mide cuán preparadas están las grandes empresas alimentarias para aprovechar las proteínas alternativas en favor del crecimiento y la mitigación de riesgos. Evaluamos a 25 empresas según el reconocimiento de los riesgos vinculados a sus cadenas de suministro de proteínas animales (materialidad); sus esfuerzos por abordar los riesgos mediante compromisos (estrategia); la forma en que amplían sus carteras de proteínas alternativas (expansión de productos y participación de los consumidores); y, por último, si miden sus avances (seguimiento e informes).
Nuestros hallazgos indican que Unilever adopta el enfoque más proactivo para diversificar las proteínas. La empresa reconoce la importancia material de este asunto para su negocio, trabaja para mitigar estos riesgos mediante intervenciones en su cadena de suministro y un objetivo climático basado en la ciencia, y ha ampliado su acceso a proteínas alternativas mediante adquisiciones, desarrollo de productos y una participación ingeniosa de los consumidores.
Por otro lado, concluimos que el enfoque de Costco es el más reactivo. Pese a ser uno de los mayores vendedores de pollo y carne de vacuno en EE. UU., Costco apenas aborda los impactos de estas cadenas de suministro y está aumentando su exposición a estas materias primas. Aunque la empresa ha ampliado su gama de marcas externas de productos de origen vegetal, observamos poca innovación en su emblemática marca propia, Kirkland.
Para las empresas y los inversores, ampliar la cartera de proteínas alternativas es una palanca clara de crecimiento. Más aún, es un componente fundamental y necesario para gestionar los riesgos ambientales y sociales de una empresa, al tiempo que mejora su capacidad para competir e innovar.
Como ha dicho Jeremy Coller, fundador de FAIRR: «Está en marcha una cuarta revolución agrícola en el mundo de la producción de proteínas». La pregunta del millón es: ¿logrará la gran industria alimentaria seguir el ritmo?




