Muchos bancos centrales han empezado a recortar los tipos de interés, mientras que los fundamentales y el crecimiento mundial se están fortaleciendo.
Al mismo tiempo, estamos observando cambios demográficos significativos, junto con el auge de la IA y un enfoque mundial continuo en la descarbonización.
Creemos que estas fuerzas podrían traducirse en oportunidades de inversión en el año que viene, especialmente en los mercados privados.
Al iniciar 2025, seguimos inmersos en una profunda transición del panorama de inversión. El impulso del pasado lejano (cuando los tipos de interés inusualmente bajos impulsaban el crecimiento, la revalorización de los activos y el apalancamiento fácil) se ha desvanecido, dando paso a un entorno más exigente, con tipos de interés más altos, que requiere un enfoque cada vez más estratégico. Pero creemos que una nueva era de recuperación ya está aquí.
Dado que muchos bancos centrales han empezado a recortar los tipos de interés, los fundamentales están mejorando, más capital está llegando a los mercados privados y el crecimiento mundial se está fortaleciendo. Otros temas más amplios, como los notables cambios demográficos mundiales (que están contribuyendo a remodelar economías, sectores y geografías); el auge de la IA y la automatización (que están transformando las industrias y los lugares de trabajo); y un enfoque mundial continuo en la descarbonización, también orientan nuestra tesis de inversión, cada vez más positiva. Todas estas son razones por las que afrontamos el nuevo año con confianza y optimismo.
6 razones para ser optimistas sobre la inversión en el sector inmobiliario comercial en 2025
De hecho, nuestra opinión es que probablemente recordaremos 2025 como un momento decisivo de recuperación en muchas áreas del sector inmobiliario comercial. A continuación, presentamos seis de los principales temas de inversión que estamos siguiendo en 2025:
1. Estamos en un ciclo de “compra”
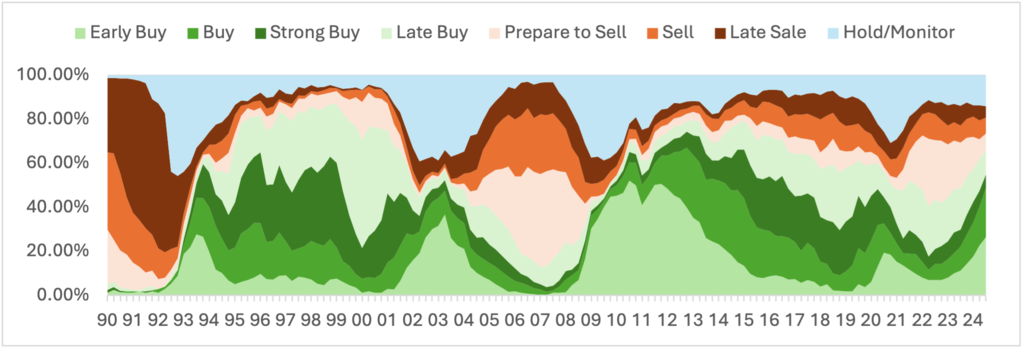
Un análisis de Hines Research ha revelado que, a fecha del tercer trimestre de 2024, algo más del 66 % de los mercados mundiales se encontraban en alguna fase del ciclo de “compra”, el nivel más alto desde 2016 y similar a los primeros años de la recuperación posterior a la crisis financiera mundial (véase el gráfico siguiente). Este nivel es similar al de mediados de los años noventa, cuando Estados Unidos salía de la crisis de las cajas de ahorro y préstamo. Aunque ambos periodos tuvieron dificultades, fueron excelentes momentos para poner el dinero a trabajar.
2. El alquiler gana terreno
Un análisis adicional de nuestro equipo de investigación (utilizando datos de Oxford Economics y Eurostat, así como datos censales de Estados Unidos, Canadá, Corea, Australia, Hong Kong y Japón (a fecha del segundo trimestre de 2024)) estima que nos faltan unos 6,5 millones de viviendas en conjunto para un grupo de 14 grandes economías desarrolladas. Además, existe una importante falta de asequibilidad de la vivienda a escala mundial. En este entorno, los hogares han mostrado un claro impulso hacia el alquiler frente a la compra. Esto refuerza nuestra convicción de que el sector residencial en alquiler será, probablemente, una apuesta sólida en 2025.
3. Los fundamentales del comercio minorista son sólidos
El sector minorista se ha “redimensionado” y atraviesa un mercado más equilibrado, en el que la nueva oferta es limitada y el proceso de distinguir a los ganadores de los perdedores en gran medida ya se ha completado. En los cuatro principales tipos de inmuebles de NCREIF, el sector minorista de Estados Unidos ha ocupado el primer puesto en rentabilidad total en cada uno de los últimos ocho trimestres hasta el tercer trimestre de 2024. El comercio minorista también presenta el segundo mayor porcentaje de mercados en alguna fase del ciclo de compra a escala mundial.
4. Crecimiento del NOI industrial incorporado
A pesar de la moderación de los fundamentales, el sector industrial sigue siendo atractivo debido al crecimiento incorporado del resultado operativo neto (NOI). Esperamos que el crecimiento de las rentas se reactive a medida que la oferta y la demanda se alineen más estrechamente en 2025.
5. Surgen oportunidades de crédito en el sector de oficinas
El sector de oficinas presenta variaciones regionales, pero la desarticulación de los mercados de capital de oficinas de Estados Unidos, en particular, ha generado oportunidades en toda la estructura de capital. A medida que vencen los préstamos existentes, la falta de financiación tradicional necesaria para cumplir los requisitos de refinanciación ha creado una situación en la que la deuda puede resultar más atractiva que el capital.
6. Hay focos de optimismo en sectores alternativos
Las oportunidades dentro de los sectores de nicho varían notablemente según la región. Dada la falta de datos, el éxito a menudo depende de comprender la dinámica de los mercados locales. Creemos que áreas como la vivienda para estudiantes, el almacenamiento de autoservicio y los centros de datos están ganando fortaleza gracias a factores de demanda específicos.

Recuperación del sector inmobiliario comercial en 2025
Sin embargo, persisten los desafíos y, aunque seguimos siendo en gran medida optimistas sobre los mercados en 2025, aún existen algunos riesgos clave. Para empezar, aunque los tipos de interés han comenzado a bajar, la normalización llevará tiempo. Por ello, el foco debe mantenerse en una inversión disciplinada, reconociendo que los tipos más altos exigen un enfoque de crecimiento más cauteloso y a largo plazo. En este entorno, el crecimiento de las rentas (y no la compresión de las tasas de capitalización) impulsará probablemente la creación de valor, lo que subraya la necesidad de los inversores de ejecutar a nivel de activo.
En el plano geopolítico, la invasión de Ucrania por parte de Rusia sigue pesando sobre los mercados energéticos y las alianzas mundiales. La agitación actual en Oriente Medio agrava aún más las inestabilidades globales. Cualquier intensificación de estos conflictos podría tener consecuencias verdaderamente negativas. Y, aunque la IA está provocando una oleada de transformación, se requiere una inversión sustancial para satisfacer las crecientes necesidades energéticas.
Mientras tanto, en 2024 se celebraron varias elecciones significativas en todo el mundo, la más reciente en Estados Unidos. Con las campañas terminadas y una nueva etapa de gobierno en marcha, estamos evaluando los posibles efectos de una nueva administración en Washington. Aunque mantenemos una perspectiva optimista a corto plazo, aún está por ver qué resultados podrían derivarse de cambios potencialmente drásticos en los aranceles mundiales, la inmigración y las políticas fiscales en general. Pero, en conjunto, estamos convencidos de que el año que viene traerá estabilidad y oportunidades potenciales en los mercados privados y para los inversores inmobiliarios globales, a medida que se disipe la incertidumbre y la clase de activos entre en una fase de recuperación.
El contenido aquí incluido se ofrece únicamente con fines informativos. Nada de lo aquí expuesto constituye asesoramiento ni recomendaciones de inversión, legales o fiscales. Esta información representa opiniones subjetivas de Hines. Otros participantes del mercado pueden tener opiniones distintas de forma razonable.




