El mercado mundial del bienestar se valora en más de 1,5 billones de dólares, con un crecimiento anual del 5 al 10 %.
En un estudio de McKinsey realizado a 7.500 consumidores de 6 países, el 79 % de los encuestados afirmó que el bienestar es importante, y el 42 % lo considera una prioridad máxima.
Los consumidores consideran que el bienestar abarca no solo la forma física y la nutrición, sino también la salud física y mental en general, así como la apariencia.
Los expertos de McKinsey analizan el mercado.
El concepto de bienestar lleva mucho tiempo entre nosotros. ¿Recuerdan las cintas de ejercicios de Jane Fonda, las mallas fluorescentes y la “dieta de las galletas”? Hoy en día, los consumidores perciben el bienestar a través de una perspectiva mucho más amplia y sofisticada, que abarca no solo la forma física y la nutrición, sino también la salud física y mental en general, así como la apariencia. También tienen más opciones en cuanto a los tipos de productos y servicios que compran y a la forma en que los adquieren.
Nuestra investigación más reciente demuestra que los consumidores se preocupan profundamente por el bienestar, y que su interés va en aumento. En una encuesta realizada a unos 7.500 consumidores de seis países, el 79 % de los encuestados afirmó que considera importante el bienestar, y el 42 % lo considera una prioridad máxima. De hecho, los consumidores de todos los mercados que estudiamos señalaron un aumento sustancial de la prioridad que dan al bienestar2 en los últimos dos o tres años.
Calculamos que el mercado mundial del bienestar supera los 1,5 billones de dólares, con un crecimiento anual del 5 al 10 %. El aumento del interés de los consumidores y de su poder adquisitivo presenta enormes oportunidades para las empresas, sobre todo a medida que el gasto en bienestar personal se recupera tras estancarse o incluso disminuir durante la crisis de la COVID-19. Al mismo tiempo, el mercado del bienestar está cada vez más saturado, lo que hace necesario que las empresas sean estratégicas en cuanto a dónde y cómo compiten.
En este artículo revelaremos lo que nos dicen los datos de nuestra encuesta sobre la evolución de las actitudes y los comportamientos de los consumidores en relación con el bienestar. Combinaremos estas conclusiones con las mejores estrategias para las empresas, tanto para los actores consolidados como para los nuevos participantes, a fin de satisfacer las necesidades y preferencias de los consumidores en este mercado sólido y en crecimiento.
Cómo definen el bienestar los consumidores
Dado que las percepciones del bienestar evolucionan constantemente, las empresas deben comprender el mercado desde la perspectiva del consumidor. Nuestra encuesta Future of Wellness reveló las categorías que más interesan a los consumidores (gráfico 1).
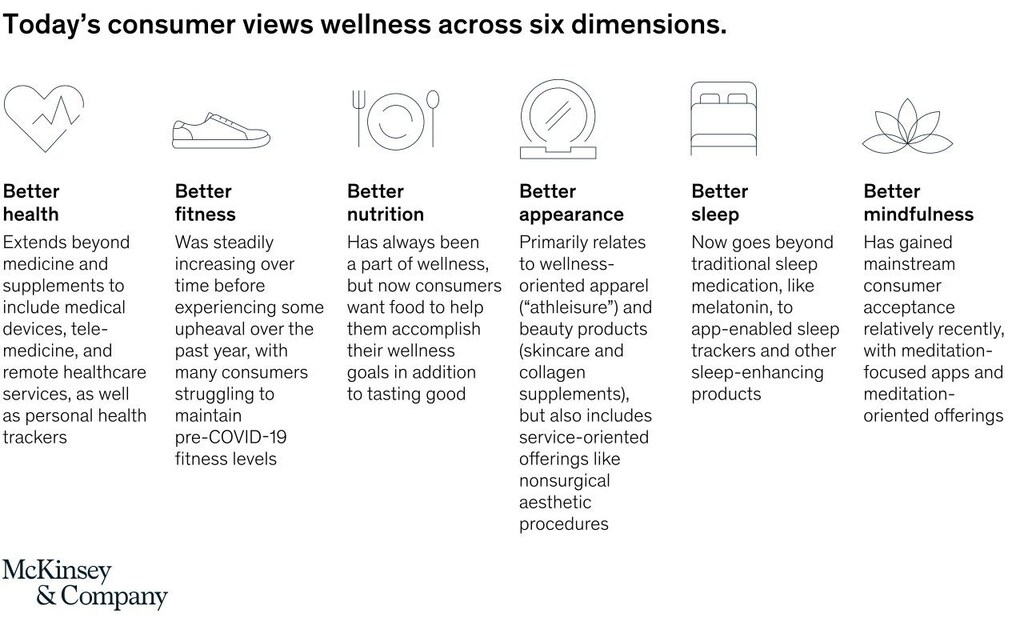
Mejor salud, probablemente la categoría más tradicional asociada al bienestar, va más allá de la medicina y los suplementos e incluye los dispositivos médicos de consumo, así como los rastreadores personales de salud. Los consumidores se encargan cada vez más de su propia salud: observamos un auge de la atención personalizada basada en datos, de aplicaciones que permiten a los consumidores reservar citas médicas o conseguir las recetas que necesitan de forma sencilla, y de dispositivos que les ayudan a controlar su salud y sus síntomas entre las visitas al médico.
Mejor forma física ha sido un reto durante el último año. Muchos consumidores tienen dificultades para mantener los niveles de forma física previos a la COVID-19 cuando no pueden acudir a sus gimnasios con la misma frecuencia ni practicar deportes de la misma manera que antes. Por ejemplo, un estudio británico reveló que la mayoría de los consumidores hizo menos ejercicio tras el inicio de los confinamientos por la pandemia, y que muchos no recuperaron sus niveles de ejercicio anteriores incluso cuando las restricciones se suavizaron o se levantaron.3Sin embargo, los objetivos de forma física perduran. Las propuestas creativas (como Peloton, Mirror y Tonal) que atienden las necesidades de los consumidores en sus hogares han experimentado un crecimiento sin precedentes en el último año.
Mejor nutrición siempre ha formado parte del bienestar, pero ahora los consumidores quieren que los alimentos no solo sean sabrosos, sino que también les ayuden a alcanzar sus objetivos de bienestar. Más de un tercio de los consumidores de todo el mundo afirma que “probablemente” o “sin duda” planea aumentar su gasto en aplicaciones de nutrición, programas de dieta, zumos depurativos y servicios de comida por suscripción durante el próximo año.
Mejor apariencia consiste principalmente en ropa orientada al bienestar (“athleisure”) y productos de belleza (como cosméticos para el cuidado de la piel y suplementos de colágeno). Recientemente han surgido varias propuestas de servicios en este ámbito para procedimientos estéticos no quirúrgicos, como la microaguja, los láseres y los chorros de oxígeno.
Mejor descanso es una categoría relativamente nueva y popular entre los consumidores, y quizá no sea de extrañar, dadas las tensiones que ha desatado la pandemia. Los medicamentos tradicionales para dormir, como la melatonina, ahora tienen competencia: rastreadores del sueño con aplicaciones y otros productos que mejoran el descanso (por ejemplo, cortinas opacas y mantas de gravedad). La mitad de los consumidores de todo el mundo manifestó su deseo de disponer de más productos y servicios que atiendan la necesidad de un descanso de mayor calidad.
Mejor atención plena ha ganado aceptación entre el gran público de consumo hace relativamente poco, en forma de aplicaciones centradas en la meditación, como Headspace y Calm, y de propuestas orientadas a la relajación y la meditación, como Travaasa y Soothe. Durante la crisis de la COVID-19, los informes sobre malestar mental han aumentado a nivel mundial; más de la mitad de los consumidores de cada uno de los países encuestados afirmó que quiere dar más prioridad a la atención plena. La mitad de los consumidores dijo que desearía que hubiera más productos y servicios de atención plena disponibles, lo que indica una oportunidad para las empresas.
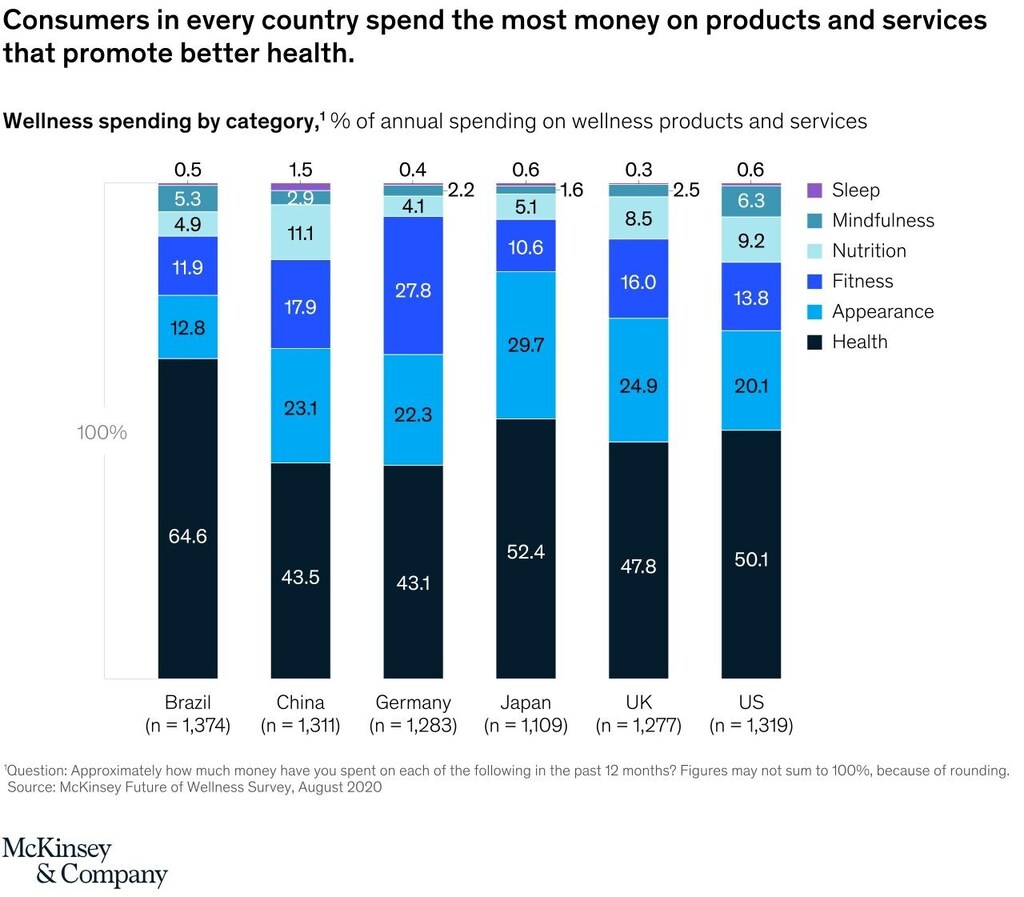
Cada una de estas seis categorías es importante para los consumidores de los países encuestados. La mejor salud aparece de forma constante como la dimensión del bienestar más importante (y la que registra el mayor nivel de gasto) en todos los mercados estudiados.
Al mismo tiempo, las respuestas relativas varían en otras categorías. Por ejemplo, los consumidores de Japón dan prioridad a la apariencia, mientras que los de Alemania destacan la forma física; los encuestados de Brasil y Estados Unidos están más interesados en la atención plena, y los de China y Reino Unido, en la nutrición (gráfico 2).
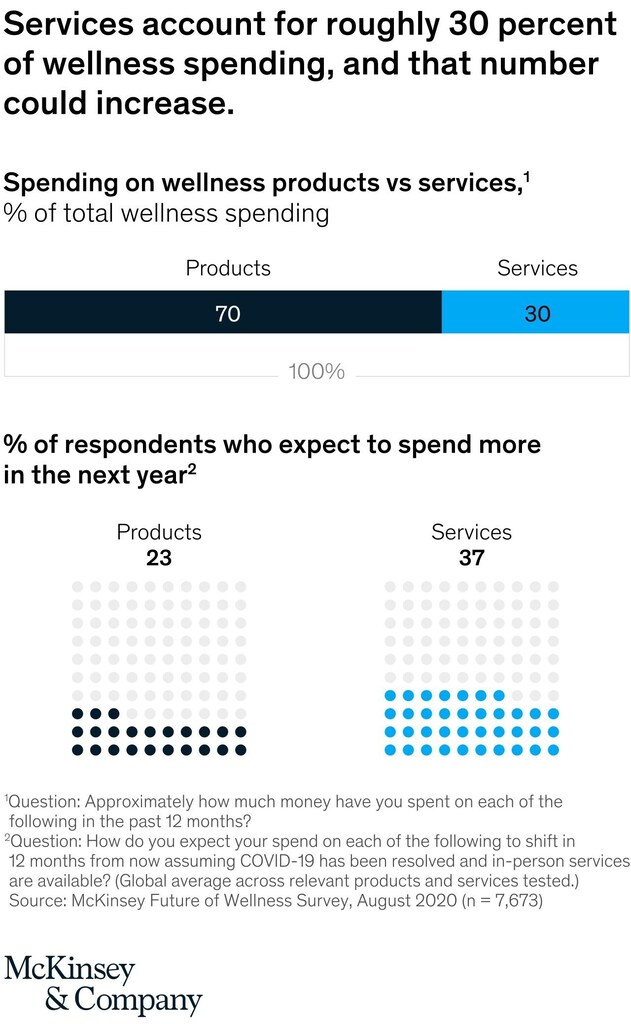
En el gasto total, los consumidores prevén aumentar sus compras de productos y servicios de bienestar durante el próximo año. Prevemos un mayor desplazamiento hacia los servicios, sobre todo aquellos (como el entrenamiento personal, la nutrición y el asesoramiento) que ponen el acento en la salud física y mental (gráfico 3).
Por último, las empresas deben entender que los consumidores del bienestar no constituyen un bloque monolítico con preferencias uniformes. Nuestra encuesta demostró que tienden a agruparse en grupos diferenciados que se comportan de forma muy distinta. Entusiastas del bienestar son consumidores de altos ingresos que siguen activamente a las marcas en las redes sociales, hacen un seguimiento de los lanzamientos de nuevos productos y se entusiasman con las innovaciones. Los socialmente responsables prefieren (y están dispuestos a pagar más por) marcas que son medioambientalmente sostenibles y que utilizan ingredientes limpios o naturales. Consumidores preocupados por el precio consideran que los productos de bienestar son importantes, pero comparan meticulosamente sus características y beneficios antes de comprar para conseguir la mejor oferta.
Los fieles prefieren mantener sus rutinas actuales y las marcas que conocen, mientras que los participantes pasivos apenas se implican en la categoría del bienestar y no siguen activamente a las marcas ni los nuevos productos. Comprobamos que los entusiastas del bienestar y los consumidores socialmente responsables son los que más gastan. Los fieles y los participantes pasivos gastan mucho menos que las personas de los demás grupos.
Aunque los consumidores de cada mercado se mueven por un conjunto único de factores de fidelidad a la marca, todos tienen alguna motivación relacionada con el precio y la compatibilidad con su estilo de vida.
Tendencias de los consumidores y cómo pueden responder a ellas las empresas
La investigación puso de manifiesto que las mejoras declaradas por los consumidores en sus niveles de bienestar se han quedado por detrás de sus expectativas en todos los países excepto China y Brasil, lo que sugiere que el mercado puede estar desatendido. La mayoría de los consumidores de todo el mundo afirma que sus niveles de bienestar personal se estancan o incluso disminuyen (gráfico 4).
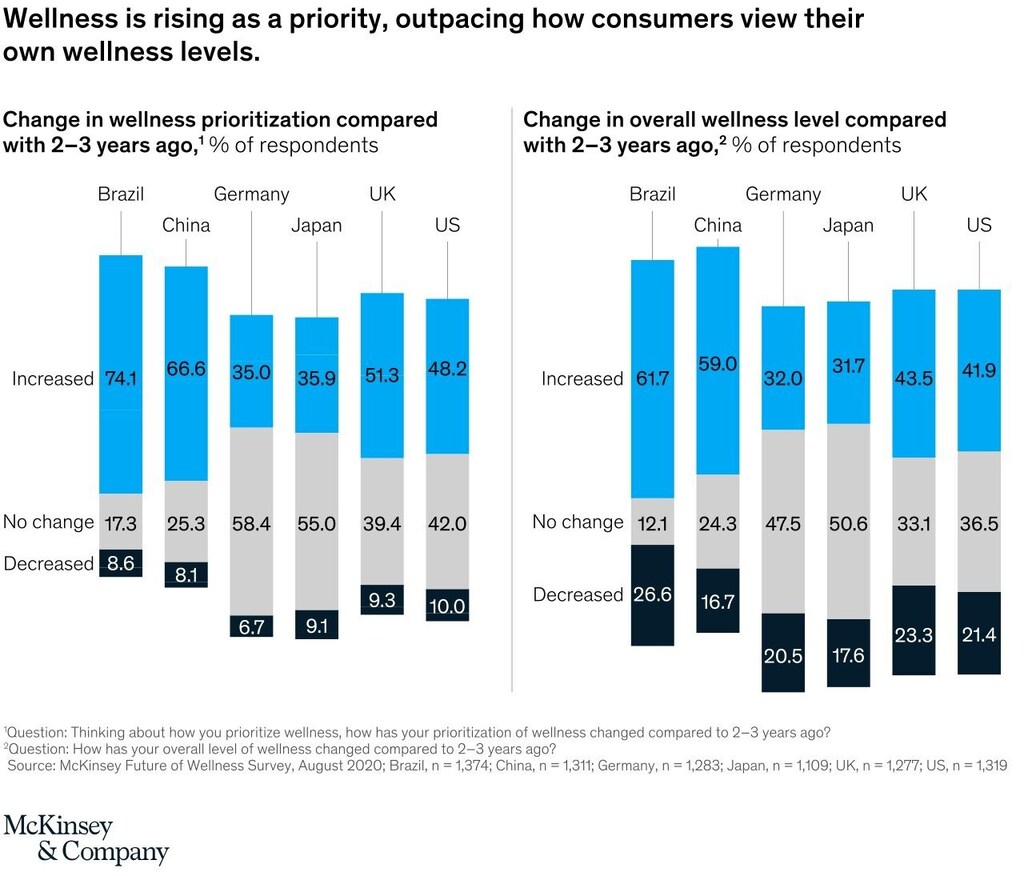
La investigación también reveló seis tendencias relacionadas con el bienestar de los consumidores que han ido ganando impulso con el tiempo. En conjunto, estas tendencias tienen implicaciones para los agentes del sector, desde la atención sanitaria tradicional al consumidor hasta la oferta de fitness, la nutrición, la belleza, la ropa y el comercio minorista. Una serie de estrategias, aplicadas correctamente, puede ayudar a las empresas a satisfacer las necesidades del consumidor y a aprovechar el rápido crecimiento de este sector.
Tendencia 1: los productos naturales y limpios tienen su momento de gloria
Los consumidores muestran gran interés por los productos naturales o limpios en diversos ámbitos, como el cuidado de la piel, los cosméticos, los multivitamínicos, los servicios de comida por suscripción y los potenciadores del sueño. La magnitud del cambio es llamativa. Los consumidores muestran una preferencia abrumadora por los productos naturales o limpios, especialmente en Brasil y China.
En el caso de los suplementos dietéticos, los consumidores de todo el mundo afirmaron, por un 41 % frente a un 21 %, que si tuvieran que elegir entre suplementos más naturales y suplementos más eficaces, optarían por la opción más natural. Lo mismo ocurre con el cuidado de la piel: por un 36 % frente a un 21 %, los consumidores dijeron que elegirían la opción más natural frente a la más eficaz.
Estrategia potencial para las empresas. Revise su hoja de ruta de desarrollo para determinar si tiene más oportunidades de introducir productos naturales u orientados al bienestar o de adquirir líneas de productos naturales o limpios. Esta estrategia podría variar según el segmento: en la confección, productos diseñados con materiales orgánicos o naturales y pensando en la sostenibilidad; en la salud del consumidor, productos de belleza naturales o limpios; en el comercio minorista, la presentación comercial de productos que transmitan una imagen auténticamente natural.
Zarbee’s Naturals se centró en ofrecer una solución a los padres que buscan remedios naturales para sus hijos; la marca propia de Sephora ha lanzado productos de maquillaje limpio4 y ha ampliado significativamente su oferta de maquillaje limpio en sus tiendas.
Tendencia 2: más personalización, por favor
Aunque muchos encuestados nos dijeron que la privacidad sigue siendo una preocupación, muchos (sobre todo en Brasil y China) se sienten más cómodos cambiando privacidad por personalización. Además, una gran mayoría de consumidores de todo el mundo afirma que da ahora más prioridad a la personalización que hace dos o tres años. En Estados Unidos, Reino Unido y Alemania, más del 88 % de los consumidores afirma que da tanta o más prioridad a la personalización que hace dos o tres años.
Estrategia potencial para las empresas. Desarrolle capacidades de mercadotecnia personalizada para dirigirse a los segmentos de consumidores más interesados en sus productos, con mensajes y narrativas adaptados a esos consumidores. Considere la posibilidad de incorporar a su hoja de ruta de productos ofertas personalizadas o semipersonalizadas.
Una start-up de bienestar, por ejemplo, ofrece suscripciones personalizadas de vitaminas y suplementos basadas en la información que los consumidores proporcionan a través de un cuestionario. Una empresa de tecnología para el fitness creó un rastreador de actividad física que recoge datos fisiológicos para ofrecer a los usuarios información personalizada sobre sueño y forma física. La membresía incluye el rastreador, el acceso a análisis diarios y coaching, y la posibilidad de unirse a comunidades en línea.
Tendencia 3: el futuro es digital
El cambio hacia los canales digitales se está produciendo a la velocidad de “una década en días”. Nuestra investigación sugiere que el cambio será duradero: la mayoría de las categorías de consumo seguirán proyectando un mayor crecimiento del comercio electrónico que de otros canales en los próximos años.
Sí observamos que los canales tradicionales se mantienen en determinadas categorías de productos: los alimentos fortificados, los multivitamínicos y el cuidado de la piel siguen vendiéndose en gran medida a través de tiendas físicas. Otras categorías emergentes (como los wearables de fitness) son casi totalmente nativas en línea. Los consumidores de China declaran la mayor proporción de gasto en bienestar en línea, seguidos por los de Japón, y por detrás los de Europa, Estados Unidos y Brasil.
Estrategia potencial para las empresas. Cree ofertas omnicanal y digitales fluidas para atender a sus consumidores allí donde se encuentren. Más allá de establecer relaciones con socios de canal, considere desarrollar una cadena de suministro, tamaños de envase, mercadotecnia u otros elementos específicamente para el comercio electrónico. En el caso de servicios como los gimnasios, adopte una estrategia en línea integral para desarrollar funciones con aplicaciones que mantengan el interés de los consumidores en todo el ecosistema.
Por ejemplo, una marca de vitaminas que solo vende en línea y que es conocida por su sostenibilidad ofreció inicialmente vitaminas para mujeres, pero ha ampliado su oferta a productos para hombres y niños. Su ecosistema incluye la aplicación de la empresa, que está integrada en Apple Health, además de una presencia activa en las redes sociales.
Tendencia 4: bajo la influencia de los influencers
Los influencers son una parte clave del mercado del bienestar, y una que las empresas tradicionales han tenido que aprender a aprovechar para conectar con los consumidores. En Estados Unidos, Europa y Japón, entre el 10 y el 15 % de los consumidores afirma seguir a influencers de redes sociales y haber realizado ya una compra basada en la recomendación de un influencer. Un porcentaje mucho mayor afirma que sin duda o probablemente considerará hacerlo en el futuro.
En China y Brasil, el porcentaje de consumidores que afirma que un influencer ha determinado sus decisiones de compra es mucho mayor, de entre el 45 y el 55 %. Esta tendencia se aplica de forma constante tanto a los influencers de gran escala en redes sociales (definidos como aquellos con 100.000 seguidores o más) como a los de pequeña escala (con menos de 100.000 seguidores). Una noticia poco grata para las celebridades es que su influencia parece estar disminuyendo entre la mayoría de los consumidores, en particular en Reino Unido.
Estrategia potencial para las empresas. Recurra a influencers para ganarse a sus consumidores en los canales sociales, colaborando con agencias para identificar a personas que encajen de forma natural con su marca y conecten de manera auténtica con su base de consumidores objetivo. Por ejemplo, una empresa europea de ropa deportiva recurre en gran medida a la mercadotecnia con influencers en Instagram y YouTube para llegar a su público objetivo de jóvenes aficionados al fitness.
En 2015, los datos de McKinsey mostraron que las redes sociales influyeron en el 26 % de las compras en todas las categorías de productos, un porcentaje que ha aumentado desde entonces. Nuestra encuesta demuestra que el bienestar no es una excepción: en todos los mercados estudiados, más del 60 % de los consumidores afirma que “sin duda” o “probablemente” considerará una marca o producto publicado por un influencer favorito.
Tendencia 5: el auge y el crecimiento constante de los servicios
Los servicios han sido una parte cada vez más importante del mercado del bienestar: las experiencias están disponibles cada vez más como oferta. Observamos esta tendencia en todos los países: los consumidores se orientan hacia servicios que atienden las necesidades de salud física y de salud mental (por ejemplo, entrenadores personales, nutricionistas y servicios de asesoramiento). Consideramos los servicios como un complemento, y no como un sustituto, del espacio general del bienestar. Los productos siguen siendo una parte constante y fundamental del segmento, con aproximadamente el 70 % del gasto en bienestar que los consumidores declaran a nivel mundial.
Estrategia potencial para las empresas. Las empresas de atención sanitaria al consumidor podrían considerar ofertas de diagnóstico o de coaching que favorezcan una conexión directa con el consumidor. Una empresa se asoció con un proveedor de telemedicina para introducir una aplicación que da a los padres acceso inmediato por vídeo a profesionales sanitarios para sus hijos. Las empresas de fitness podrían considerar propuestas como dispositivos conectados y comunidades virtuales: productos y servicios que van más allá de los gimnasios y el equipamiento deportivo.
Peloton amplió su oferta de servicios para incluir suscripciones a su aplicación de fitness, estudios presenciales y clases virtuales en directo, lo que le permitió llegar a consumidores que quizá no tengan el equipo de entrenamiento de Peloton. Las ventas de la empresa se dispararon en 2020, cuando aumentó la popularidad de los entrenamientos en casa durante la pandemia de COVID-19.5
Tendencia 6: las líneas entre categorías siguen difuminándose
Teniendo en cuenta las tendencias anteriores, las empresas están considerando cómo competir en las categorías y canales de salud y bienestar. Es fundamental identificar las áreas en las que los consumidores están dispuestos a concederles permiso para extender sus marcas.
La mayoría de los consumidores afirma que no quiere una única solución o marca que les ayude en todos los aspectos del bienestar, lo que sugiere que las extensiones específicas son un enfoque más eficaz para las empresas.
Estrategia potencial para las empresas. Evalúe las oportunidades de fusiones y adquisiciones para entrar en más categorías dentro del ecosistema del bienestar. Con este enfoque, es importante asegurarse de que cualquier adquisición tenga una justificación estratégica clara y tenga sentido a la luz del capital, las habilidades y las capacidades existentes del adquirente. Si se cumplen esas condiciones, consideramos que una estrategia de fusiones y adquisiciones programática bien definida y ejecutada puede ayudar a generar resiliencia y a obtener rendimientos superiores para los accionistas a lo largo del tiempo.
La adquisición de Mirror por parte de Lululemon, por ejemplo, le proporcionó una oferta digital que complementa su negocio principal de ropa deportiva. También ha experimentado con ofertas de nutrición, atención plena y fitness en sus tiendas, mediante estudios y clases comunitarias. Estos movimientos parecen estar en sintonía con el mensaje de marca de la empresa. Mientras tanto, otras aplicaciones de atención plena y fitness se han expandido hacia los “sleepcasts” o han pasado al coaching de salud personalizado y a la gestión de enfermedades para promover mejores resultados de salud.
Ganar en el mercado del bienestar
El mercado mundial del bienestar es sólido y está en crecimiento. En todas las categorías encuestadas, más consumidores afirmaron que iban a gastar más en bienestar que quienes dijeron que gastarían menos. La proporción de consumidores que planean aumentar su gasto fue especialmente elevada en algunas categorías, como los potenciadores de la memoria y del cerebro, los productos antienvejecimiento, los suplementos de belleza, los procedimientos cosméticos no invasivos, la nutrición (nutrición deportiva, zumos depurativos, coaches de nutrición, alimentos fortificados) y las propuestas de meditación y atención plena.
Este mercado ofrece margen de crecimiento a todo tipo de agentes del sector: empresas tradicionales de “nutracéuticos” con experiencia en requisitos regulatorios y de licencias; nuevos participantes mundiales con amplias cadenas de valor, capacidades de mercadotecnia y sólidas relaciones con los canales; consolidadores regionales con conocimiento local y alianzas; y marcas emergentes con conocimientos digitales, datos de consumo integrados y un modelo operativo ágil.
Al mismo tiempo, el sector del bienestar se vuelve cada vez más competitivo, por lo que las empresas deben reflexionar de forma crítica sobre estrategias para captar a los consumidores y sobre si un modelo de ecosistema puede tener sentido. Las empresas deberán ser deliberadas sobre dónde competir y cómo ganar con un modelo de prestación eficaz, ya sea la propiedad integral, las alianzas estratégicas, la externalización y la fabricación por contrato, o los mercados en línea.
El bienestar ha llegado para quedarse, ya que los consumidores de todos los países planean aumentar su gasto en salud personal, apariencia, fitness y mucho más. Si la pandemia nos ha enseñado una cosa, es que la salud física y mental seguirá siendo una prioridad para millones de personas en todo el mundo durante mucho tiempo.



