La industria musical se ha visto muy afectada por el coronavirus, y los ingresos por actuaciones en directo son la mayor víctima. Se calcula que un cierre de seis meses costaría a la industria más de 10.000 millones de dólares en patrocinios, y los retrasos más largos serían aún más devastadores.
La industria está respondiendo con nuevas formas de monetizar el consumo de música y modelos innovadores: Fortnite organizó un concierto de rap en directo que atrajo a casi 30 millones de espectadores.
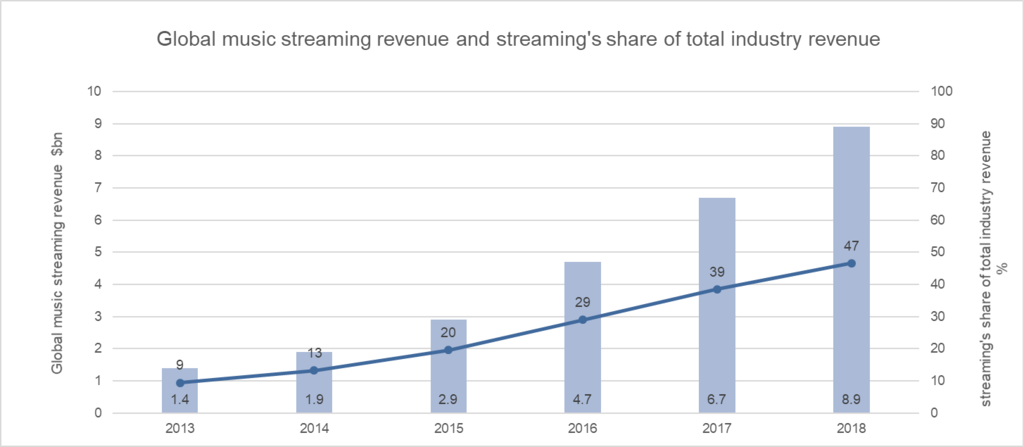
Es probable que la crisis acelere las tendencias subyacentes de la industria musical, dado el peso del streaming, que ha pasado del 9 % al 47 % de los ingresos totales del sector en tan solo seis años.
El modelo de negocio de la música
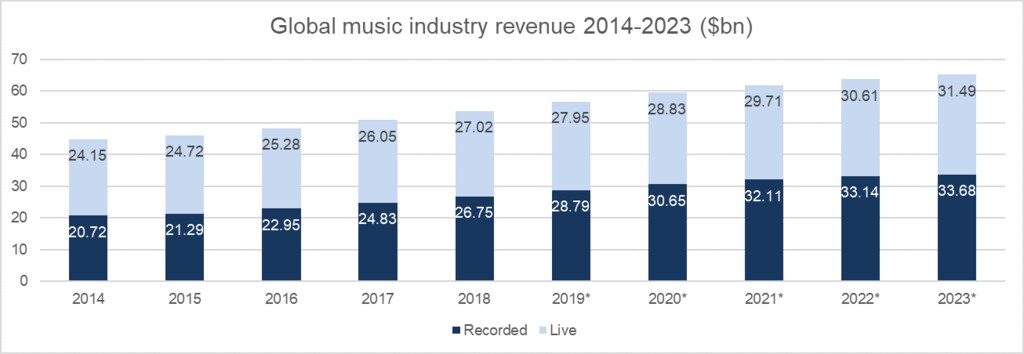
La industria musical mundial vale más de 50.000 millones de dólares, con dos grandes fuentes de ingresos. La primera, la música en directo, representa más del 50 % de los ingresos totales y procede principalmente de la venta de entradas para actuaciones en directo.
La segunda, la música grabada, combina los ingresos del streaming, las descargas digitales, las ventas físicas y los ingresos por sincronización (licencias de música para películas, videojuegos, televisión y publicidad). Hoy en día, la música grabada se acerca al máximo previo a la piratería de la industria, lo que demuestra la creciente adopción de los servicios de streaming tanto por parte de los sellos discográficos como de los consumidores. Actualmente, el streaming representa casi la mitad de los ingresos de la música grabada.
Los efectos del coronavirus en la industria musical
1. Ventas y streaming
Tras la pandemia, las ventas físicas, que representan una cuarta parte de los ingresos de la música grabada, han caído alrededor de un tercio –algo previsible dado el cierre de las tiendas–, mientras que las ventas digitales han descendido en torno a un 11 %. Esto coincide con la caída general del gasto discrecional.
Las pruebas también demuestran que la forma en que la gente escucha música está cambiando a raíz del coronavirus. En China, Tencent Music Entertainment (TME) informó de cambios en los hábitos de escucha durante la pandemia, con más consumidores que utilizan aplicaciones domésticas en televisores y dispositivos inteligentes.
«Aunque nuestros servicios de entretenimiento social se han visto afectados en cierta medida, recientemente hemos empezado a observar una recuperación moderada. En el primer trimestre de 2020, los ingresos por suscripciones a música en línea aumentaron un 70,0 % interanual. El número de usuarios de pago de música en línea alcanzó los 42,7 millones, lo que supone un incremento interanual del 50,4 %». Tsai Chun Pan, vicepresidente del grupo del Departamento de Cooperación de Contenidos de TME.
Spotify, que también sumó suscriptores durante el primer trimestre de este año, ha señalado el cambio en las rutinas de los consumidores, al afirmar que los hábitos diarios ahora reflejan el consumo de fin de semana, así como el auge de los géneros relajantes.
En cuanto a la cantidad de música consumida, los primeros datos mostraron una reducción del streaming de entre el 7 % y el 9 % en algunos mercados, aunque parece que ya se ha recuperado. Al mismo tiempo, han aumentado los streams de vídeos musicales bajo demanda. Las razones están relacionadas con un cambio de comportamientos: la pandemia ha intensificado el interés de la gente por los medios informativos (especialmente la televisión), mientras que la reducción de los desplazamientos al trabajo y el cierre de gimnasios han desplazado la escucha a diferentes franjas del día.
2. Gasto publicitario
La industria musical también se ve afectada por la reducción del gasto publicitario que se está produciendo en todo el mundo. Una encuesta de la Interactive Advertising Bureau muestra que alrededor de una cuarta parte de los compradores de medios y las marcas han suspendido toda la publicidad durante el primer semestre de 2020, y un 46 % más ha reducido su gasto. Esto, unido a una reducción aproximada de un tercio en el gasto publicitario digital, afectará a los canales musicales financiados con publicidad y, por tanto, tanto a los ingresos totales del sector como a los ingresos individuales de los artistas. Spotify anunció que no alcanzó sus objetivos publicitarios del primer trimestre debido a los cambios en los presupuestos publicitarios.
3. Distribución
En cuanto a la distribución, existe una creciente lista de artistas que retrasan los lanzamientos hasta más adelante en el año. En parte, esto se debe a la imposibilidad de usar las giras para promocionar nuevos álbumes, y la música en directo en general se ha visto gravemente afectada. Se han cancelado una extensa lista de grandes conciertos y eventos.
Mientras continúen las prohibiciones de grandes concentraciones, los ingresos por actuaciones en directo son prácticamente nulos –lo que reduce efectivamente a la mitad los ingresos totales del sector. Sin contar las ventas de entradas y de merchandising, se calcula que un cierre de seis meses costaría a la industria más de 10.000 millones de dólares en patrocinios, y los retrasos más largos serían aún más devastadores.
Además, las perspectivas posteriores a la pandemia parecen difíciles, y se prevé que las previsiones de crecimiento de la música en directo se revisen de forma significativa. Recuperar la confianza de los consumidores en el sector será complicado: una encuesta muestra que, sin una vacuna probada, menos de la mitad de los consumidores estadounidenses planea acudir a conciertos, cines, eventos deportivos y parques de atracciones cuando reabran. Esto afectará enormemente a los artistas, que obtienen alrededor del 75 % de sus ingresos de los espectáculos en directo, mientras que los datos muestran que una parte cada vez mayor de los ingresos de la música en directo va a parar al 1 % de los artistas con más éxito (60 % en 2019, frente al 26 % en 1982).
Ante las presiones inmediatas, la industria ha desarrollado medidas para mitigar el impacto de la COVID-19.
Mecanismos de apoyo público-privados para artistas y equipos técnicos
La industria se ha unido en torno a su comunidad con varias iniciativas de financiación disponibles para las personas cuyos ingresos se han visto afectados por el coronavirus. Entre ellas se incluyen donaciones significativas de Universal Music Group (UMG), Live Nation Entertainment, así como de gigantes del streaming como Spotify, Amazon Music, TIDAL, YouTube Music y otros muchos más. Tencent Music Entertainment, la mayor plataforma musical de China, también se suma a estos esfuerzos a través de su empresa matriz.
Muchos proveedores han creado mecanismos que permiten a los consumidores donar directamente a los fondos de su elección; otros ejemplos incluyen anticipos sin intereses sobre los pagos de derechos de autor para casos de dificultad derivados de las suspensiones en la producción musical y de eventos.
El sector público también está respondiendo. Los gobiernos de todo el mundo han diseñado paquetes de ayudas para las industrias y los trabajadores afectados por la crisis, que en conjunto suman billones de dólares en gasto, subvenciones y préstamos. Estos paquetes de estímulo no son específicos de la industria musical, pero muchos contienen disposiciones para empresas de medios de comunicación, artes y cultura, además de ampliar las redes de seguridad para los trabajadores afectados.
Nuevas formas de interactuar con los seguidores
En los primeros momentos tras las prohibiciones de concentraciones masivas, algunos recintos ofrecieron retransmisiones en directo de las actuaciones. Sin embargo, incluso estos formatos se han suspendido al cerrar esas plataformas. Ahora, los artistas están llegando directamente a sus seguidores desde sus propios hogares, utilizando servicios como Twitch, Instagram TV y otros. Esto no es nuevo, pero la pandemia ha ampliado la audiencia disponible, y los sellos discográficos lo están facilitando al proporcionar equipos de retransmisión en directo a los intérpretes. Las plataformas de streaming también han habilitado nuevos métodos de monetización, como las membresías a canales de artistas que permiten acceder antes o en exclusiva a contenidos, así como los eventos virtuales y las funciones de comentarios de pago.
En China, Tencent Music Entertainment publicó datos sobre el impacto de estas medidas. Tsai Chun Pan afirma que, a través de su programa Tencent Musicians, «más del 80 % de los músicos que recibieron incentivos de ingresos exclusivos vieron aumentar sus ingresos en más de un 50 %, mientras que más del 40 % de los artistas declararon que sus ingresos aumentaron un 100 % o más».
Estas nuevas formas de interacción de los músicos, sellos y gestores de recintos con sus seguidores podrían ser una estrategia para establecer vínculos más sólidos a largo plazo con el público. El sector está respaldando estos esfuerzos: Vivendi, por ejemplo, ha desarrollado una plataforma para que los artistas actúen, interactúen con sus seguidores y compartan contenidos –no obtiene dinero de la plataforma en sí, pero se beneficia indirectamente de los derechos de autor y los patrocinios. Y Verizon está trabajando con socios como Live Nation Entertainment para organizar eventos virtuales y series de vídeo.
¿Beneficios a largo plazo?
A largo plazo, es probable que la cadena de valor central de la industria musical siga siendo en gran medida la misma. Los artistas profesionales publican música a través de uno de los tres grandes sellos discográficos –UMG, Sony Music o Warner Music– o, alternativamente, a través de una editorial independiente. Este modelo operativo representa el 97 % de la música grabada en cuota de mercado y puede experimentar fluctuaciones, pero es poco probable que se produzcan trastornos importantes.
Además, no se prevé que cambie la integración de autores, compositores e ingenieros de posproducción en el desarrollo de la música, aunque es posible que más trabajo se realice a distancia. Los artistas y los sellos mantendrán estrechos vínculos con las plataformas de streaming, los operadores de recintos y los promotores de eventos para distribuir la música.
La crisis podría acelerar las tendencias subyacentes de la industria musical. Estas se basan en la importancia del streaming para el sector, que ha pasado del 9 % al 47 % de los ingresos totales de la industria en tan solo seis años.
Los sellos discográficos han incrementado sus valoraciones en los últimos años, atribuido en gran medida al crecimiento del número de consumidores que utilizan servicios de streaming de pago, y varios se están preparando ahora para salir a bolsa.
A medida que el consumo ha crecido, los hábitos de gasto han cambiado. Mientras algunos consumidores contratan más servicios de suscripción en casa, otros han renunciado a sus suscripciones por la presión económica. Los servicios con un modelo de negocio dual pueden mantener la relación con sus clientes durante la crisis, pasando a un modelo gratuito para el consumidor financiado por publicidad hasta que la economía se recupere. Como los patrones de consumo se han desplazado al hogar durante la crisis, los servicios independientes del dispositivo y de la plataforma han podido seguir a los oyentes.
Mantener estrategias de monetización adaptables puede abrir nuevas vías para que la industria colabore con otros sectores en el futuro. Por ejemplo, los videojuegos y la televisión integran canciones, composiciones y partituras musicales en sus contenidos, pero estos ingresos por sincronización representan actualmente solo el 2 % de los ingresos de la música grabada. Los marcos comerciales para los acuerdos de sincronización están actualmente poco desarrollados, por lo que existe una oportunidad de crecimiento, aunque aún queda un largo camino para alcanzar una cuota de ingresos comparable a la del streaming.
China muestra un ejemplo de cómo podría funcionar en la práctica la flexibilidad. Durante la crisis del coronavirus, las plataformas de streaming musical de allí introdujeron las propinas como nueva forma de que los consumidores apoyen a los artistas. En el futuro, las plataformas podrían quedarse con una parte de estos pagos, desarrollando así un nuevo flujo de ingresos basado en el streaming.
¿Qué está haciendo el Foro Económico Mundial para medir el valor de los medios?
Como el consumo musical es cada vez más digital, existe un papel creciente de las plataformas de terceros en la configuración de la distribución, el descubrimiento y el comportamiento de los consumidores de música. Durante la pandemia, Fortnite organizó un concierto de rap en directo que atrajo a casi 30 millones de espectadores, lo que pone de relieve el potencial de las alianzas intersectoriales para interactuar con los usuarios y promocionar a los artistas de una nueva forma. Es probable que los titulares de derechos y los distribuidores sigan adoptando enfoques similares en el futuro.
Además, esto sugiere que la industria está buscando formas de hacerlo sin depender por completo del streaming y de las actuaciones presenciales. El streaming puede ser muy eficaz para llegar a los consumidores, pero deja a los titulares de derechos más dependientes de plataformas de terceros, y una peculiaridad del modelo de negocio del streaming muestra cómo podría cambiar en el futuro la relación con estos proveedores. En general, las plataformas pagan a los titulares de derechos un porcentaje mínimo de los ingresos por suscripciones –en el caso de Spotify, alrededor del 65 % – con una compensación adicional determinada por el número de reproducciones.
¿Qué está haciendo el Foro Económico Mundial para gestionar los riesgos emergentes de la COVID-19?
Este acuerdo tiene dos implicaciones para la industria. En primer lugar, incentiva a los servicios de streaming a orientar el consumo hacia formas de audio no licenciadas, como los podcasts. Las pruebas sugieren que el cambio ya ha comenzado: desde 2014, la música como porcentaje del consumo total de audio ha disminuido alrededor de un 5 %, y el consumo de contenidos hablados ha aumentado en todos los grupos de edad. Si la proporción del streaming musical disminuye, las plataformas tendrán margen para renegociar sus relaciones con los sellos discográficos.
La segunda implicación se refiere al propio contenido. Las investigaciones han demostrado que las canciones son cada vez más cortas y directas, principalmente como respuesta a la necesidad de aumentar el número de reproducciones individuales. Otros agentes se están adaptando, como describe Tsai Chun Pan: «El vídeo corto es un nuevo modelo de entretenimiento. Este modelo tiene una enorme demanda de contenido musical, lo que no solo nos ha traído muchas oportunidades nuevas, sino que también nos ha proporcionado un nuevo canal de promoción y distribución de contenidos». TikTok, que ya está cambiando la forma en que los consumidores descubren la música, está desarrollando su propio servicio de streaming que se espera que contribuya a estas dinámicas en evolución.



