El futuro de la productividad y del crecimiento económico en Estados Unidos y Europa es incierto.
Un trío de economistas ha analizado datos de ocho sectores económicos para exponer las condiciones clave de una recuperación sostenida tras la crisis de la COVID-19.
Concluyen que el débil crecimiento de la productividad que siguió a la crisis global puede evitarse si se cumplen dos condiciones.
La pandemia de COVID-19 ha cobrado un espantoso número de muertes y, a pesar del asombrosamente rápido desarrollo de las vacunas, la crisis de salud pública está lejos de estar contenida. De hecho, en la primavera de 2021, Europa parece encontrarse en una tercera ola y la enfermedad amenaza con volverse endémica, un cambio estructural al que nuestras economías tendrán que adaptarse. La pandemia ha provocado la recesión más profunda desde la Segunda Guerra Mundial, golpeando la demanda y la oferta de forma simultánea y con distinta intensidad según la industria (Baldwin 2020). Las perspectivas de las industrias que dependen del contacto social han cambiado, probablemente, para siempre.
Aunque pueda sonar panglosiano, de este caos surgen señales de que podría estar emergiendo un aspecto positivo. Las primeras evidencias sugieren que la COVID-19 ha empujado a algunas empresas a adoptar innovaciones de procesos que eran tecnológicamente posibles, pero en gran medida infrautilizadas, antes de la crisis. Estas mejoras, muy necesarias desde hace tiempo, en la forma en que operan las empresas podrían generar un dividendo sustancial de productividad, lo que ofrece esperanza de una nueva fase de dinamismo económico una vez que las economías se reabran. Robert Gordon (2016) señaló una dinámica similar al explicar la trayectoria dinámica de la producción por hora trabajada en las economías industrializadas (y en proceso de industrialización) después de la Segunda Guerra Mundial.
El impacto de la pandemia puede haber inducido un shock positivo similar en la productividad multifactorial. Bajo la presión de las terribles circunstancias, la reticencia –un fenómeno histórico recurrente– a aplicar formas nuevas y diferentes de hacer las cosas dio paso a un comportamiento más audaz (David 1990). La aplicación generalizada de las innovaciones suele ser lenta. Las técnicas heredadas sobreviven con regularidad durante periodos prolongados. Esta es una de las razones de la notable variación observada en la eficiencia dentro de las industrias (Syverson 2011).
La pandemia ha cambiado sin duda nuestro entorno económico, abriendo perspectivas diferentes. La nueva investigación del McKinsey Global Institute (2021a) explora las posibles trayectorias de crecimiento de la productividad hasta 2024 en Estados Unidos y Europa. Un análisis de ocho sectores indica que existe potencial para acelerar el crecimiento anual de la productividad laboral en torno a un 1% anual hasta 2024. Si esto llegara a materializarse, supondría más del doble de la tasa alcanzada tras la crisis global. Esto implicaría un PIB per cápita adicional en 2024 que oscilaría entre unos 1.500 dólares en España y unos 3.500 dólares en Estados Unidos. Sería un resultado sorprendente, pero lograrlo requerirá dos condiciones clave: que las acciones que impulsan la productividad se extiendan ampliamente, a muchas empresas, y que la demanda sea sólida.
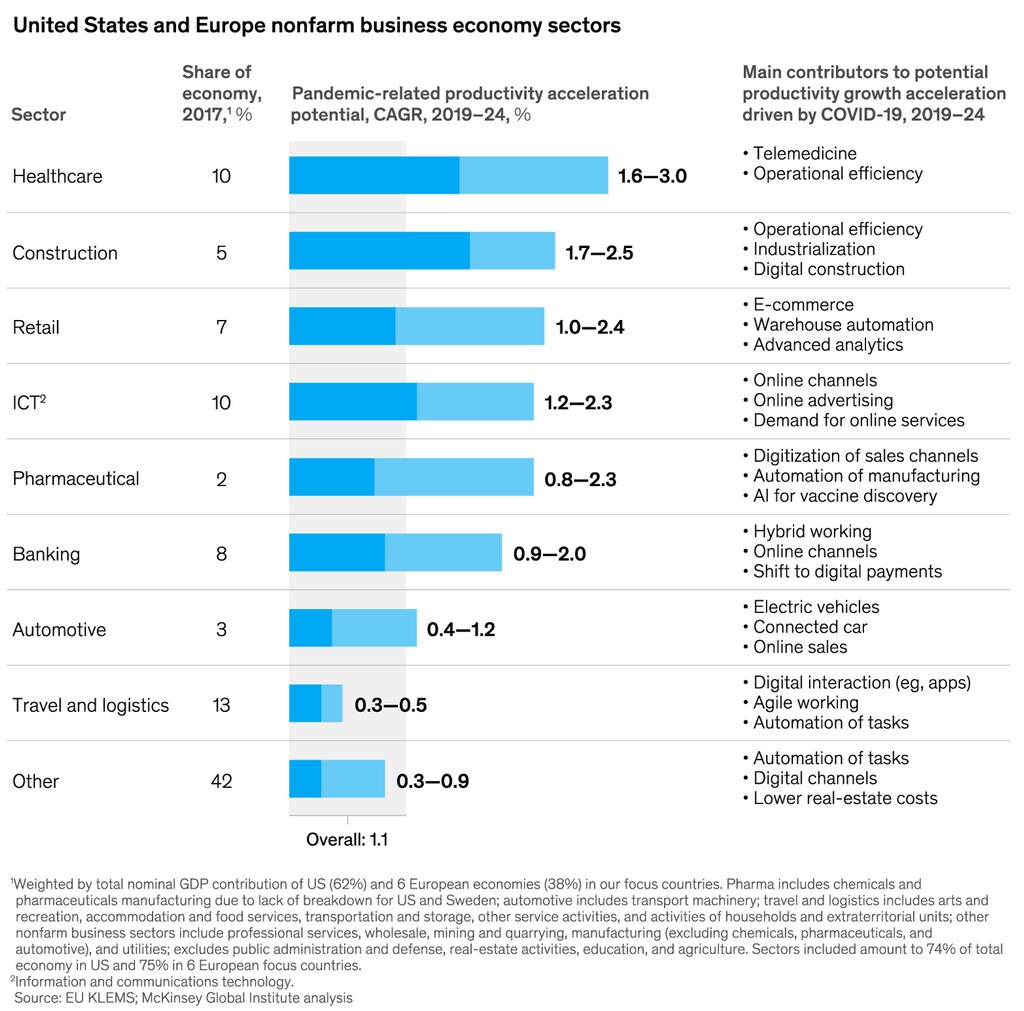
Mientras la actividad económica se desplomaba durante la pandemia, muchas empresas, así como organizaciones sanitarias, dieron pasos audaces que podrían impulsar el crecimiento de la productividad laboral. Desde una perspectiva sectorial, las mayores ganancias que podrían obtenerse, de alrededor del 2%, podrían darse en la sanidad, la construcción, las TIC y el comercio minorista (véase la Figura 1).
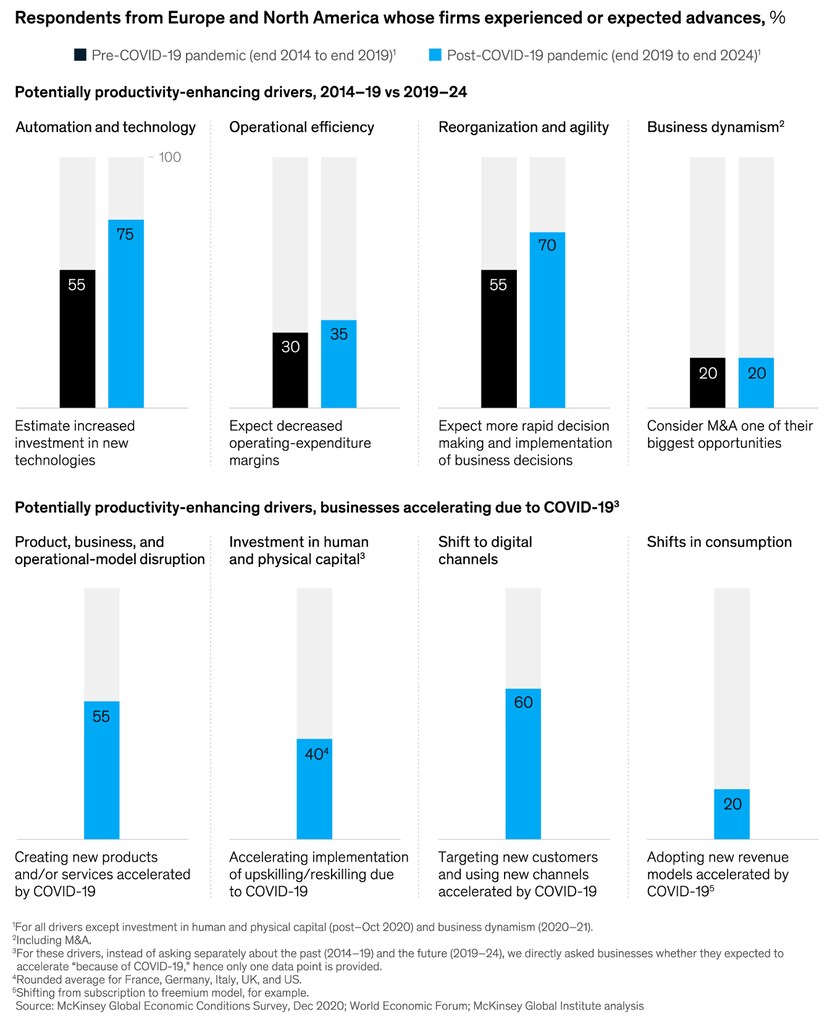
La pandemia empujó a las empresas a acelerar el despliegue de tecnologías que llevaban tiempo disponibles, entre ellas la digitalización, la robótica y los controles algorítmicos de procesos. Si se dan las condiciones adecuadas, este «reprocesamiento creativo» podría elevar de forma permanente la productividad laboral al sustituir empleados por tecnología. Una encuesta del McKinsey Global Institute (2020a) realizada en octubre de 2020 reveló que las empresas digitalizaron muchas actividades entre 20 y 25 veces más rápido de lo que antes consideraban posible. Una encuesta a directivos de McKinsey realizada en diciembre de 2020 reveló que el 51% de los encuestados en Norteamérica y Europa había aumentado sustancialmente la inversión en nuevas tecnologías (excluidas las tecnologías de trabajo remoto) ese año.
En la sanidad, el mayor uso de la telemedicina impulsado por la pandemia tiene el potencial de ser el principal motor de una posible aceleración del crecimiento de la productividad. Los expertos del sector afirman que el 20% de la atención sanitaria podría prestarse de forma virtual de manera permanente. En la construcción, la mitad de los encuestados en una encuesta de McKinsey de mayo de 2020 declaró que ya había aumentado la inversión en transformación del sector, incluida la digitalización (McKinsey Global Institute 2020c).
Durante 2020 se produjo un amplio cambio hacia los canales de interacción en línea. En el comercio minorista, el comercio electrónico experimentó un auge (McKinsey Global Institute, 2020b). Antes de que estallara la pandemia, se preveía que el comercio electrónico representaría menos de una cuarta parte de todas las ventas minoristas en Estados Unidos en 2024; durante los dos primeros meses de la crisis de la COVID‑19, la cuota real del comercio electrónico en las ventas minoristas totales pasó del 16 al 33%. Un minorista logró en ocho semanas el equivalente a tres años de crecimiento del comercio electrónico previo a la pandemia. Se trata de cambios estructurales que establecen efectos de retroalimentación positivos y autorreforzados. Volver a las formas anteriores resulta inverosímil.
Una respuesta inmediata a las caídas de ingresos provocadas por la pandemia fue que las empresas se esforzaran por ser más eficientes: repensar sustancialmente sus modelos de producto, de negocio y de operación, y responder mejor a los cambios del contexto. Las encuestas indican que aún queda más por venir. La encuesta de McKinsey de diciembre de 2020 mostró que alrededor del 75% de los encuestados en Norteamérica y Europa afirmaban esperar que la inversión en nuevas tecnologías se acelerara sustancialmente en 2020–24, frente al 55% que afirmó haber aumentado dicha inversión en 2014–19 (véase la Figura 2).
Condición 1: la difusión del cambio por el lado de la oferta debe extenderse
La primera condición que debe darse es que la reorganización proactiva por el lado de la oferta debe extenderse mucho más, en particular en los sectores lo bastante grandes como para que la difusión tenga un impacto en la productividad de toda la economía. Sin embargo, hasta el tercer trimestre de 2020, la acción empresarial parece concentrarse en grandes empresas «superestrella», definidas como el 10% superior de las empresas por ingresos y beneficio económico de 2019 (Manyika et al. 2018).
El análisis del MGI utilizó una serie de métricas (imperfectas) disponibles a nivel de empresa, como el gasto en I+D, la inversión y las fusiones y adquisiciones, como indicadores de posibles impulsores que podrían acelerar la productividad a corto y medio plazo. Las métricas mostraron nuevos avances en las empresas de sectores que ya estaban por delante de sus competidores antes de la pandemia. Por ejemplo, entre el tercer trimestre de 2019 y el de 2020, los gastos de capital disminuyeron mucho menos en las grandes superestrellas que en otros grupos de empresas. La inversión en I+D de las grandes superestrellas estadounidenses creció en unos 2.600 millones de dólares (el 66% del crecimiento total de la inversión en I+D en el tercer trimestre de 2020 respecto al año anterior), frente a 1.400 millones de dólares para el resto de tipos de empresas (34%).
Si los avances no se difunden ampliamente, cualquier aceleración del crecimiento de la productividad podría quedarse por debajo de su potencial, la brecha entre las superestrellas y una larga cola de empresas rezagadas o incluso zombis podría ampliarse, y la desigualdad de ingresos y el desempleo podrían aumentar (McGowan, 2017). En definitiva, podría repetirse la «gran división» observada tras la crisis global de 2008, en la que, en el mejor de los casos, solo una minoría de empresas, hogares y regiones disfrutaría de crecimiento de la productividad y de los ingresos.
En conjunto, aún está por ver si la difusión de acciones empresariales potencialmente mejoradoras de la productividad será lo bastante amplia como para mover la aguja de economías enteras. La situación parece algo más favorable en Estados Unidos, a pesar de una dinámica de superestrellas más pronunciada, porque las pymes representan una proporción menor de la economía y la creación de nuevas empresas ha aumentado durante la pandemia: un 24% en 2020 respecto a 2019. En Europa, las pymes representan una proporción mayor de la economía, y la formación de nuevas empresas cayó bruscamente durante este periodo en el sur de Europa.
Condición 2: la demanda debe ser sólida
Crece el optimismo de que, cuando la crisis sanitaria esté contenida, la demanda acumulada y los ahorros acumulados durante la pandemia podrían liberarse, y podría producirse un fuerte rebote inicial de la demanda, liderado por el consumidor McKinsey Global Institute (2021a). La cuestión clave es si la demanda puede mantenerse tras ese rebote inicial.
El gran paquete de apoyo económico del gobierno estadounidense, en particular los 1,9 billones de dólares aprobados por el Congreso en marzo de 2021, junto con un importante proyecto de ley de infraestructuras que actualmente se debate como iniciativa de seguimiento a medio plazo, podría crear condiciones económicas de «alta presión», situando a la economía estadounidense en una trayectoria sólida. En Europa, sin embargo, la situación hasta ahora parece mucho menos dinámica y considerablemente más vulnerable.
Las condiciones de demanda saludables deben mantenerse para propiciar aumentos sostenidos de la productividad. En un entorno muy incierto, con empresas que experimentan una baja demanda de sus productos y servicios, las empresas se muestran comprensiblemente reacias a comprometer recursos en innovación y reingeniería gerencial, y las empresas más productivas tienen más dificultades para ganar cuota de mercado.
Las economías avanzadas ya tenían un problema de demanda mucho antes de la pandemia. Con frecuencia, el crecimiento de la productividad no se había traducido en un crecimiento amplio de los salarios y del consumo. En Estados Unidos, el crecimiento del salario mediano ha estado alrededor de un 18% por debajo del crecimiento de la productividad desde 2000, lo que equivale al 6,5% del PIB actual en salarios no percibidos (Bughin et al. 2019). Además, las tasas de inversión estaban en declive a largo plazo, lo que refleja factores como el envejecimiento, el lento crecimiento y el cambio hacia intangibles (que consumen menos capital).
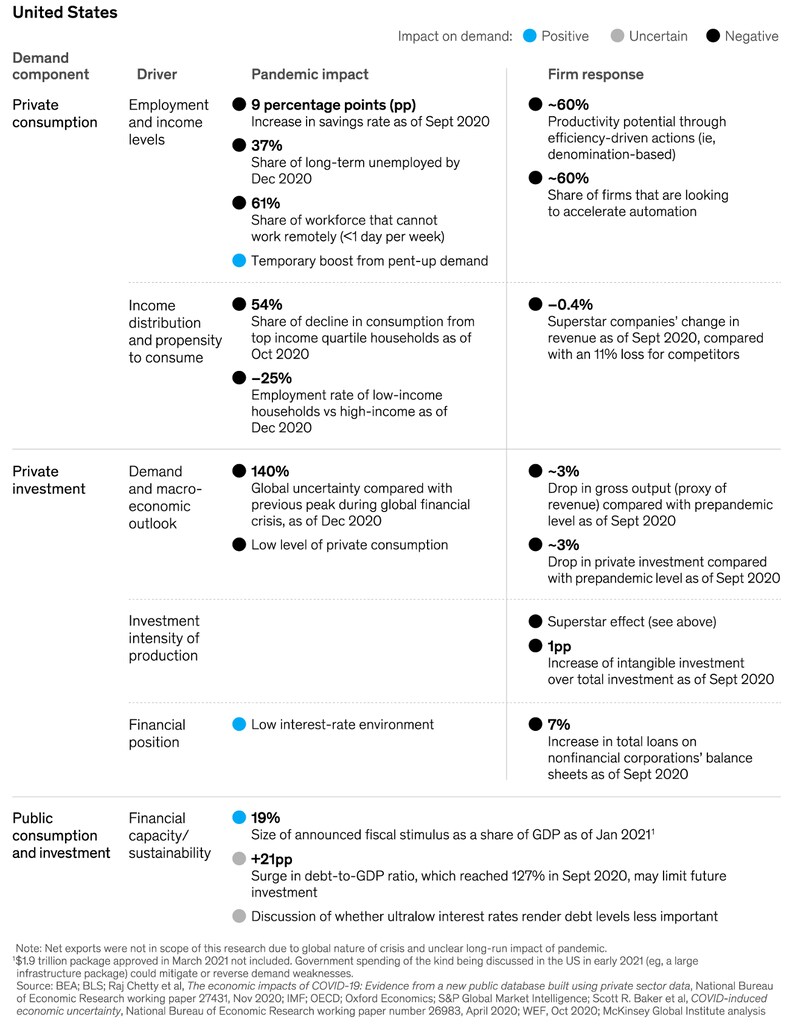
La pandemia y la forma en que las empresas han respondido a ella podrían reforzar estos lastres (véase la Figura 3). Nuestros análisis sectoriales sugieren que alrededor del 60% del potencial de productividad estimado procede de empresas que adoptan medidas para reducir los costes laborales y otros costes de insumos, por ejemplo mediante una mayor automatización (McKinsey Global Institute 2021b).
¿Se darán las condiciones adecuadas tras la pandemia?
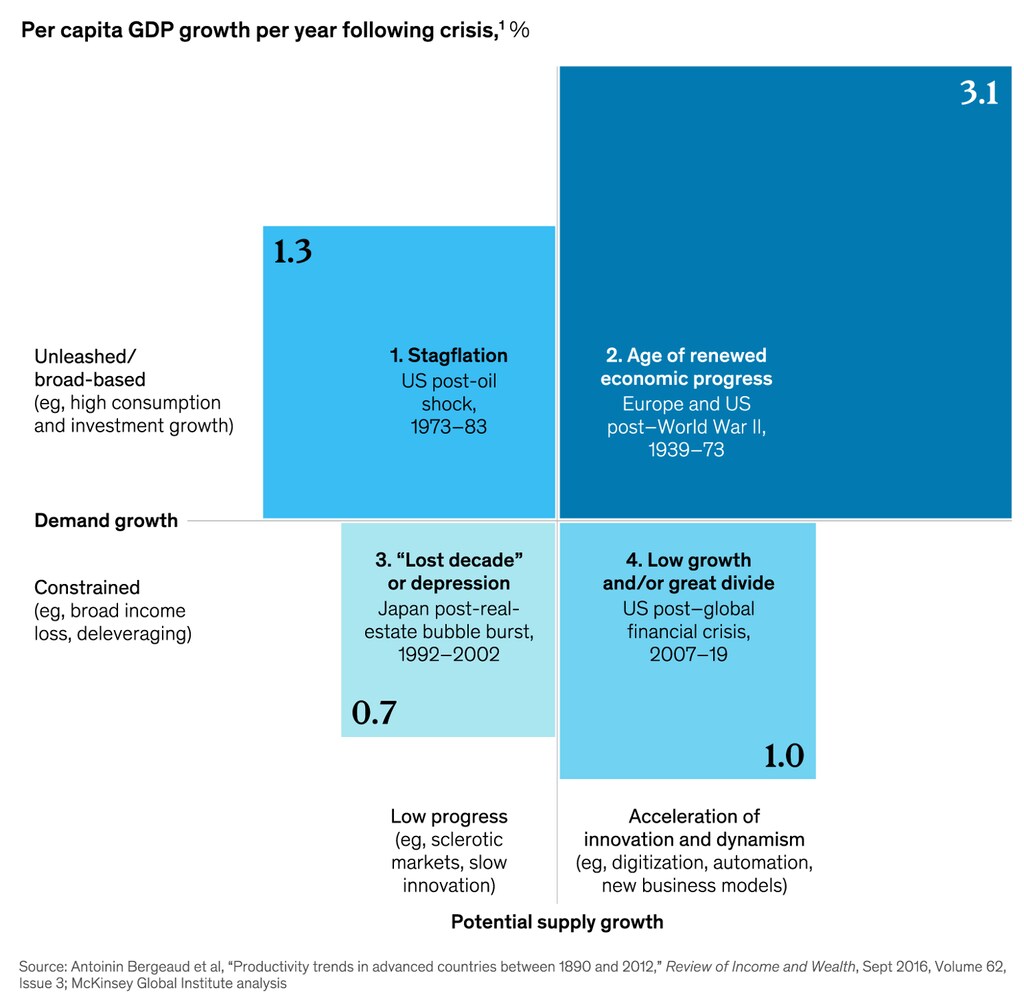
El camino a seguir depende de las decisiones políticas que se tomen (véase la Figura 4). Lamentablemente, un crecimiento similar al de los años posteriores a la crisis global es un resultado plausible, en particular en Europa si no hay una acción sostenida y decidida para extender más ampliamente los avances, apoyando la demanda y, al mismo tiempo, la inversión. Al mismo tiempo, existe una oportunidad clara para que la recuperación evolucione como lo hizo en los años de la posguerra si se toman tales medidas.
Lo que está en juego es enorme. Partiendo del PIB per cápita de Estados Unidos en 2019, la diferencia entre mantener durante diez años una tasa de crecimiento per cápita similar a la posterior al final de la Segunda Guerra Mundial o a la experimentada tras la crisis global, por ejemplo, equivale al 27%, o unos 17.000 dólares.
Para la innovación y la difusión por el lado de la oferta, las grandes corporaciones deben seguir invirtiendo en innovación y en la reingeniería de sus organizaciones para volverse más flexibles y adaptables, pero también deberían considerar cómo catalizar el cambio en toda su cadena de suministro y sus ecosistemas. Los responsables políticos pueden apoyar estos esfuerzos mediante, por ejemplo, la contratación pública centrada en la innovación, la inversión directa en I+D y la revisión de las normas sobre plataformas, acceso a datos y competencia, los procedimientos de insolvencia y las regulaciones de productos y del mercado laboral.
Por el lado de la demanda, un apoyo económico público a gran escala, sostenido y directo podría minimizar o incluso revertir la brecha potencial de demanda y, aunque existe un debate activo sobre la sostenibilidad de tales esfuerzos, parece importante que el apoyo público no se retire prematuramente antes de que las economías hayan alcanzado la «velocidad de escape». En Europa, esto podría forzar ciertas interpretaciones del manual de normas fiscales que actualmente se está revisando. Hay argumentos sustanciales para considerar un nuevo enfoque (Blanchard et al. 2021).
Pero apoyar la demanda no es solo tarea de los gobiernos. Las empresas también deben desempeñar su papel para garantizar que la productividad crezca de forma que respalde el empleo, los salarios medios y, con ello, la demanda. Las empresas necesitan, sin duda, cuidar su resultado final, pero también deben aumentar sus ingresos en lugar de buscar únicamente eficiencias. Pueden intensificar la formación de sus trabajadores para reducir su vulnerabilidad y reconstruir sus ingresos. Una recuperación sostenible encontrará resistencia a menos que el crecimiento de los salarios medios siga más de cerca el crecimiento de la productividad de lo que lo ha hecho en el pasado. Algunas empresas están respondiendo a la pandemia analizando cómo reforzar las finanzas de sus trabajadores más vulnerables.
Todos deben invertir más. Entre las áreas de interés bien conocidas están la sostenibilidad, las infraestructuras y la vivienda asequible, todas las cuales presentan importantes brechas de inversión. Los gobiernos pueden apoyar dicha inversión estableciendo normas y fijando precios para las externalidades, como en el caso de las emisiones de carbono. También pueden revisar las normas que rigen los mercados de suelo y vivienda para desbloquear la inversión. Además, pueden aumentar la inversión directa en áreas prioritarias de alto impacto, como las infraestructuras, la ciencia básica y la formación de capacidades. Para liberar fondos, podrían revisar las normas que rigen la inversión pública, reconociéndola como una actividad de creación de riqueza pública en el balance y no como un gasto fiscal que aumenta el déficit.
Reflexiones finales
Lo que hemos constatado sobre la respuesta empresarial a la pandemia da lugar a cierto optimismo y recuerda al diagnóstico de Robert Gordon: existe un potencial sustancial para elevar la productividad, al menos durante el próximo lustro, que es el horizonte de la encuesta (Chaney Cambon 2021). Es cierto que, si estas expectativas se cumplen, no se trataría necesariamente de un cambio de tendencia, sino de unos nuevos «treinta gloriosos» (Fourastié 1979). El impulso podría resultar temporal, pero, no obstante, elevaría los niveles de producción de las economías. De hecho, las encuestas de McKinsey muestran que algunas empresas, en particular las más grandes, están dispuestas a comprometer recursos sustanciales en este esfuerzo.
Sin embargo, existe un riesgo considerable a la baja. Desde la perspectiva de las empresas, la demanda débil aumenta la incertidumbre, y una investigación previa del MGI indicó que esto incentiva a las empresas a adoptar posturas defensivas (Mischke et al. 2018). Por tanto, el circuito de retroalimentación positiva podría funcionar igualmente en sentido inverso. Este es un peligro particular en Europa, donde, con empresas aún muy vulnerables, cobran fuerza los debates sobre la contención del déficit del sector público. Las empresas innovadoras se enfrentan a obstáculos más elevados. Esto puede autorreforzarse, creando el terreno para perspectivas mediocres.
El impacto de la pandemia puede propiciar una especie de milagro por el lado de la oferta, pero solo si la demanda recibe la atención que necesita. La audacia y la rapidez con que las empresas y los gobiernos respondieron a la pandemia deben ahora desplegarse en una nueva era de acción colectiva para construir una recuperación amplia, equitativa y sostenible.
Referencias
Baldwin, R (2020), “Mantener las luces encendidas: medicina económica para un shock médico,” VoxEU.org, 13 de marzo.
Blanchard, O, Álvaro Leandro y Jeromin Zettelmeyer (2021), “Rediseñar las normas fiscales de la UE: de las reglas a los estándares,” PIIE and International Monetary Fund Working Paper, 21 de febrero.
Bughin, J, H-H Kotz y J Mischke (2019), “Una fuerte demanda agregada: fundamental para aprovechar los beneficios de la digitalización,” VoxEU.org, 22 de marzo.
Chaney Cambon, S (2021), “La larga sequía en la productividad de los trabajadores de EE. UU. podría estar llegando a su fin,” Wall Street Journal, 4 de abril.
David, P (1990), “The Dynamo and the Computer: An Historical Perspective on the Modern Productivity Paradox,” American Economic Review 80(2).
Fourastié, J (1979), Les trente glorieuses: ou, La Révolution invisible de 1946 à 1975, Paris: Fayard.
Gordon, R (2016), The Rise and Fall of American Growth. The U.S. Standard of Living Since the Civil War, Princeton: Princeton UP.
Manyika J, S Ramaswamy, J Bughin, J Woetzel, M Birshan y Z Nagpal (2018), “‘Superstars’: la dinámica de las empresas, los sectores y las ciudades que lideran la economía mundial”, McKinsey Global Institute Discussion Paper.
McGowan, M A, D Andrews y V Millot (2017), ¿Los muertos vivientes? Empresas zombi y resultados de productividad en los países de la OCDE, OECD Economics Department working paper number 1372.
McKinsey Global Institute (2020a), “Cómo la COVID-19 ha llevado a las empresas más allá del punto de inflexión tecnológico y ha transformado el negocio para siempre”, 5 de octubre.
McKinsey Global Institute (2020b), Repensar el comercio minorista: la nueva era de la experiencia del cliente, 4 de junio.
McKinsey Global Institute (2020c), “La próxima normalidad en la construcción: cómo la disrupción está remodelando el ecosistema más grande del mundo”, 4 de junio.
McKinsey Global Institute (2020a), ¿Volverán la productividad y el crecimiento tras la crisis de la COVID-19?
McKinsey Global Institute (2021a), “La recuperación de la demanda de los consumidores y los efectos duraderos de la COVID‑19”, marzo.
McKinsey Global Institute (2021b), El futuro del trabajo tras la COVID‑19, febrero.
Mischke J, H-H Kotz y J Bughin (2018), “Una fuerte demanda agregada: fundamental para aprovechar los beneficios de la digitalización”, VoxEU.org, 22 de marzo.
Syverson, C (2011), “¿Qué determina la productividad?” Journal of Economic Literature 49(2): 326-365.



