Tanto la pandemia de coronavirus como la guerra de precios entre Rusia y Arabia Saudita han hecho que los precios del petróleo se desplomen.
Es posible que la oferta y la demanda de petróleo no vuelvan a equilibrarse hasta mucho después de que se contenga el virus.
Sin embargo, los bajos precios podrían eliminar el carbón como combustible, dado su costo ahora relativamente alto frente al petróleo.
Por un lado, hay demasiada oferta; por otro, la demanda es demasiado baja. La pandemia de coronavirus ha contribuido a crear una tormenta perfecta de factores negativos que podría mantener deprimidos los precios del petróleo durante al menos el próximo año —y quizá más—, y amenaza la supervivencia de ciertos productores de petróleo.
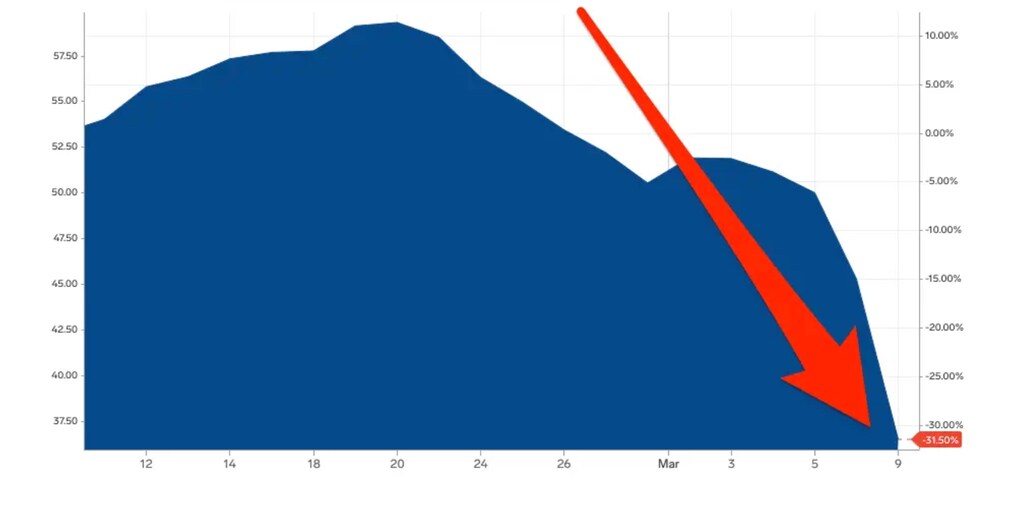
Los primeros elementos de esta tormenta aparecieron el 11 de enero, el día en que China anunció la primera muerte por la nueva enfermedad conocida como COVID-19. Durante los dos meses siguientes, mientras el coronavirus se propagaba de un país a otro, los precios del crudo bajaron gradualmente un 30 %, ya que la demanda cayó debido al descenso de los viajes aéreos y de la actividad comercial.
Luego, el 9 de marzo, el mundo apartó momentáneamente la mirada de la crisis del coronavirus para afrontar otro preocupante golpe a la economía mundial. Los precios del petróleo se desplomaron después de que Arabia Saudita aumentara drásticamente la producción petrolera en respuesta a la negativa de Rusia a respetar las cuotas. Ese día, los precios del crudo se desplomaron un 33 %, la mayor caída en un solo día desde el inicio de la Operación Tormenta del Desierto en 1991.
De la noche a la mañana, los fundamentos de la oferta y la demanda de petróleo empeoraron tanto como en los días posteriores al colapso de Lehman Brothers en 2008 y a los atentados terroristas del 11 de septiembre de 2001. Nuestros modelos de escenarios muestran que este excedente mantendrá bajos los precios, ya que el doble golpe a la oferta y la demanda de petróleo amenaza tanto a la economía mundial como a la viabilidad de los productores de petróleo de esquisto más endeudados de Estados Unidos, pues casi la mitad de esa producción no está cubierta frente a las fluctuaciones de precios.
Hoy, las preguntas de los mil millones de dólares giran en torno a cuándo y cómo terminará la crisis del coronavirus y qué trayectoria seguirán los precios del petróleo en los próximos meses. Es casi seguro que la pandemia estará contenida antes de que los precios del petróleo registren un aumento sustancial, incluso si los saudíes y los rusos reducen la producción. Sencillamente, ya hay demasiado petróleo en el mercado y muchos operadores optan por almacenar crudo ahora para cuando los precios vuelvan a subir. Ya hay 300 millones de barriles más almacenados de lo normal; este inventario adicional podría retrasar entre cuatro y seis meses el alza de los precios del petróleo una vez que la economía cobre impulso.
El efecto retardado sobre los precios del petróleo podría beneficiar a las economías del mundo y ayudar a impulsar una recuperación más rápida cuando amaine el virus. En primer lugar, ayudaría a la industria de la aviación, una de las más afectadas. Otras empresas también tendrían menores costos operativos y de transporte. Los consumidores ya están notando un alivio en las gasolineras, aunque la mayoría todavía no se desplaza ni viaja lo suficiente como para beneficiarse de verdad.
Un indicio de que el comercio y la actividad industrial empiezan a repuntar es el reciente aumento de la utilización de las refinerías en China. Esto se produjo después de dos meses de drásticos recortes durante las medidas de contención de la COVID-19 en ese país. Además, desde China se informa que las existencias de cobre y acero empiezan a disminuir a medida que los fabricantes de productos derivados reanudan la producción. También han comenzado a recuperarse los viajes aéreos dentro de China.
Sin embargo, otras grandes economías de Europa y Estados Unidos aún no han contenido el virus, y la posibilidad de una recesión mundial se vuelve cada vez más probable debido a la rápida propagación, que continúa. China, no obstante, es un ejemplo de cómo los confinamientos estrictos pueden contener el virus.
En el mejor de los casos, habría un aumento inmediato de las pruebas en lugares como Estados Unidos, junto con la aplicación de estrictas restricciones de cuarentena y medidas de contención perimetral para controlar los brotes localizados. A finales del segundo trimestre o a comienzos del tercero, se estabilizarían los nuevos casos y las muertes. Si esto ocurriera, los bajos precios actuales del petróleo podrían impulsar los resultados empresariales del tercer trimestre. Pero no habría que esperar una verdadera recuperación mundial antes del cuarto trimestre de este año o de principios de 2021. Esto suponiendo que no nos afecte una segunda ola de coronavirus cuando vuelva a hacer más frío.
Si se tardan seis meses o más en contener la COVID-19 —es decir, hasta bien entrado el tercer trimestre o incluso durante todo ese período— y la producción de petróleo se mantiene alta, la recesión sería casi inevitable. Los productores estadounidenses de petróleo de esquisto muy endeudados quebrarían, probablemente uno de los objetivos iniciales de la negativa de Rusia a respetar las cuotas de producción. Aunque los bajos precios no ayudan a la frágil economía rusa, Rusia apuesta a que podrá resistir más tiempo que muchos productores independientes de petróleo de esquisto.
Es probable que los productores integrados sufran menos, pero los mayores costos de producción en América del Norte y la importancia de la industria energética para las economías de Estados Unidos, México y Canadá aumentan las probabilidades de una recesión. Las empresas de servicios públicos y los productores petroquímicos se verán menos afectados por la turbulencia del mercado petrolero que los productores de petróleo, e incluso podrían beneficiarse ligeramente de los precios deprimidos. Es posible que la disrupción conduzca a cierta consolidación, a medida que los productores busquen aumentar sus ingresos en las etapas posteriores de la cadena de valor.
En un escenario de seis meses, el impacto de la COVID-19 en los ingresos y beneficios de las empresas se prolongaría durante el tercer trimestre. Es probable que tanto Estados Unidos como Europa registren despidos importantes. También se producirían trastornos considerables en las cadenas de suministro mundiales, lo que dificultaría aún más la capacidad de las empresas para responder.
Aunque el impacto variará según los distintos segmentos de la industria, no cabe duda de que ha llegado el momento de que las empresas energéticas revisen sus planes de resiliencia empresarial y aprovechen la disrupción para encontrar formas de eliminar costos de manera permanente. Las empresas con balances sólidos pueden aprovechar las bajas valoraciones del sector para buscar oportunidades de adquisición.
Para muchos, la caída de los precios podría convertirse en una excusa para aplazar nuevas medidas hacia un futuro con bajas emisiones de carbono, pero eso sería una visión cortoplacista. Un aspecto positivo desde la perspectiva climática: gracias al doble golpe, el carbón se ha convertido en la forma de energía primaria más cara y quizá por fin se elimine por completo.
Es hora de que las empresas abandonen su dependencia total de los combustibles fósiles, ya sea mediante adquisiciones directas, asociaciones o empresas conjuntas. Quienes se resistan podrían no solo perder dinero ahora, sino también seguir haciéndolo una vez superada esta crisis.