Un año después, empieza a disiparse la incertidumbre de los comienzos de la pandemia.
Los cambios que la COVID-19 ha traído a nuestras vidas empiezan a manifestarse en el día a día, y 2021 será un año de transición.
Dos expertos de McKinsey explican qué tendencias habrá que tener en cuenta en relación con la economía mundial, cómo se adaptarán las empresas y cómo cambiará la sociedad.
Las empresas han pasado gran parte de los últimos nueve meses esforzándose por adaptarse a circunstancias extraordinarias. Aunque la lucha contra la pandemia de COVID-19 aún no se ha ganado, con una vacuna a la vista hay al menos una tenue luz al final del túnel, junto con la esperanza de que no venga otro tren en nuestra dirección.
2021 será el año de la transición. Si no se producen catástrofes imprevistas, las personas, las empresas y la sociedad podrán empezar a mirar hacia delante y dar forma a su futuro, en vez de limitarse a sobrellevar el presente. La nueva normalidad será diferente. No supondrá volver a las condiciones que prevalecían en 2019. De hecho, así como se suele hablar de los periodos «de preguerra» y «de posguerra» para describir el siglo XX, es probable que las generaciones futuras hablen de las eras anterior y posterior a la COVID-19.
2021 será el año de la transición. Si no se producen catástrofes imprevistas, las personas, las empresas y la sociedad podrán empezar a mirar hacia delante y dar forma a su futuro, en vez de limitarse a sobrellevar el presente.
En este artículo identificamos algunas de las tendencias que darán forma a la nueva normalidad. Después analizamos cómo afectarán al rumbo de la economía mundial, cómo se adaptarán las empresas y cómo la crisis de la COVID-19 podría cambiar la sociedad para siempre.
Cómo la crisis de la COVID-19 y la recuperación están dando forma a la economía mundial
La recuperación de la confianza desata un repunte del consumo
Hay colas frente a las tiendas, pero a menudo se deben a los requisitos de distanciamiento físico. Los teatros están a oscuras. La ropa de moda está guardada en los armarios en vez de expuesta. Si el Musée du Louvre estuviera abierto, la falta de turistas incluso podría permitir contemplar la Mona Lisa sin obstáculos. De estas y otras maneras, los consumidores han reducido su actividad.
A medida que vuelva la confianza de los consumidores, también lo hará el gasto, y las «compras por desquite» se extenderán por distintos sectores cuando se libere la demanda acumulada. Así ocurrió en todas las recesiones anteriores. Sin embargo, una diferencia es que esta vez los servicios se han visto especialmente afectados. Por tanto, es probable que el repunte beneficie en particular a esas empresas, sobre todo a las que ofrecen experiencias comunitarias, como restaurantes y locales de ocio.
Eso no significa que todos los consumidores vayan a comportarse igual. La encuesta de consumidores más reciente de McKinsey, publicada a finales de octubre, reveló que los países con poblaciones de mayor edad, como Francia, Italia y Japón, son menos optimistas que aquellos con poblaciones más jóvenes, como India e Indonesia. China fue una excepción: tiene una población de mayor edad, pero muestra un optimismo notable.
Pero el perfil de China demuestra algo más amplio. Fue el primer país afectado por la pandemia de COVID-19 y también el primero en salir de ella. Los consumidores chinos sienten alivio y gastan en consecuencia. El Día de los Solteros, el 11 de noviembre, los dos mayores minoristas en línea del país registraron ventas récord. No fue solo un fenómeno festivo. La industria manufacturera de China se recuperó primero, y para septiembre también lo había hecho el gasto de los consumidores. A excepción de los viajes aéreos internacionales, los consumidores chinos han empezado a comportarse y gastar, en gran medida, como antes de la crisis. Australia también ofrece motivos de esperanza. Como la pandemia estaba prácticamente contenida en el país, el gasto de los hogares impulsó un crecimiento del 3,3 por ciento en el tercer trimestre de 2020, más rápido de lo previsto, y el gasto en bienes y servicios aumentó un 7,9 por ciento.
La velocidad y la profundidad de la recuperación de la confianza siguen siendo una incógnita. Por ejemplo, a finales de septiembre, los consumidores encuestados en Estados Unidos eran más optimistas que antes, pero seguían siendo cautelosos: dijeron que tenían previsto comprar regalos navideños para menos personas y vigilar el gasto discrecional. Solo alrededor de un tercio había retomado las actividades fuera de casa, frente al 81 por ciento de los consumidores en China, el 49 por ciento en Francia y apenas el 18 por ciento en México. Los nuevos confinamientos y, de manera decisiva, la distribución de las vacunas contra la COVID-19 han influido y seguirán influyendo en esas cifras. La cuestión es que el gasto solo se recuperará con la misma rapidez con que las personas vuelvan a sentirse seguras para desplazarse, y esas actitudes varían mucho de un país a otro.
Los viajes de ocio repuntan, pero los viajes de negocios se quedan atrás
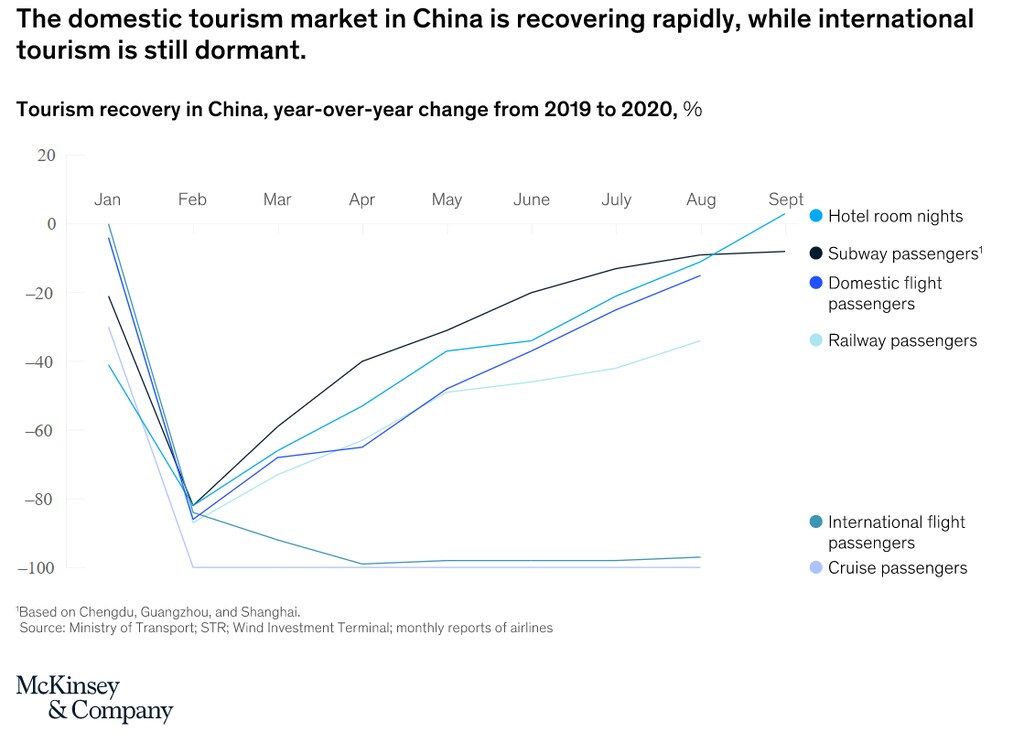
Quienes viajan por placer querrán volver a hacerlo. Ese ha sido el patrón en China. El director ejecutivo de una importante empresa de viajes nos dijo que, a partir del tercer trimestre de 2020, el negocio estaba «prácticamente de vuelta a la normalidad» en términos de crecimiento. Pero era una normalidad distinta: los viajes nacionales se disparaban, mientras que los internacionales seguían deprimidos debido a las restricciones fronterizas relacionadas con la pandemia y a las preocupaciones por la salud y la seguridad. En China en su conjunto, a finales de agosto, la ocupación hotelera y el número de viajeros en vuelos nacionales superaban el 90 por ciento de los niveles de 2019; durante las vacaciones de la Semana Dorada de octubre, más de 600 millones de chinos viajaron por carretera, alrededor del 80 por ciento de la cifra del año anterior. Gracias a la confianza en las medidas sanitarias y de seguridad del país, los viajes nacionales están casi al nivel previo a la pandemia, y los viajes nacionales de alta gama ya lo han superado.
Por definición, los viajes de ocio son discrecionales. Los viajes de negocios, menos. En 2018, el gasto en viajes de negocios alcanzó los 1,4 billones de dólares, más del 20 por ciento del gasto total en el sector de la hostelería y los viajes. También representa una parte desproporcionada de los beneficios; por ejemplo, el 70 por ciento de los ingresos mundiales de los hoteles de alta gama. Sin embargo, durante la pandemia y después de ella cabe preguntarse: ¿cuándo son realmente necesarios los viajes de negocios? Casi con toda seguridad, menos que antes. Por ejemplo, las videollamadas y las herramientas de colaboración que permiten trabajar a distancia podrían sustituir algunas reuniones y conferencias presenciales.
El contexto general también es revelador. La historia demuestra que, después de una recesión, los viajes de negocios tardan más en repuntar que los viajes de ocio. Por ejemplo, tras la crisis financiera de 2008-2009, los viajes internacionales de negocios tardaron cinco años en recuperarse, frente a los dos años que necesitaron los viajes internacionales de ocio.
Es probable que primero repunten los viajes de negocios regionales y nacionales; algunas empresas y sectores querrán reanudar las ventas y reuniones con clientes presenciales tan pronto como puedan hacerlo de forma segura. La presión de grupo también puede influir: cuando una empresa vuelva a reunirse cara a cara, es posible que sus competidores no quieran quedarse atrás. En conjunto, sin embargo, una encuesta a responsables de viajes de negocios reveló que prevén que el gasto en estos viajes en 2021 será solo la mitad del de 2019. Aunque los viajes de negocios volverán a gran escala y el crecimiento económico mundial generará nueva demanda, los directivos del sector creen que quizá nunca se recuperen hasta alcanzar el nivel de 2019.
En pocas palabras, los viajes de ocio responden al deseo tan humano de explorar y disfrutar, y eso no ha cambiado. De hecho, una de las primeras cosas que hace la gente cuando prospera es viajar: primero cerca de casa y luego a lugares más lejanos. No hay motivos para creer que el aumento de la prosperidad mundial vaya a revertirse ni que disminuya la curiosidad humana. Sin embargo, el uso eficaz de la tecnología durante la pandemia, junto con las limitaciones económicas que muchas empresas afrontarán durante años, podría anunciar el comienzo de un cambio estructural duradero en los viajes de negocios.
La crisis desata una ola de innovación y da paso a una generación de emprendedores
Platón tenía razón: la necesidad es, en efecto, la madre de la invención. Durante la crisis de la COVID-19, uno de los ámbitos que ha experimentado un crecimiento extraordinario es la digitalización, que abarca desde el servicio de atención al cliente en línea y el trabajo a distancia hasta la reinvención de las cadenas de suministro y el uso de la inteligencia artificial (IA) y el aprendizaje automático para mejorar las operaciones. La atención sanitaria también ha cambiado sustancialmente, con el auge de la telemedicina y la biofarmacia.
La disrupción abre espacio a los emprendedores, y eso es lo que está ocurriendo, en particular en Estados Unidos, pero también en otras economías importantes. Admitimos que no lo vimos venir. Al fin y al cabo, durante la crisis financiera de 2008-2009 disminuyó la creación de pequeñas empresas, y solo aumentó ligeramente durante las recesiones de 2001 y 1990-1991. Esta vez, sin embargo, hay una auténtica avalancha de nuevas pequeñas empresas. Solo en el tercer trimestre de 2020 se presentaron más de 1,5 millones de solicitudes para crear empresas en Estados Unidos, casi el doble que en el mismo periodo de 2019.
Es cierto que muchas de esas empresas son negocios unipersonales que quizá sigan siéndolo; pensemos, por ejemplo, en el chef de un restaurante que se convierte en proveedor de comida para eventos o en el recién graduado universitario con una nueva aplicación atractiva. Por eso resulta interesante que el volumen de «solicitudes de empresas con alta probabilidad de crecimiento» —las que tienen más probabilidades de convertirse en empresas con empleados en nómina— también haya aumentado considerablemente: más del 50 por ciento respecto de 2019. La actividad de capital riesgo solo cayó ligeramente en el primer semestre de 2020.
La Unión Europea no ha visto una respuesta comparable, quizá porque su estrategia de recuperación tendía a dar prioridad a proteger los empleos (y no los ingresos, como en Estados Unidos). Dicho esto, en Francia se crearon 84.000 empresas nuevas en octubre, la cifra más alta jamás registrada y un 20 por ciento más que en el mismo mes de 2019. Alemania también ha registrado un aumento de nuevas empresas respecto de 2019; Japón, igualmente. Gran Bretaña se encuentra en un punto intermedio. Una encuesta publicada en noviembre de 2020 a 1.500 trabajadores autónomos reveló que el 20 por ciento dice que probablemente dejará de trabajar por cuenta propia cuando pueda. Sin embargo, al mismo tiempo, el número de nuevas empresas registradas en el Reino Unido en el tercer trimestre de 2020 aumentó un 30 por ciento respecto de 2019, el mayor incremento desde 2012.
En general, la crisis de la COVID-19 ha sido devastadora para las pequeñas empresas. Por ejemplo, en diciembre de 2020 había un 25,3 por ciento menos de pequeñas empresas abiertas en Estados Unidos que al comienzo del año (el punto más bajo se alcanzó a mediados de abril, cuando la cifra era casi la mitad). Los ingresos de las pequeñas empresas estadounidenses cayeron más del 30 por ciento entre enero y diciembre de 2020. Pero aprovecharemos las buenas noticias que podamos encontrar, y la tendencia positiva del emprendimiento podría augurar un aumento del empleo y de la actividad económica cuando la recuperación se afiance.
Las mejoras de productividad posibilitadas por la tecnología digital aceleran la Cuarta Revolución Industrial
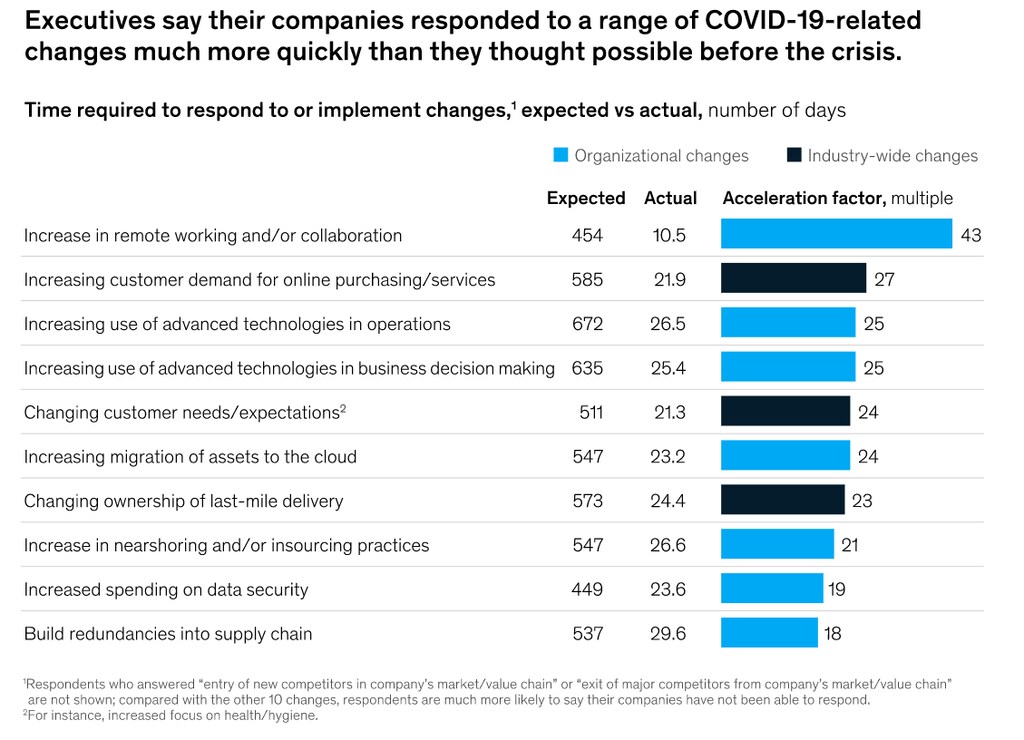
No hay vuelta atrás. Se mantendrá la gran aceleración en el uso de la tecnología, la digitalización y las nuevas formas de trabajar. Muchos directivos afirmaron que avanzaron entre 20 y 25 veces más rápido de lo que creían posible en cuestiones como crear redundancias en las cadenas de suministro, mejorar la seguridad de los datos y aumentar el uso de tecnologías avanzadas en las operaciones.
No se sabrá cómo influye todo esto en la productividad a largo plazo hasta que se evalúen los datos de varios trimestres más. Sin embargo, cabe señalar que la productividad de Estados Unidos aumentó un 4,6 por ciento en el tercer trimestre de 2020, tras un incremento del 10,6 por ciento en el segundo trimestre: la mayor mejora semestral desde 1965. La productividad es solo una cifra, aunque importante; la sorprendente cifra de Estados Unidos en el segundo trimestre se debió en gran medida a las mayores caídas de producción y horas trabajadas desde 1947. No es un antecedente del que enorgullecerse.
En términos más positivos, históricamente las tecnologías transformadoras han tardado una década o más en pasar de ser novedades interesantes a impulsar la productividad. La crisis de la COVID-19 ha acelerado varios años esa transición en ámbitos como la IA y la digitalización, y aún más rápido en Asia. Una encuesta de McKinsey publicada en octubre de 2020 reveló que ahora las empresas tienen tres veces más probabilidades que antes de la crisis de realizar digitalmente al menos el 80 por ciento de sus interacciones con los clientes.
La crisis de la COVID-19 ha hecho imperativo que las empresas reconfiguren sus operaciones, y les ha brindado la oportunidad de transformarlas. En la medida en que lo hagan, aumentará la productividad.
Esa evolución no siempre ha sido un proceso fluido o elegante: las empresas tuvieron que apresurarse a instalar o adaptar nuevas tecnologías bajo una presión intensa. Como resultado, algunos sistemas son poco ágiles. El reto a corto plazo, por tanto, consiste en pasar de reaccionar ante la crisis a desarrollar e institucionalizar lo que se ha hecho bien hasta ahora. Para las industrias de consumo, y en particular para el comercio minorista, eso podría significar mejorar los modelos de negocio digitales y omnicanal. En el ámbito de la atención sanitaria, se trata de establecer las opciones virtuales como norma. En el sector de los seguros, de personalizar la experiencia del cliente. Y en el de los semiconductores, de identificar e invertir en productos de próxima generación. Para todas las empresas surgirán nuevas oportunidades de fusiones y adquisiciones, así como una necesidad urgente de invertir en el desarrollo de capacidades.
La crisis de la COVID-19 ha hecho imperativo que las empresas reconfiguren sus operaciones, y les ha brindado la oportunidad de transformarlas. En la medida en que lo hagan, aumentará la productividad.
Cómo se están adaptando las empresas a los cambios provocados por la crisis de la COVID-19
Los cambios en los hábitos de compra provocados por la pandemia transforman para siempre las empresas de consumo
En nueve de los 13 principales países encuestados por McKinsey, al menos dos tercios de los consumidores afirman haber probado nuevas formas de comprar. Y en los 13, el 65 por ciento o más dice que tiene intención de seguir haciéndolo. Esto significa que las marcas que aún no han descubierto cómo llegar a los consumidores de nuevas maneras deben ponerse al día, o se quedarán atrás. Esperamos que, en mercados en desarrollo como Brasil e India, la pandemia acelere las compras digitales, aunque partan de niveles bajos. Los consumidores de Europa continental han comprado más por Internet, pero tienen menos entusiasmo por seguir haciéndolo que los de Gran Bretaña y Estados Unidos.
En concreto, el cambio al comercio minorista en línea es real y gran parte perdurará. En Estados Unidos, en 2019 se preveía que la penetración del comercio electrónico alcanzaría el 24 por ciento para 2024; para julio de 2020, ya representaba el 33 por ciento de las ventas minoristas totales. Dicho de otro modo, en el primer semestre de 2020 el comercio electrónico aumentó tanto como en los diez años anteriores. En América Latina, donde la infraestructura de pagos y entregas no está tan desarrollada, el uso del comercio electrónico se duplicó, del 5 al 10 por ciento. En Europa, la adopción digital general es casi universal (95 por ciento), frente al 81 por ciento al comienzo de la pandemia. En circunstancias normales, alcanzar ese nivel habría llevado entre dos y tres años. Llama la atención que los mayores aumentos se produjeran en países que antes eran relativamente cautelosos con las compras en línea. Por ejemplo, Alemania, Rumanía y Suiza tenían las tres tasas más bajas de penetración de las compras en línea antes de la crisis de la COVID-19; desde entonces, el uso aumentó 28, 25 y 18 puntos porcentuales, respectivamente, más que en cualquier otro mercado.
Sin embargo, si se examina más a fondo, aparecen algunos motivos de cautela, como la evidente falta de fidelidad a las marcas entre los compradores en línea. Quizá el dato más revelador sea que, en una encuesta reciente de McKinsey, solo el 60 por ciento de las empresas de bienes de consumo afirmó estar siquiera moderadamente preparada para aprovechar las oportunidades de crecimiento del comercio electrónico. Un directivo nos dijo: «Cuando se trata de vender directamente a los consumidores, no sabemos realmente por dónde empezar». Esa preocupación está justificada. La venta directa al consumidor requiere desarrollar nuevas habilidades, capacidades y modelos de negocio y de precios. Pero la tendencia está clara: muchos consumidores están pasando a comprar en línea. Para llegar a ellos, las empresas también tienen que estar ahí.
Las cadenas de suministro se reequilibran y cambian
Pensemos en ello como «justo a tiempo, con un plus». Ese «plus» significa «por si acaso»: una gestión de riesgos más sofisticada. La pandemia de COVID-19 dejó al descubierto las vulnerabilidades de las largas y complejas cadenas de suministro de muchas empresas. Cuando un país entero o incluso una sola fábrica cerraba, la falta de componentes esenciales paralizaba la producción. «Nunca más», prometieron los directivos. Así comenzó el gran reequilibrio. Para 2025 podría cambiar de ubicación hasta una cuarta parte de las exportaciones mundiales de bienes, es decir, 4,5 billones de dólares.
Cuando las empresas empezaron a estudiar el funcionamiento de sus cadenas de suministro, se dieron cuenta de tres cosas. Primero, las interrupciones no son excepcionales. Cualquier empresa puede esperar un cierre de alrededor de un mes cada 3,7 años. Por tanto, esas perturbaciones no son ninguna sorpresa: son características previsibles de la actividad empresarial que deben gestionarse como cualquier otra.
Segundo, las diferencias de costos entre los países desarrollados y muchos países en desarrollo se están reduciendo. En la industria manufacturera, las empresas que adoptan los principios de la Industria 4.0 —es decir, la aplicación de datos, análisis, interacción entre personas y máquinas, robótica avanzada e impresión 3D— pueden compensar la mitad de la diferencia en los costos laborales entre China y Estados Unidos. La brecha se reduce aún más si se tiene en cuenta el costo de la rigidez: la optimización integral es más importante que la suma de los costos de cada transacción. Esa es una de las razones por las que organismos como el Departamento de Defensa de Estados Unidos están diversificando sus redes de proveedores de productos esenciales, por ejemplo, para la fabricación de productos sanitarios y la microelectrónica.
Y tercero, la mayoría de las empresas no sabe bien qué sucede en los niveles inferiores de sus cadenas de suministro, donde los proveedores de segundo y tercer nivel pueden desempeñar funciones pequeñas, pero esenciales. También es ahí donde se origina la mayoría de las interrupciones, pero dos tercios de las empresas afirman que no pueden confirmar los planes de continuidad del negocio de sus proveedores que no son de primer nivel. Gracias al desarrollo de la IA y el análisis de datos, las empresas pueden conocer mejor, auditar y conectar con todas sus cadenas de valor.
Nada de esto significa que las multinacionales vayan a trasladar toda o la mayor parte de su producción a sus mercados de origen. Hay buenas razones para aprovechar la experiencia regional y estar presentes para atender mercados de consumo de rápido crecimiento. Pero las cuestiones de seguridad y resiliencia probablemente harán que esas empresas estudien más detenidamente los argumentos empresariales que fundamenten tales decisiones.
El futuro del trabajo llega antes de lo previsto
Antes de la crisis de la COVID-19, se hablaba del trabajo a distancia, pero su avance era lento y limitado. La pandemia lo cambió: decenas de millones de personas pasaron a trabajar desde casa, prácticamente de la noche a la mañana, en una amplia variedad de sectores. Por ejemplo, según Michael Fisher, presidente y director ejecutivo del Cincinnati Children’s Hospital Medical Center, la organización registró 2.000 consultas de telemedicina en todo 2019 y 5.000 por semana en julio de 2020. Fisher cree que la telemedicina podría representar el 30 por ciento de todas las consultas sanitarias en el futuro. En Japón, menos de 1.000 instituciones ofrecían atención a distancia en 2018; para julio de 2020, ya eran más de 16.000.
El McKinsey Global Institute (MGI) estima que más del 20 por ciento de la fuerza laboral mundial —la mayoría en empleos cualificados de sectores como las finanzas, los seguros y las tecnologías de la información— podría trabajar la mayor parte del tiempo fuera de la oficina con la misma eficacia. No todas las personas que pueden hacerlo lo harán; aun así, se trata de un cambio que ocurre una vez cada varias generaciones. Se está produciendo no solo por la crisis de la COVID-19, sino también porque los avances en automatización y digitalización lo hicieron posible; el uso de esas tecnologías se aceleró durante la pandemia. Satya Nadella, director ejecutivo de Microsoft, señaló en abril de 2020: «Hemos visto dos años de transformación digital en dos meses».
El McKinsey Global Institute estima que más del 20 por ciento de la fuerza laboral mundial podría trabajar la mayor parte del tiempo fuera de la oficina con la misma eficacia.
La transición al trabajo fuera de la oficina plantea dos retos importantes. Uno consiste en decidir qué función tendrá la propia oficina, que tradicionalmente ha sido el centro de creación de una cultura y un sentido de pertenencia. Las empresas tendrán que tomar decisiones sobre todo tipo de cuestiones, desde los bienes inmuebles («¿Necesitamos este edificio, oficina o planta?») y el diseño del lugar de trabajo («¿Cuánto espacio debe haber entre los escritorios? ¿Son seguras las zonas de descanso?») hasta la formación y el desarrollo profesional («¿Puede existir la mentoría a distancia?»). Volver a la oficina no debería consistir simplemente en abrir la puerta. Debe formar parte de una reconsideración sistemática de lo que la oficina aporta exactamente a la organización.
El otro reto consiste en adaptar la fuerza laboral a las exigencias de la automatización, la digitalización y otras tecnologías. Esto no afecta solo a sectores como la banca y las telecomunicaciones; es un reto general, incluso en sectores que no suelen asociarse al trabajo a distancia. Por ejemplo, los principales minoristas automatizan cada vez más las cajas. Si los cajeros quieren conservar sus puestos, tendrán que adquirir nuevas habilidades. En 2018, el Foro Económico Mundial estimó que más de la mitad de los empleados necesitarían reciclarse o ampliar considerablemente sus competencias antes de 2022.
La evidencia demuestra que formar de nuevo al personal actual, en vez de despedirlo y después buscar gente nueva, suele costar menos y reporta beneficios que superan los costos. Invertir en los empleados también puede fomentar la lealtad, la satisfacción del cliente y una percepción positiva de la marca.
El desarrollo de la fuerza laboral ya era una prioridad antes de la pandemia. En una encuesta de McKinsey realizada en mayo de 2019, casi el 90 % de los ejecutivos y directivos encuestados afirmó que sus empresas tenían carencias de competencias o esperaban tenerlas en los siguientes cinco años. Pero solo un tercio dijo estar preparado para afrontar el problema. La recapacitación exitosa empieza por saber qué competencias se necesitan, tanto ahora como en un futuro próximo; ofrecer oportunidades de aprendizaje adaptadas para adquirirlas; y evaluar qué funciona y qué no. Quizá lo más importante sea que requiere el compromiso de la alta dirección para inculcar una cultura de aprendizaje permanente.
La revolución biofarmacéutica cobra impulso
El anuncio de varias prometedoras vacunas contra la COVID-19 ha sido una noticia muy necesaria. Habrá dificultades para distribuir estas vacunas a la escala requerida, pero eso no resta mérito al logro.
A diferencia de las vacunas anteriores, muchas de las cuales utilizan una forma inactivada o atenuada de un virus para generar resistencia frente a él, las vacunas creadas por Moderna y la alianza BioNTech-Pfizer utilizan ARNm. Esta plataforma llevaba años en desarrollo, pero estas son las primeras vacunas que han obtenido autorización regulatoria. La «m» significa «mensajero», porque las moléculas transportan instrucciones genéticas a las células para que creen una proteína que desencadena una respuesta inmunitaria. El organismo descompone el ARNm y su vehículo lipídico en cuestión de horas. (La OMS incluye 60 vacunas candidatas contra la COVID-19 que han avanzado a ensayos clínicos; muchas no utilizan ARNm).
Así como las empresas han acelerado sus operaciones en respuesta a la crisis de la COVID-19, la pandemia podría ser el punto de partida de una aceleración masiva del ritmo de la innovación médica, en la que la biología y la tecnología se encuentran de nuevas maneras. No solo se secuenció el genoma de la COVID-19 en cuestión de semanas, en vez de meses, sino que la vacuna se distribuyó en menos de un año: un logro asombroso, dado que el desarrollo normal de una vacuna suele llevar una década. La urgencia ha generado impulso, pero la historia de fondo es cómo se han unido capacidades amplias y diversas, entre ellas la bioingeniería, la secuenciación genética, la informática, el análisis de datos, la automatización, el aprendizaje automático y la IA.
Los organismos reguladores también han reaccionado con rapidez y creatividad, estableciendo directrices claras y alentando una colaboración reflexiva. Sin relajar los requisitos de seguridad y eficacia, han demostrado lo rápido que pueden recopilar y evaluar datos. Si se aplican esas lecciones a otras enfermedades, podrían desempeñar un papel importante a la hora de sentar las bases para desarrollar tratamientos con mayor rapidez.
El desarrollo de vacunas contra la COVID-19 es solo el ejemplo más convincente del potencial de lo que MGI denomina la «revolución bio»: biomoléculas, biosistemas, biomáquinas y biocomputación. En un informe publicado en mayo de 2020, MGI estimó que «podría abordarse el 45 % de la carga mundial de morbilidad con capacidades que hoy son científicamente concebibles». Por ejemplo, las tecnologías de edición genética podrían frenar la malaria, que mata a más de 250 000 personas al año. Las terapias celulares podrían reparar o incluso sustituir células y tejidos dañados. Nuevos tipos de vacunas podrían aplicarse a enfermedades no transmisibles, como el cáncer y las cardiopatías.
El potencial de la revolución bio va mucho más allá de la salud: según MGI, hasta el 60 % de los insumos físicos de la economía mundial podrían producirse biológicamente en teoría. Algunos ejemplos son la agricultura (modificación genética para crear cultivos resistentes al calor o la sequía, o para abordar afecciones como la carencia de vitamina A), la energía (microbios modificados genéticamente para producir biocombustibles) y los materiales (seda de araña artificial y tejidos autorreparables). Estas y otras aplicaciones viables con la tecnología actual podrían generar un impacto económico de billones de dólares durante la próxima década.
Se acelera la reestructuración de carteras
La crisis de la COVID-19 provocó reacciones dispares, incluso drásticas: algunos sectores prosperaron y otros sufrieron mucho; el resultado fue una sacudida de las normas históricas. Cuando la economía se estabilice en su nueva normalidad, cabe esperar que esas diferencias sectoriales se reduzcan y que los sectores vuelvan a posiciones relativas similares a las anteriores. Lo menos evidente es cómo cambiarán las dinámicas dentro de los sectores. En recesiones anteriores, los fuertes salieron aún más fuertes y los débiles se debilitaron, quebraron o fueron adquiridos. La diferencia decisiva fue la resiliencia: la capacidad no solo de absorber los golpes, sino también de aprovecharlos para crear una ventaja competitiva. A lo largo de una década, las empresas pueden esperar pérdidas equivalentes al 42 % de las ganancias de un año debido a las disrupciones.
En octubre de 2020, McKinsey evaluó a 1500 empresas mediante la «puntuación Z», que mide la probabilidad de quiebra de una empresa. Cuanto mayor es la puntuación, más sólida es la posición financiera de la empresa. La investigación reveló que el 20 % superior de las empresas (las «resilientes emergentes»), que habían mejorado sus puntuaciones Z durante la recesión actual, habían aumentado sus ganancias antes de intereses, impuestos, depreciación y amortización en un 5 %; las demás las habían reducido en un 19 %. Las pruebas muestran que las resilientes emergentes se están distanciando del resto.
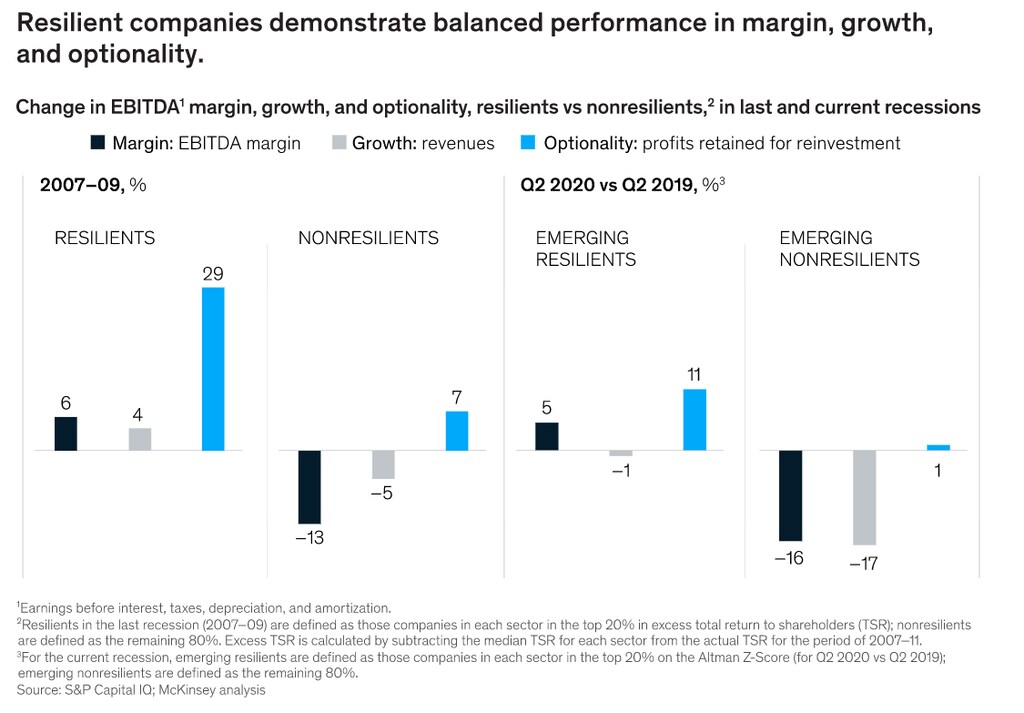
La conclusión es que la recuperación ofrece una prima a la resiliencia. Las empresas con mejores resultados no se dormirán en los laureles; al contrario, como en recesiones anteriores, buscarán formas de reforzar sus fortalezas, por ejemplo, mediante fusiones y adquisiciones. Por eso esperamos ver ajustes sustanciales de las carteras, a medida que las empresas con balances sólidos busquen oportunidades en un contexto de activos rebajados y valoraciones más bajas. De hecho, quizá ya esté ocurriendo: la actividad de negociación comenzó a repuntar a mediados de año.
Un segundo factor que inclina las probabilidades a favor de la reestructuración de carteras es la disponibilidad de capital privado. Las sociedades de adquisición con fines especiales, que se fusionan con una empresa para sacarla a bolsa, «están viviendo su momento» en 2020, como señaló recientemente McKinsey. Hasta agosto de 2020, representaron 81 de las 111 ofertas públicas iniciales de EE. UU.
Mucho más importante es el capital privado (PE). A nivel mundial, las firmas de PE disponen de casi 1,5 billones de dólares en «pólvora seca»: capital sin asignar listo para invertirse. La crisis de la COVID-19 ha tenido efectos negativos en algunos aspectos: el valor mundial de las operaciones cayó un 12 % frente a los tres primeros trimestres de 2019 y el número de operaciones bajó un 30 %.
Por otro lado, la captación mundial de fondos se ha mantenido sólida: 348 500 millones de dólares hasta septiembre de 2020, a la par de los cinco años anteriores; y la actividad de negociación en Asia se ha más que duplicado. El sector del PE tiene fama de zigzaguear cuando los demás zagzaguean, cerrando operaciones en tiempos difíciles. Y la historia está de su lado: la rentabilidad de las inversiones de PE realizadas durante las recesiones mundiales tiende a ser mayor que en tiempos de bonanza. Si se tiene todo en cuenta, no creemos que el sector del PE vaya a mantener la pólvora seca por mucho más tiempo; sencillamente, habrá demasiadas nuevas oportunidades de inversión.
El verde, con un toque de marrón, es el color de la recuperación
En todo el mundo se reconocen cada vez más los costos de la contaminación y los beneficios de la sostenibilidad ambiental. China, algunos Estados del Golfo e India están invirtiendo en energía verde a una escala que habría parecido improbable incluso hace una década. Europa, incluido el Reino Unido, está unida en torno a la lucha contra el cambio climático. Estados Unidos está dejando atrás el carbón e innovando en una amplia gama de tecnologías verdes, como las baterías, los métodos de captura de carbono y los vehículos eléctricos.
Para hacer frente a la crisis financiera de 2008-2009, se pusieron en marcha importantes programas de estímulo gubernamental, pero pocos incorporaron medidas climáticas o ambientales. Esta vez es diferente. Muchos países (aunque ni mucho menos todos) están aprovechando sus planes de recuperación para impulsar prioridades de política ambiental ya existentes:
La Unión Europea prevé destinar alrededor del 30 % de su plan de 880 000 millones de dólares para la crisis de la COVID-19 a medidas relacionadas con el cambio climático, incluida la emisión de al menos 240 000 millones de dólares en «bonos verdes».
En septiembre de 2020, China se comprometió a reducir a cero sus emisiones netas de carbono para 2060.
Japón se ha comprometido a alcanzar la neutralidad de carbono para 2050.
El Nuevo Pacto Verde de Corea del Sur, parte de su plan de recuperación económica, invierte en infraestructura y tecnología más ecológicas, con el objetivo declarado de lograr emisiones netas cero para 2050.
Durante su campaña, el presidente electo de EE. UU., Joe Biden, se comprometió a invertir 2 billones de dólares en energía limpia relacionada con el transporte, la energía y la construcción.
Canadá está vinculando la recuperación con los objetivos climáticos.
Nigeria prevé eliminar gradualmente las subvenciones a los combustibles fósiles e instalar sistemas de energía solar para unos 25 millones de personas.
Colombia está plantando 180 millones de árboles.
El imperativo para las empresas es claro en dos frentes. En primer lugar, deben responder a las inquietudes de los inversores en materia de sostenibilidad. Es posible, aunque especulativo, que la crisis de la COVID-19 presagie cómo podría ser una crisis climática: sistémica, de rápida evolución, de gran alcance y global. Por tanto, las empresas tienen motivos para actuar a fin de limitar sus riesgos climáticos; por ejemplo, haciendo que sus inversiones de capital sean más resilientes al clima o diversificando sus cadenas de suministro.
Más significativo aún es que las oportunidades de crecimiento que augura una economía verde podrían ser considerables. BlackRock, una empresa de inversión mundial con alrededor de 7 billones de dólares en activos gestionados, señaló en sus Perspectivas globales para 2021 que, «en contra del consenso anterior», espera que el cambio hacia la sostenibilidad «contribuya a mejorar la rentabilidad» y que «el cambio tectónico hacia la inversión sostenible se está acelerando». Abundan las oportunidades de crecimiento verde en sectores enormes, como la energía, la movilidad y la agricultura. Así como las empresas de la economía digital han impulsado la rentabilidad bursátil en las últimas dos décadas, las empresas de tecnología verde podrían desempeñar ese papel en las próximas décadas.
Cómo podría cambiar la sociedad a raíz de la crisis de la COVID-19
Los sistemas de salud hacen balance y cambian
Reformar los sistemas de salud es difícil. Cuando hay vidas en juego, es necesario actuar con cautela, pero una consecuencia es que la modernización suele avanzar más despacio de lo necesario. Aprender de las experiencias relacionadas con la COVID-19 puede indicar el camino para crear sistemas de salud más sólidos después de la pandemia.
Consideremos el caso de Corea del Sur. Cuando el virus del MERS golpeó en 2015 y provocó la muerte de 38 coreanos, el gobierno recibió duras críticas generalizadas por no haber respondido bien. Como resultado, tomó medidas para mejorar su preparación ante pandemias y estaba listo cuando llegó la COVID-19 en enero de 2020. Las pruebas a gran escala, así como el rastreo y las medidas de cuarentena, comenzaron casi de inmediato. Y funcionaron. Aunque en diciembre el país empezó a registrar un aumento significativo de nuevos casos, menos de 1000 surcoreanos murieron de COVID-19 durante todo 2020.
Sin duda, gobiernos de todo el mundo crearán grupos de trabajo, investigaciones y comisiones para examinar sus actuaciones relacionadas con la crisis de la COVID-19. La clave es resistir la tentación de limitarse a asignar culpas (o méritos). En cambio, los esfuerzos deben orientarse al futuro y centrarse en convertir las dolorosas lecciones de la COVID-19 en medidas eficaces.
Prepararse mejor para la próxima pandemia, tanto a nivel nacional como internacional, debe ser una prioridad máxima. Con demasiada frecuencia se infravaloran las inversiones en prevención y capacidades de salud pública; la experiencia de la COVID-19 demuestra lo costoso que puede ser ese enfoque, tanto en vidas como en medios de subsistencia. Dos ámbitos que deben abordarse son la mejora de la infraestructura de salud pública y la modernización de los sistemas de salud, incluido un uso más amplio de la telemedicina y la atención médica virtual.
Las empresas también tendrán un papel que desempeñar. Los empleadores deberían aprovechar la oportunidad para aprender de la pandemia cómo rediseñar los lugares de trabajo, crear entornos laborales más saludables e invertir de forma eficaz en la salud de sus empleados.
Empiezan las resacas mientras los gobiernos afrontan el aumento de la deuda
La magnitud de la respuesta fiscal a la crisis de la COVID-19 no tuvo precedentes y fue tres veces mayor que la observada durante la crisis financiera de 2008-2009. Solo en el G-20, se calcula que los paquetes fiscales superan los 10 billones de dólares. Pocos cuestionan los argumentos humanitarios y económicos a favor de una respuesta contundente. Pero incluso en una época de tasas de interés bajas, el ajuste de cuentas podría ser doloroso.
En febrero de 2020, Janet Yellen, elegida por Joe Biden para ocupar el cargo de secretaria del Tesoro, dijo que «la trayectoria de la deuda estadounidense es completamente insostenible con los planes tributarios y de gasto actuales». Desde entonces, el gobierno federal de EE. UU. ha asignado billones de dólares en ayudas para la crisis de la COVID-19. Esto ha situado al país en un nuevo terreno fiscal: se prevé que la deuda pública de EE. UU. supere el tamaño de su economía en el año fiscal 2021, por primera vez desde poco después de la Segunda Guerra Mundial.
Canadá prevé un déficit de 343 000 millones de dólares canadienses —un aumento de más del 1000 % respecto al déficit de 2019—, lo que elevará la deuda nacional por encima de 1 billón de dólares canadienses por primera vez. En China, el estímulo fiscal de 500 000 millones de dólares elevará el déficit fiscal del país a un récord del 3,6 % del PIB. En el Reino Unido, la deuda superó los 2 billones de libras esterlinas, un récord y más del 100 % del PIB. En la eurozona, los déficits presupuestarios combinados de octubre equivalían al 11,6 % del PIB, frente al 2,5 % del primer trimestre de 2020; la deuda total alcanzó un récord del 95 % del PIB. Esa cifra parece relativamente insignificante frente a la de Japón, que tiene la relación deuda/PIB más alta del mundo, superior al 200 %. Y aunque se han congelado los pagos de la deuda de 73 países pobres, las obligaciones siguen existiendo.
A medida que remita la pandemia, los gobiernos tendrán que encontrar la manera de afrontar sus dificultades fiscales. Aunque las tasas de interés suelen ser bajas, eso podría implicar subir los impuestos o recortar el gasto, o ambas cosas. Hacerlo podría ralentizar la recuperación y provocar una reacción política adversa. Pero los altos niveles de deuda pública también tienen costos propios: desplazan la deuda privada y limitan los recursos disponibles para que los gobiernos atiendan el servicio de la deuda.
A medida que remita la pandemia, los gobiernos tendrán que encontrar la manera de afrontar sus dificultades fiscales. Aunque las tasas de interés suelen ser bajas, eso podría implicar subir los impuestos o recortar el gasto, o ambas cosas.
Aunque las medidas provisionales, como mejorar las operaciones gubernamentales, monetizar activos y reducir las filtraciones fiscales, pueden ser útiles, la solución a largo plazo está en el crecimiento y la productividad. En gran medida, así fue como Estados Unidos logró reducir su deuda nacional del 118 % del PIB en 1946 a un mínimo del 31 % en 1981. Impulsar el crecimiento requerirá una regulación propicia, fuerzas laborales bien capacitadas y la difusión continua de tecnologías. Sobre todo, requerirá que las personas, las empresas y los gobiernos estén dispuestos a aceptar el cambio.
Pagar la deuda no es una tarea emocionante. Pero, por la estabilidad económica y por justicia hacia las generaciones futuras, hay que tomárselo en serio y no dejarlo para más adelante.
El capitalismo de las partes interesadas alcanza la madurez
La idea de que las empresas deben procurar servir a los intereses de los consumidores, los proveedores, los trabajadores y la sociedad, además de los accionistas, no es nueva. El fabricante estadounidense de chocolate Milton S. Hershey lo expresó así hace más de un siglo: «la empresa es una cuestión de servicio a las personas». En 1759, Adam Smith, el filósofo rey del capitalismo, señaló en La teoría de los sentimientos morales que cada individuo «es consciente también de que su propio interés está vinculado a la prosperidad de la sociedad, y de que su felicidad, quizá incluso la preservación de su existencia, depende de que esta se conserve». Además, el propio libre mercado ha sido una fuerza social positiva, pues ha impulsado el crecimiento económico que ha propiciado avances espectaculares en salud, longevidad y prosperidad general en todo el mundo.
Aun así, como han demostrado numerosas encuestas y elecciones, existe una desconfianza generalizada hacia la forma habitual de hacer negocios. Ahí es donde entra en juego el capitalismo de las partes interesadas, como puente entre las empresas y las comunidades de las que forman parte. La crisis de la COVID-19 ha puesto de relieve la interconexión entre las empresas y la sociedad. «Será un verdadero punto de inflexión», afirma Rajnish Kumar, presidente del State Bank of India. «Y no debemos desperdiciar nada de lo que aprendamos en este proceso».
La creciente importancia de la idea del capitalismo de las partes interesadas va más allá de las palabras (aunque, hay que reconocerlo, todavía se habla mucho del tema). Por ejemplo, las empresas que obtienen la certificación de Corporación B tienen la obligación legal de tener en cuenta los intereses de todas las partes interesadas en sus decisiones, entre otras cosas modificando sus estructuras de gobernanza con ese fin. Las primeras Corporaciones B obtuvieron la certificación en 2007; ahora hay más de 3500.
Nada de eso significa que las empresas deban renunciar a buscar beneficios. Como señalaron recientemente algunos de nuestros colegas: «Hay un término para una empresa ilustrada, con las mejores intenciones, que no gana dinero: quebrada». Se trata, en cambio, de dotar de propósito a los beneficios, una métrica fácil de medir: algo que las personas buscan de forma natural.
No creemos que exista un conflicto entre ambas cosas. En un estudio de 615 empresas estadounidenses de gran y mediana capitalización que cotizaban en bolsa entre 2001 y 2015, MGI descubrió que aquellas con una visión a largo plazo —uno de los pilares del capitalismo de las partes interesadas— superaron a las demás en ganancias, ingresos, inversión y creación de empleo. Además, una encuesta global de McKinsey realizada en febrero de 2020 reveló que la mayoría de los ejecutivos y profesionales de inversión encuestados creía que los programas ambientales, sociales y de gobernanza ya generan valor a corto y largo plazo, y que lo harán aún más dentro de cinco años.
El capitalismo de las partes interesadas no consiste en ser lo más «progre» posible ni en esquivar a activistas molestos. Consiste en generar confianza —llamémosla «capital social»—, que las empresas necesitan para seguir haciendo negocios. Y consiste en reconocer que crear valor para los accionistas a largo plazo requiere algo más que centrarse únicamente en ellos.
En marzo de 2020, algunos de nuestros colegas de McKinsey sostuvieron que la crisis de la COVID-19 podría ser «el imperativo de nuestra época». Un mes después, señalamos que podría provocar una «reestructuración drástica del orden económico y social». Mantenemos esas afirmaciones. La pandemia de COVID-19 ha sido una catástrofe económica y humana, y está lejos de haber terminado. Pero, con las vacunas empezando a distribuirse, es posible albergar un optimismo prudente ante la posibilidad de que la nueva normalidad surja este año o el próximo.
Y creemos que, en algunos aspectos, esa normalidad podría ser mejor. Con un buen liderazgo, tanto empresarial como gubernamental, los cambios que hemos descrito —en productividad, crecimiento verde, innovación médica y resiliencia— podrían proporcionar una base duradera a largo plazo.



