América Latina y el Caribe han sufrido graves pérdidas sociales y económicas a causa de la COVID-19.
La región ha registrado más de 100 000 muertes y acumula el 25 % del total de casos a nivel mundial.
El daño económico también ha hecho que el PIB de la región se contraiga un 9,4 % en 2020.
América Latina y el Caribe se han convertido en el nuevo epicentro mundial de la COVID-19. El coste humano ha sido trágico, con más de 100 000 vidas perdidas. El coste económico también ha sido elevado. El Actualización de Perspectivas de la economía mundial ahora estima que la región se contraerá un 9,4 % en 2020, cuatro puntos porcentuales peor que la proyección de abril y la peor recesión registrada. Se prevé una leve recuperación del 3,7 % en 2021.
Los países latinoamericanos deberían ser prudentes al reabrir sus economías y permitir que la ciencia y los datos guíen el proceso.
Alejandro Werner
La pandemia
Las tasas de infección y de muertes por COVID-19 per cápita se acercan a las de Europa y Estados Unidos, y el número total de casos representa alrededor del 25 % del total mundial.
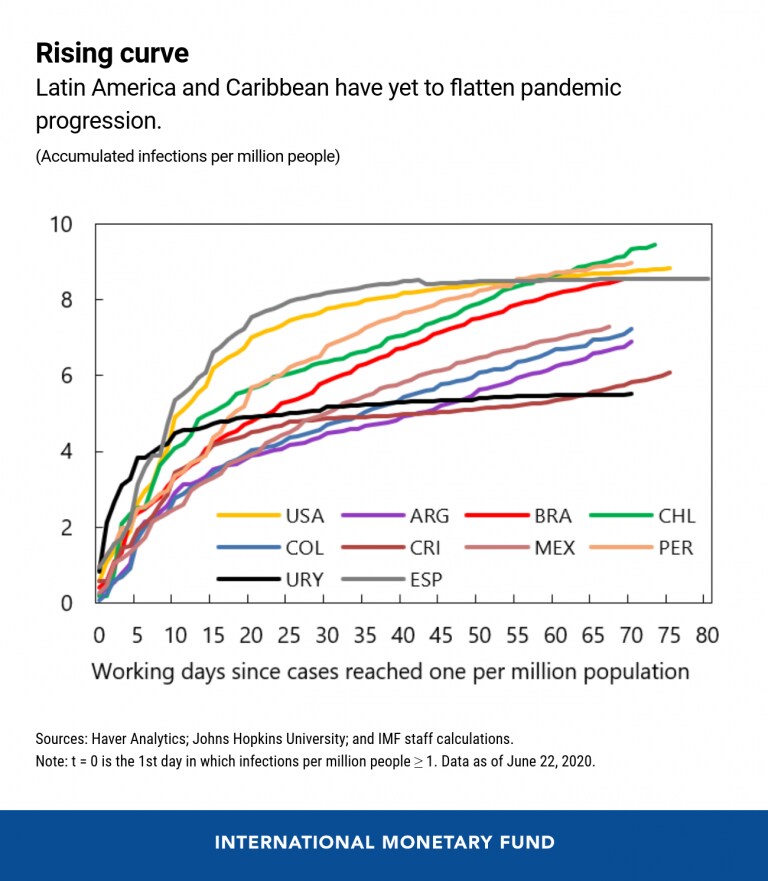
En este contexto, los países deberían ser muy prudentes al considerar la reapertura de sus economías y permitir que la ciencia y los datos guíen el proceso. En efecto, muchos países de la región tienen altos niveles de informalidad y escasa preparación para hacer frente a nuevos brotes, como una elevada ocupación de camas de cuidados intensivos y una capacidad limitada de realización de pruebas y rastreo.
Evolución económica reciente
Los datos económicos más débiles y la prolongación de los brotes de COVID-19 explican las significativas revisiones a la baja respecto de nuestras previsiones de abril. El crecimiento del primer trimestre fue peor de lo esperado en la mayoría de los países, mientras que los indicadores de alta frecuencia —como la producción industrial, el consumo de electricidad, las ventas minoristas y el empleo— sugieren que la caída del segundo trimestre será más profunda de lo previsto en abril. La propagación, todavía rápida, de la pandemia indica que las medidas de distanciamiento social deberán mantenerse durante más tiempo, lo que deprimirá la actividad económica en el segundo semestre de 2020 y dejará más cicatrices en el futuro.
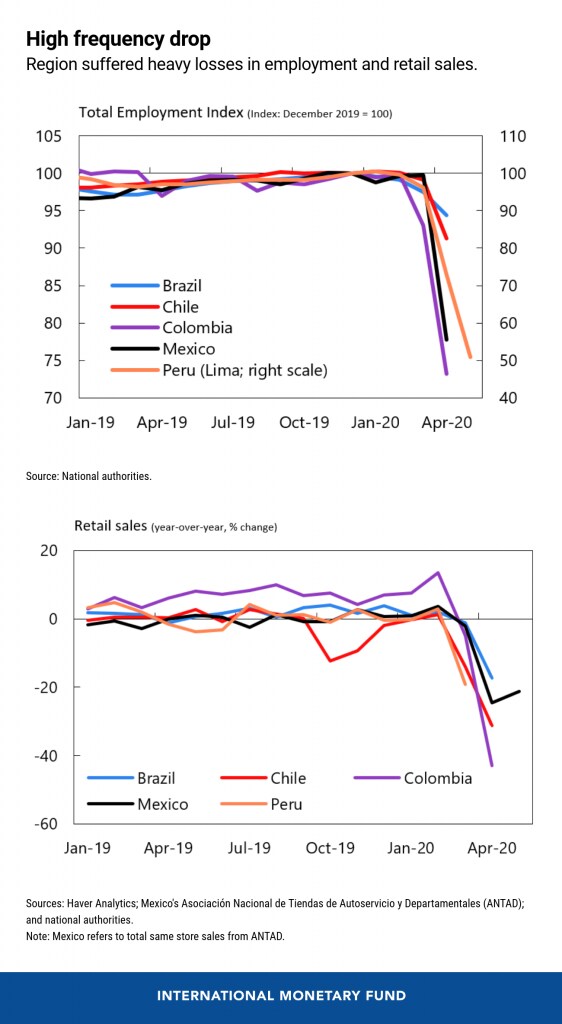
Pese a las difíciles perspectivas, las condiciones financieras externas se han relajado en las últimas semanas, en gran medida como reflejo de las firmes medidas adoptadas por los bancos centrales de las economías avanzadas, que han permitido a algunos países emitir deuda en el exterior. No obstante, las condiciones financieras siguen siendo más restrictivas que antes de la pandemia y se espera que sigan siendo volátiles en el futuro.
Los riesgos siguen siendo elevados. La pandemia podría empeorar y prolongarse más, deprimiendo la actividad económica, presionando los balances de las empresas, aumentando la pobreza y la desigualdad, y reavivando las tensiones sociales en toda la región. También podrían producirse sorpresas al alza. Algunos indicadores recientes de alta frecuencia en las economías avanzadas han sido mejores de lo esperado. El crecimiento mundial podría ser más fuerte de lo previsto, lo que respaldaría las exportaciones, los precios de las materias primas y el turismo.
Prioridades de política
La prioridad inmediata para la política fiscal es seguir protegiendo vidas y medios de subsistencia, lo que, dado el limitado margen fiscal de la región, exigirá reorientar el gasto y aumentar su eficiencia. Los responsables de la formulación de políticas deberán encontrar formas innovadoras de llegar a los distintos segmentos de la sociedad, especialmente allí donde la informalidad es elevada. Las consecuencias de la pandemia y de la respuesta de política asociada también suscitarán inquietudes sobre la sostenibilidad de la deuda a medio plazo en varios países. El compromiso con un plan de consolidación fiscal a medio plazo y con reformas estructurales que impulsen el crecimiento será clave para mitigar estas inquietudes.
La política monetaria debería mantenerse acomodaticia, dada la perspectiva de inflación moderada, las brechas negativas del producto y el elevado desempleo. Deberían considerarse recortes adicionales de los tipos de interés de política y medidas dirigidas a mercados específicos, cuando sea necesario y posible, para respaldar la actividad económica y garantizar el buen funcionamiento de los mercados financieros.
Medidas para mantener las relaciones laborales, como el apoyo a la nómina y la financiación del capital de trabajo, serán importantes para evitar el cierre de empresas por lo demás viables, reducir el desempleo de larga duración, apoyar la recuperación, minimizar las cicatrices y aumentar el crecimiento potencial. Las políticas de contención y mitigación deben calibrarse adecuadamente para evitar una segunda ola de la pandemia y gestionar los brotes localizados.
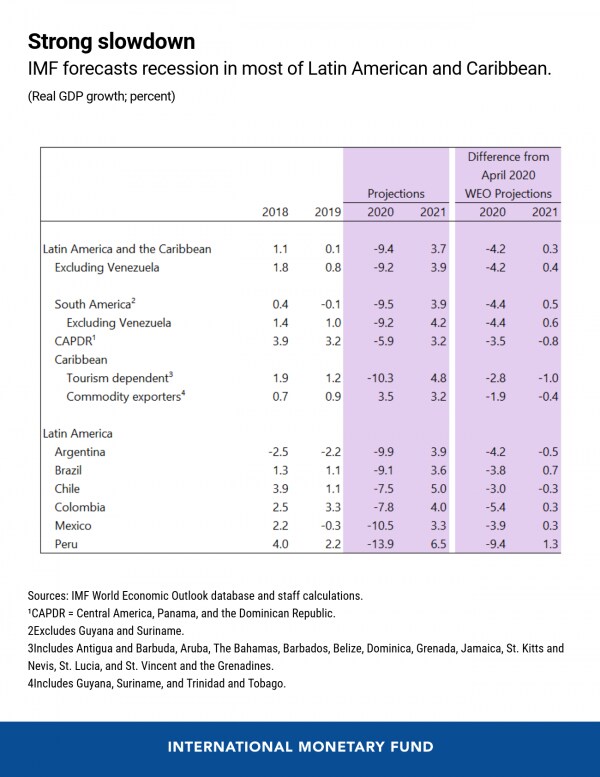
En Argentina, se espera que el PIB disminuya alrededor de un 10 % en 2020, con riesgos elevados. La revisión a la baja del crecimiento se debe a que el confinamiento más prolongado en el área metropolitana de Buenos Aires, una demanda externa notablemente más débil y peores precios de las materias primas compensarán con creces el paquete de apoyo fiscal, que sigue limitado por las escasas opciones de financiación. Las incertidumbres relacionadas con el proceso de reestructuración de la deuda siguen pesando sobre la confianza.
Brasil , el PIB real se prevé que caiga un 9 % en 2020 en un contexto de elevada incertidumbre, seguido de un repunte del 3,6 % en 2021. Las autoridades han respondido con firmeza a la pandemia mediante recortes decisivos de los tipos de interés y paquetes fiscales y de liquidez significativos, que incluyen transferencias directas de efectivo dirigidas a grupos vulnerables. Sin embargo, la retirada de este estímulo lastrará el crecimiento en 2021, en un contexto en el que la economía nacional aún se estaba recuperando de la recesión de 2015/16. En este contexto, una política monetaria acomodaticia será esencial para respaldar la recuperación cíclica, mientras que retomar la agenda de reformas fiscales y estructurales del Gobierno es clave para preservar la sostenibilidad fiscal y potenciar el crecimiento potencial y la confianza de los inversores.
En Chile, el PIB real se prevé que caiga un 7,5 % en 2020 y repunte un 5,0 % en 2021. Tras un comportamiento resiliente en el primer trimestre, se espera que la actividad económica se contraiga bruscamente en el segundo trimestre debido a las estrictas medidas de distanciamiento social y, en menor medida, a la debilidad de la demanda externa de los socios comerciales. Se espera que la recuperación de la actividad comience en el tercer trimestre y continúe en 2021, respaldada por medidas fiscales, monetarias y del sector financiero sin precedentes.
Colombia adoptó medidas tempranas para limitar la propagación del virus, pero las perturbaciones económicas asociadas a la pandemia (incluida la caída de los precios del petróleo) se espera que provoquen la primera recesión en dos décadas. Tras un primer trimestre débil, se prevé que el PIB se contraiga un 7,8 % en 2020, pero que el crecimiento repunte hasta el 4,0 % en 2021 a medida que la situación sanitaria se estabilice en el país y en el exterior. En respuesta, el banco central ha recortado los tipos de interés de política y ha respaldado la liquidez del mercado, mientras que la regla fiscal se suspendió durante dos años para proporcionar la flexibilidad suficiente para responder a las crisis sanitaria y económica.
Las repercusiones del brote en México se ven agravadas por la caída de los precios del petróleo, la volatilidad de los mercados financieros internacionales, las perturbaciones en las cadenas globales de valor y el debilitamiento de la confianza empresarial, que también se refleja en la caída de la inversión antes del Covid. Se espera que el PIB real caiga un 10,5 % en 2020, y que en 2021 el crecimiento recupere una parte modesta de la producción perdida. Se prevé que la política monetaria se relaje aún más para acomodar el componente de choque de demanda de la crisis y preservar el funcionamiento de los mercados financieros. Sin embargo, la respuesta fiscal es la más pequeña entre los países del G20, lo que supone el riesgo de una contracción más profunda y una recuperación más lenta, con importantes cicatrices económicas. México debería aumentar el gasto ahora para proteger vidas y medios de subsistencia y diseñar una reforma fiscal a medio plazo creíble que proporcione más margen de política a corto plazo y cierre las brechas fiscales.
En Perú, la previsión de crecimiento para 2020 se ha revisado a la baja de forma notable hasta un -14 %, ya que la menor demanda externa y un período de confinamiento más prolongado de lo previsto han compensado con creces hasta ahora el importante apoyo económico del Gobierno y se han traducido en grandes pérdidas de empleo. Con el levantamiento de las restricciones de confinamiento en el segundo semestre, se espera que la actividad económica se recupere gradualmente, hasta alcanzar una expansión del 6½ % en 2021. No obstante, los riesgos a la baja siguen siendo importantes y están vinculados especialmente a los desafíos nacionales y globales para controlar la pandemia de Covid-19.
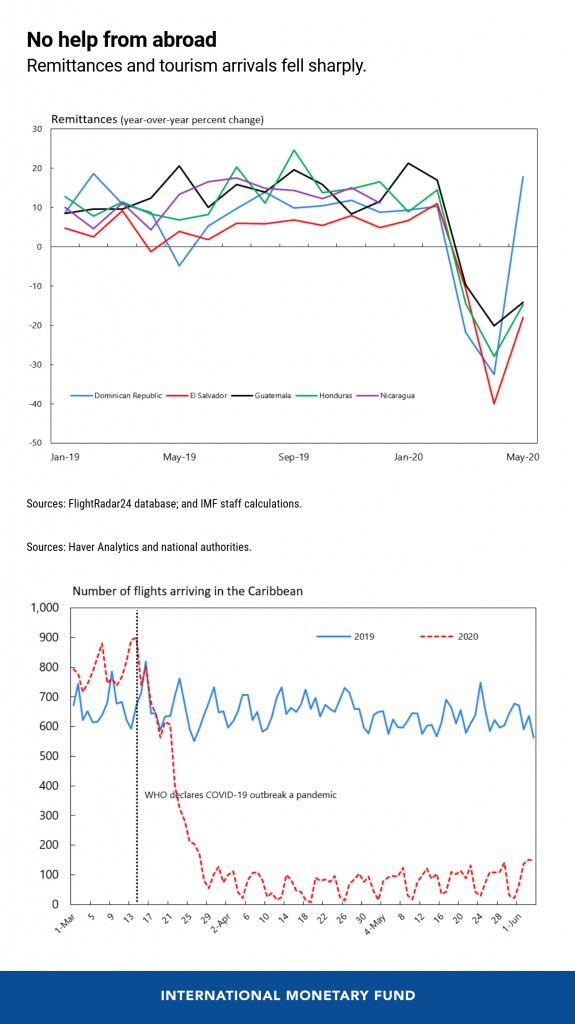
Centroamérica, Panamá y la República Dominicana (CAPDR) experimentarán una profunda recesión en 2020 y una recuperación gradual a partir de 2021. El crecimiento se ve afectado por los confinamientos internos y los efectos indirectos globales a través del comercio, el turismo y las remesas. La contracción del comercio tendrá un impacto especialmente fuerte en Panamá, El Salvador y Nicaragua, el colapso del turismo en la República Dominicana y Costa Rica, y el debilitamiento de las remesas en el Triángulo Norte y Nicaragua. También influyen factores idiosincrásicos, en particular los desastres naturales en El Salvador. Como paliativo, la caída de los precios del petróleo está mejorando los términos de intercambio.
Los países de CAPDR han mitigado la pandemia aumentando el gasto sanitario y social para los hogares desempleados y vulnerables. Cuando es factible, la flexibilización de la política monetaria y las garantías de crédito respaldan la financiación de las empresas, y los aplazamientos fiscales y el apoyo sectorial específico a través del presupuesto pretenden aliviar las restricciones de liquidez en algunos países.
Las economías del Caribe han logrado aplanar la curva de COVID-19, pero sus principales fuentes de ingresos se han desplomado. Con el turismo prácticamente paralizado y los principales mercados emisores de las economías avanzadas sumidos en una recesión más profunda, es probable que la región experimente una contracción de la actividad económica muy brusca y prolongada. Pese a la reapertura de fronteras a partir de junio en algunos países del Caribe, se espera que las llegadas de turistas internacionales vuelvan a los niveles previos a la crisis solo de forma gradual en los próximos tres años. Además, la fuerte caída de los precios del petróleo perjudica a los exportadores de materias primas al reducir sus exportaciones e ingresos fiscales. La temporada de huracanes en curso plantea riesgos adicionales.
El apoyo del FMI
El Fondo ha actuado con rapidez para apoyar a sus miembros mediante inyecciones rápidas y significativas de financiación de emergencia. De los 70 préstamos aprobados desde el inicio de la pandemia, por un total de US$ 25 000 millones, 17 correspondieron a países de la región, por un total de US$ 5200 millones. Además, se aprobó el acceso a la Línea de Crédito Flexible para Chile y Perú, y se renovó para Colombia. Junto con México, el respaldo total proporcionado a la región a través de la Línea de Crédito Flexible asciende a US$ 107 000 millones.
Estamos dispuestos a utilizar la capacidad financiera del FMI, su asesoramiento en materia de políticas y sus recursos de desarrollo de capacidades para ayudar a América Latina y el Caribe a lograr una recuperación más sólida.