La COVID-19 ha demostrado la importancia de contar con un sólido apoyo fiscal y financiero en los países del Golfo para gestionar los efectos de la volatilidad de los precios del petróleo y la necesidad de impulsar los esfuerzos de diversificación.
Para que la diversificación tenga éxito, será necesario cambiar la relación entre el Estado y las empresas privadas, según escriben dos expertos de Chatham House y del FMI.
El Estado debería priorizar la provisión de infraestructuras de calidad, un marco jurídico sólido e incentivos financieros adecuados y de duración limitada para los inversores del sector privado.
Si el Estado va a realizar inversiones directas, estas deberían evaluarse a fondo y someterse a un riguroso análisis de costes y beneficios para permitir una recuperación más sólida de la COVID-19.
Los gobiernos del Golfo respondieron con rapidez y decisión al shock de la pandemia, con confinamientos entre los más estrictos del mundo, según el Índice de Rigor de Oxford, y, a medida que los casos disminuyeron, solo los Emiratos Árabes Unidos han sufrido hasta ahora un resurgimiento significativo.
Aunque las políticas económicas se han flexibilizado para apoyar a las empresas y los hogares, con los bancos centrales recortando los tipos de interés, aportando liquidez a los bancos y animando a los prestatarios a aplazar el pago de sus préstamos, la política fiscal ha desempeñado un papel importante, aunque menor.
Con la pérdida de los ingresos petroleros, que ha supuesto una presión sobre las finanzas públicas, y con muchas personas empleadas en puestos del sector público, la necesidad de una respuesta fiscal anticíclica fue menor que en otras regiones. No obstante, se aplazaron los pagos de impuestos, se reasignaron fondos al gasto sanitario y se prestó apoyo específico a los hogares mediante programas de protección de la renta y del empleo.
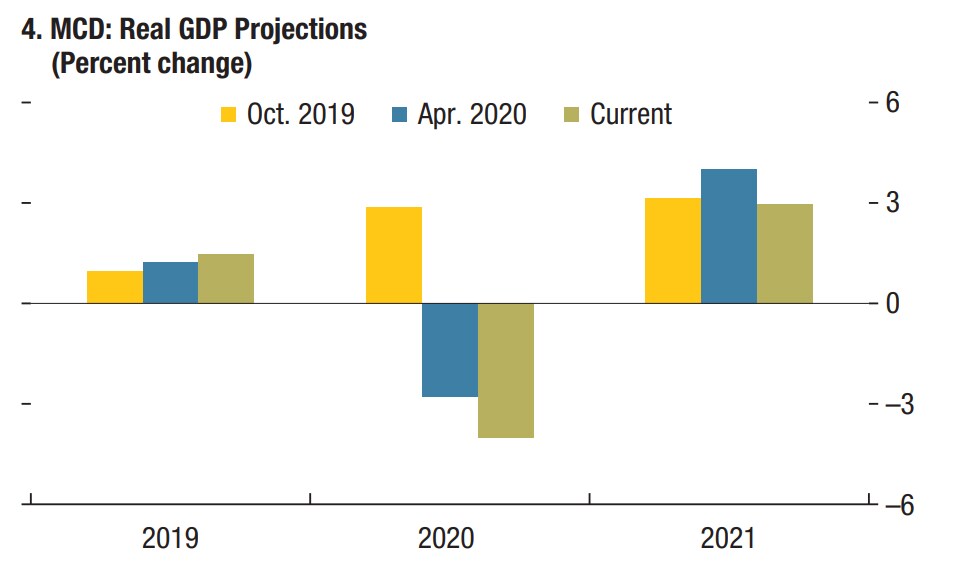
Los confinamientos tuvieron un efecto grave en la economía no petrolera de la región. Aunque los datos recientes sugieren que la contracción en 2020 fue algo menor que el 5,7 % proyectado por el FMI en las Perspectivas Económicas Regionales de Oriente Medio de octubre de 2020, sigue siendo considerable.
Pero, con las infecciones que se mantienen relativamente bajas, la vacunación en marcha, la reapertura de los viajes y un apoyo económico considerable ya en vigor, se dan las condiciones para un mejor 2021, con un crecimiento previsto del 2,9 % en el PIB no petrolero del Golfo este año, ligeramente superior al crecimiento previsto del PIB total, del 2,3 %, debido a que es probable que la producción petrolera siga contenida en virtud del acuerdo de la OPEP+.
Conclusiones clave de la doble crisis
La pandemia ha reafirmado los desafíos económicos a los que se enfrenta el Golfo, pero no los ha alterado. Ha confirmado la importancia de contar con sólidos colchones fiscales y financieros para gestionar el impacto de la volatilidad de los precios del petróleo e impulsar los esfuerzos de diversificación.
La dinámica fiscal a corto plazo en Baréin y Omán era difícil antes de la crisis de la COVID-19 y se ha agravado desde entonces, aunque se están poniendo en marcha medidas importantes para llevar a cabo el ajuste necesario. Mientras que, para todos los países del Golfo, el pico de los ingresos petroleros, previsto para dentro de un par de décadas, podría producirse antes si surge una recuperación mundial "verde".
Los esfuerzos por transformar las economías del Golfo podrían resultar más difíciles si se hace más complicado atraer capital extranjero y mano de obra extranjera cualificada, y los sectores del turismo y la hostelería, intensivos en mano de obra y fundamentales para la mayoría de los planes de diversificación, afrontan importantes problemas hasta que se restablezca plenamente la confianza en los viajes.
Pero la importancia de una economía más diversificada sigue intacta, por lo que las reformas en curso desde el desplome de los precios del petróleo en 2014, muchas de ellas bajo el lema de diversos programas "Visión", deben seguir impulsándose a medida que la pandemia se atenúe. El ritmo, la secuencia y el calendario serán fundamentales para su éxito.
Los sólidos balances del sector público han permitido a la mayoría de los países del Golfo afrontar la crisis con la flexibilidad necesaria para registrar grandes déficits fiscales. Se estima que el déficit fiscal de toda la región asciende al 9,2 % del PIB en 2020, frente al 2 % del PIB en 2019.
Financiados con la reducción de activos y nuevos endeudamientos, los colchones fiscales ofrecen un seguro fundamental frente a la necesidad de endurecer la política fiscal de forma anticíclica. Los gobiernos y las entidades cuasi gubernamentales del Golfo estuvieron entre los mayores prestatarios de los mercados internacionales en 2020, con emisiones de deuda pública por valor de más de 50 000 millones de dólares y emisiones de deuda total más de tres veces superiores a esa cifra.
Prioridades de reforma
A medida que se disipen los efectos de la COVID-19, será necesario reducir los déficits fiscales y reajustar la estructura de ingresos y gastos, lo que seguirá alterando la relación entre el Estado y sus ciudadanos.
La introducción de nuevos impuestos (impuestos especiales, el impuesto sobre el valor añadido y, posiblemente, impuestos sobre la renta, como se ha anunciado en el caso de Omán), la eliminación gradual de las subvenciones a los precios de la energía y, en última instancia, la reducción de las grandes partidas de salarios del sector público son todas medidas necesarias para mantener el presupuesto del Gobierno en equilibrio. Kuwait, Catar y los Emiratos Árabes Unidos disponen de más margen de maniobra, dados sus mayores ingresos por recursos per cápita.
La reducción de determinados gastos de capital también contribuiría al equilibrio fiscal en el CCG. Sería prudente reducir la escala de los grandes proyectos de gasto de capital que no contribuyan a infraestructuras esenciales.
En última instancia, si la diversificación ha de tener éxito, la relación entre el Estado y las empresas privadas deberá cambiar. Las empresas privadas están acostumbradas a construir su negocio a partir de contratos públicos o vendiendo bienes y servicios a los hogares "nacionales", que son desproporcionadamente los receptores de los salarios del sector público.
La abundante oferta de mano de obra extranjera de bajo coste permite obtener buenos beneficios, pero la productividad es generalmente baja y parece haber disminuido aún más en la última década. Para las empresas privadas, la mano de obra extranjera ha resultado más atractiva que la nacional, porque los trabajadores extranjeros trabajan más horas por salarios más bajos y tienen un poder de negociación limitado en el marco de los sistemas de patrocinio de la kafala, aunque estos sistemas están empezando a reformarse.
Los incentivos para las empresas se han centrado en gran medida en los sectores no comerciables, en lugar de en los sectores comercializables más competitivos. Pero los desafíos están entrelazados, porque el Gobierno sigue siendo el empleador de "primera y última instancia" para los nacionales, lo que dificulta avanzar de forma significativa en las reformas fiscales.
Sin un sector privado más dinámico que cree empleo para los nacionales, las reformas para reducir el empleo público no serán social ni políticamente aceptables. Las políticas del mercado laboral deben fomentar que los nacionales trabajen en el sector privado y que las empresas los contraten, al tiempo que se sigue atrayendo la mano de obra extranjera altamente cualificada que se necesita para respaldar los planes de diversificación.
Los Gobiernos pueden impulsar un cambio de comportamiento. Deberían comunicar claramente que las oportunidades de empleo en el sector público serán limitadas en el futuro, dadas las restricciones fiscales. Esto ayudaría a reducir el salario de reserva de los nacionales para aceptar empleos en el sector privado y, a su vez, respaldar las políticas de nacionalización del empleo.
Las empresas también necesitan hacer más para ofrecer condiciones laborales atractivas, como la formación en el puesto de trabajo, fórmulas de trabajo más flexibles y un mayor énfasis en el desarrollo profesional.
Se están llevando a cabo reformas para fomentar una mayor participación de las mujeres nacionales en la fuerza laboral. Se han logrado avances importantes, aunque la participación femenina sigue siendo demasiado baja en la mayoría de los países del CCG, con una media del 32 %, frente al 82 % de los hombres. Solo desde el punto de vista económico, esta baja participación de las mujeres en la fuerza laboral se traduce en una pérdida significativa de producción e ingresos.
Se están llevando a cabo reformas importantes para fomentar un mercado más justo y competitivo para los trabajadores extranjeros, que deben ampliarse y profundizarse. El sistema de la kafala ha sido efectivamente desmantelado en Catar y se han anunciado reformas significativas en Arabia Saudí, pero el alcance del cambio real dependerá de su aplicación sobre el terreno.
Aumentar la inversión extranjera directa (IED) es, comprensiblemente, un objetivo central, dada la transferencia de tecnología que puede aportar; sin embargo, los residentes del Golfo mantienen importantes activos en el extranjero que, en las condiciones adecuadas, podrían atraerse, al menos en parte, hacia inversiones en capital financiero y físico. Estas inversiones pueden impulsar la creación de empleos bien remunerados y atractivos para los nacionales, siempre que al mismo tiempo se desarrollen las competencias y el capital humano.
Un papel evolucionado para el Estado
Los entornos de políticas estables y predecibles, así como la reducción de los riesgos geopolíticos (en este sentido, el reciente acuerdo de reconciliación del CCG es importante), ayudan a minimizar los costes de transacción y crean un entorno atractivo para los inversores extranjeros y nacionales.
Facilitar la inversión privada en una recuperación más ecológica, impulsada por la digitalización y las nuevas tecnologías, mejora aún más las perspectivas de desarrollar un sector privado menos dependiente del Gobierno en todo el CCG. Esto permite a los Gobiernos pasar de ser propietarios, productores y distribuidores a ser árbitros, reguladores y facilitadores.
El papel del Estado en el desarrollo y la diversificación de las economías es fundamental. Las entidades públicas disponen de la capacidad financiera y el respaldo político necesarios para realizar grandes inversiones y asumir riesgos que el sector privado no puede o no quiere asumir, pero también pueden emprender proyectos sin una prueba de mercado previa antes de comprometer grandes sumas de dinero. La intervención del Estado también corre el riesgo de desplazar al sector privado.
Encontrar el equilibrio adecuado es esencial. El Estado debería centrar principalmente sus esfuerzos en proporcionar infraestructuras de calidad, un marco jurídico y regulatorio sólido e incentivos financieros adecuados y de duración limitada para los inversores del sector privado, cuando sea necesario.
Si el Estado va a realizar inversiones directas, estas deberían llevarse a cabo en ámbitos en los que el sector privado no se aventure en las primeras etapas de desarrollo, deberían someterse a un riguroso análisis de costes y beneficios para garantizar que aporten valor en lugar de convertirse en un lastre para los recursos públicos, y deberían contar con un plan que establezca cómo y cuándo saldrá el Estado y permitirá una mayor participación privada.
Las opiniones expresadas son las de los autores y no representan las opiniones del FMI, de su Consejo Ejecutivo ni de la Dirección del FMI.



