La COVID-19 ha provocado la peor recesión mundial en tiempos de paz desde la Gran Depresión, escribe la directora gerente del FMI, Kristalina Georgieva.
Se espera que las naciones más ricas, con muchos más recursos y acceso a las vacunas antes que sus homólogas más pobres, sean las que se recuperen más rápido.
Esto podría provocar una «Gran Divergencia» entre estas naciones, así como entre las comunidades más pobres dentro de ellas.
Es fundamental garantizar una respuesta global, centrada en tres prioridades principales para evitar que esto ocurra.
Mientras los ministros de Finanzas y los gobernadores de los bancos centrales del G20 se reúnen de forma virtual esta semana, el mundo sigue recuperándose de la peor recesión en tiempos de paz desde la Gran Depresión.
El FMI proyectó recientemente un crecimiento del PIB mundial del 5,5 % este año y del 4,2 % en 2022. Pero será un ascenso largo e incierto. La mayor parte del mundo se enfrenta a un despliegue lento de las vacunas, mientras surgen nuevas mutaciones del virus, y las perspectivas de recuperación divergen peligrosamente entre países y regiones.
En efecto, la economía mundial se encuentra en una encrucijada. La cuestión es: ¿adoptarán los responsables de políticas medidas para evitar que se produzca esta Gran Divergencia?
Existe un riesgo importante de que la mayoría de los países en desarrollo languidezcan durante años.
Kristalina Georgieva
Como señala nuestra nota para la reunión del G20, existe un riesgo importante de que, mientras las economías avanzadas y algunos mercados emergentes se recuperan más rápido, la mayoría de los países en desarrollo languidezcan durante años. Esto no solo agravaría la tragedia humana de la pandemia, sino también el sufrimiento económico de los más vulnerables.
Calculamos que, a finales de 2022, la renta per cápita acumulada será un 13 % inferior a las proyecciones previas a la crisis en las economías avanzadas, frente al 18 % en los países de bajos ingresos y al 22 % en las economías emergentes y en desarrollo, excluida China. Este impacto proyectado en la renta per cápita aumentará en millones el número de personas en pobreza extrema en el mundo en desarrollo.
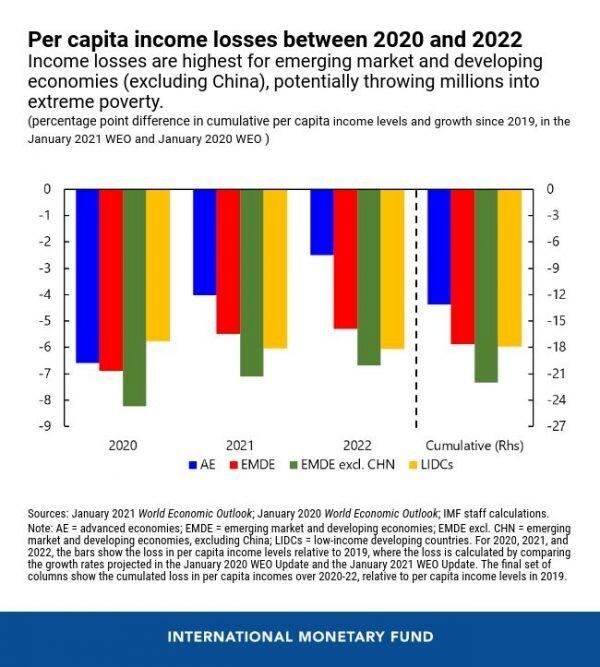
En otras palabras, la convergencia entre países ya no puede darse por sentada. Antes de la crisis, previmos que las brechas de ingresos entre las economías avanzadas y 110 países emergentes y en desarrollo se reducirían entre 2020 y 2022. Pero ahora calculamos que solo 52 economías se pondrán al día durante ese período, mientras que 58 se quedarán rezagadas.
Esto se debe en parte al acceso desigual a las vacunas. Incluso en el mejor escenario, se prevé que la mayoría de las economías en desarrollo alcancen una cobertura generalizada de vacunación solo a finales de 2022 o más adelante. Algunas están especialmente expuestas a sectores muy afectados, como el turismo y las exportaciones de petróleo, y la mayoría se ve frenada por el escaso margen de sus presupuestos.
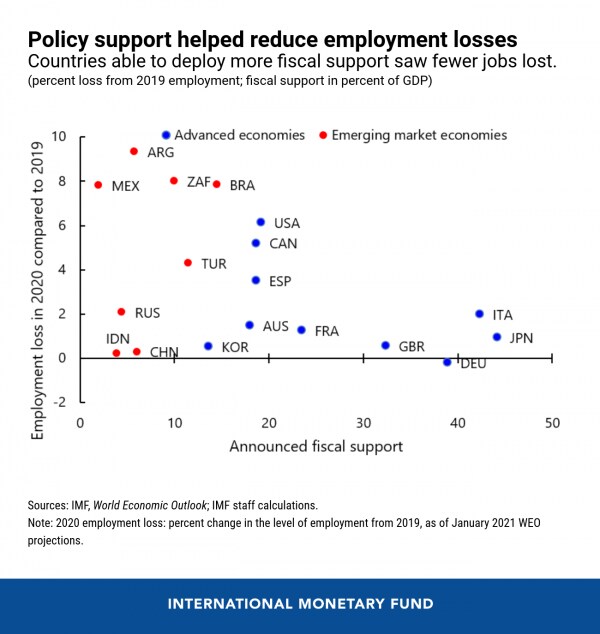
El año pasado, las economías avanzadas desplegaron, de media, alrededor del 24 % del PIB en medidas fiscales, frente a solo el 6 % en los mercados emergentes y menos del 2 % en los países de bajos ingresos. Las comparaciones entre países también muestran que un apoyo más considerable a la crisis solía asociarse a una menor pérdida de empleo.
Y no se trata solo de la divergencia entre países. También observamos una divergencia acelerada dentro de los países: los jóvenes, las personas con baja cualificación, las mujeres y los trabajadores informales se han visto afectados de forma desproporcionada por la pérdida de empleo. Además, millones de niños siguen enfrentándose a interrupciones en su educación. Permitir que se conviertan en una generación perdida sería un error imperdonable.
También profundizaría las cicatrices económicas a largo plazo de la crisis, lo que haría aún más difícil reducir la desigualdad e impulsar el crecimiento y el empleo. Piensen en los desafíos que nos esperan: solo en las economías del G20 (excluidas India y Arabia Saudita por limitaciones de datos), se prevé que las pérdidas de empleo superen los 25 millones este año y se acerquen a los 20 millones en 2022, en relación con las proyecciones previas a la crisis.
Por tanto, una vez más, nos encontramos en una encrucijada, y si queremos revertir esta peligrosa divergencia entre y dentro de los países, debemos adoptar ya medidas de política sólidas. Veo tres prioridades:
En primer lugar, intensificar los esfuerzos para poner fin a la crisis sanitaria.
Sabemos que la pandemia no habrá terminado en ningún lugar hasta que haya terminado en todas partes. Aunque las nuevas infecciones en el mundo han disminuido recientemente, nos preocupa que puedan ser necesarias varias rondas de vacunación para preservar la inmunidad frente a las nuevas variantes.
Por eso necesitamos una colaboración internacional mucho más sólida para acelerar el despliegue de las vacunas en los países más pobres. La financiación adicional para asegurar dosis y sufragar la logística es fundamental. También lo es la reasignación oportuna de las vacunas excedentes de los países con superávit a los países con déficit, así como una ampliación significativa de la capacidad de producción de vacunas para 2022 y los años posteriores. Asegurar a los productores de vacunas frente a los riesgos a la baja de una sobreproducción podría ser una opción que merece la pena considerar.
También debemos garantizar un mayor acceso a terapias y pruebas diagnósticas, incluida la secuenciación del virus, evitando al mismo tiempo las restricciones a la exportación de suministros médicos. Los argumentos económicos a favor de una acción coordinada son abrumadores. Un avance más rápido en el fin de la crisis sanitaria podría aumentar la renta mundial acumulada en 9 billones de dólares entre 2020 y 2025. Todos los países se beneficiarían, incluidas unos 4 billones de dólares para las economías avanzadas, lo que supera con creces cualquier medida de los costes relacionados con las vacunas.
En segundo lugar, intensificar la lucha contra la crisis económica.
Encabezado por los países del G20, el mundo ha adoptado medidas sin precedentes y coordinadas, que incluyen cerca de 14 billones de dólares en actuaciones fiscales. Los gobiernos deben basarse en estos esfuerzos y seguir prestando apoyo fiscal, debidamente calibrado y focalizado en función de la fase de la pandemia, del estado de sus economías y de su margen de maniobra en materia de políticas.
La clave está en ayudar a mantener los medios de vida, procurando al mismo tiempo que las empresas viables no quiebren. Esto exige no solo medidas fiscales, sino también mantener unas condiciones financieras favorables mediante políticas monetarias y financieras acomodaticias, que favorezcan el flujo de crédito a los hogares y las empresas.
La considerable relajación monetaria de los principales bancos centrales también ha permitido a varias economías en desarrollo volver a acceder a los mercados internacionales de capitales y endeudarse a tipos de interés mínimos históricos para sostener el gasto, pese a sus recesiones históricas. Dada la gravedad de la crisis, no hay alternativa a un apoyo continuado de la política monetaria. Pero existen preocupaciones legítimas por las consecuencias no deseadas, entre ellas la asunción excesiva de riesgos y la euforia de los mercados.
Un riesgo de cara al futuro, especialmente ante la divergencia de las recuperaciones, es la posibilidad de volatilidad en los mercados en respuesta a los cambios en las condiciones financieras. Los principales bancos centrales deberán comunicar cuidadosamente sus planes de política monetaria para evitar una volatilidad excesiva en los mercados financieros, tanto en sus países como en el resto del mundo.
En tercer lugar, intensificar el apoyo a los países vulnerables.
Dados sus recursos limitados y su margen de maniobra en materia de políticas, muchas economías de mercados emergentes y de bajos ingresos podrían enfrentarse pronto a una elección dolorosa entre mantener la estabilidad macroeconómica, hacer frente a la crisis sanitaria y satisfacer las necesidades básicas de la población.
Su mayor vulnerabilidad no solo afecta a sus propias perspectivas de recuperación de la crisis, sino también a la velocidad y la escala de la recuperación mundial, y puede convertirse en una fuerza desestabilizadora en varias zonas ya frágiles. Los países vulnerables necesitarán un apoyo sustancial como parte de un esfuerzo integral:
El primer paso empieza en casa, con gobiernos que aumentan los ingresos nacionales, hacen más eficiente el gasto público y mejoran el entorno empresarial. Al mismo tiempo, los esfuerzos internacionales son fundamentales para seguir ampliando la financiación en condiciones concesionales y movilizar la financiación privada, incluso mediante instrumentos más sólidos de reparto de riesgos.
Otra opción en estudio es una nueva asignación de DEG para ayudar a atender la necesidad mundial a largo plazo de reservas. Esto podría aportar un impulso sustancial y directo de liquidez a los países, sin aumentar sus cargas de deuda. También podría ampliar la capacidad de los donantes bilaterales para proporcionar nuevos recursos de apoyo concesional, incluido el gasto sanitario. Una asignación de DEG benefició al mundo al afrontar la crisis financiera mundial de 2009; ahora podría volver a sernos de utilidad.
Un enfoque integral también implica abordar la deuda. La iniciativa de suspensión del servicio de la deuda (DSSI, por sus siglas en inglés) del G20 liberó rápidamente recursos vitales. Y el nuevo Marco Común puede ir aún más lejos: facilitar tratamientos de la deuda oportunos y ordenados para los países elegibles para la DSSI, con una amplia participación de los acreedores, incluido el sector privado. Estos tratamientos deberían incluir una reprogramación del servicio de la deuda para ayudar a los países que afrontan grandes necesidades de financiación, y un alivio más profundo allí donde las cargas de deuda se hayan vuelto insostenibles. Una vez recibidas las primeras solicitudes, todos los acreedores, oficiales y privados, deberían poner en marcha con rapidez el Marco Común.
Por su parte, el FMI ha intensificado su apoyo de manera sin precedentes, al proporcionar más de 105 000 millones de dólares en nueva financiación a 85 países y alivio del servicio de la deuda a nuestros miembros más pobres. Nuestro objetivo es hacer aún más para apoyar a nuestros 190 países miembros en 2021 y los años posteriores.
Esto incluye apoyar los esfuerzos para modernizar la fiscalidad internacional de las empresas. Necesitamos un sistema verdaderamente adaptado a la economía digital y más acorde con las necesidades de los países en desarrollo. En este ámbito, los esfuerzos multilaterales serán esenciales para garantizar que las empresas altamente rentables tributen en los mercados donde realizan sus actividades y, de ese modo, refuercen las finanzas públicas.
Estas medidas de política pueden ayudar a abordar la Gran Divergencia. Dados sus recursos, las economías avanzadas seguirán invirtiendo en capital humano, infraestructura digital y la transición hacia la nueva economía climática. Es fundamental que los países más pobres cuenten con el apoyo necesario para realizar inversiones similares, especialmente en las medidas de adaptación climática con gran creación de empleo que serán esenciales a medida que nuestro planeta se caliente.
La alternativa, dejar atrás a los países más pobres, solo consolidaría una desigualdad extrema. Peor aún, supondría una grave amenaza para la estabilidad económica y social mundial. Y constituiría una oportunidad histórica perdida.
Podemos inspirarnos en la espectacular cooperación internacional que nos ha proporcionado vacunas eficaces en tiempo récord. Ese espíritu es hoy más importante que nunca para superar esta crisis y asegurar una recuperación sólida e inclusiva.