Necesitamos que los gobiernos elaboren políticas más centradas en el capital que en la deuda.
Podrían coinvertir con fondos del sector privado o subvencionar las inversiones.
Un seguro contra pandemias impulsado por los gobiernos podría reducir el costo de los futuros rescates financieros.
Los acontecimientos que condujeron a la Gran Recesión, iniciada en 2007, suelen denominarse crisis crediticia. Pero eso solo es cierto en un sentido limitado. La recesión se debió principalmente al estallido de una burbuja inmobiliaria y a sus efectos relacionados en el sistema financiero. La verdadera crisis crediticia de nuestra vida está resultando ser la recesión provocada por el coronavirus.
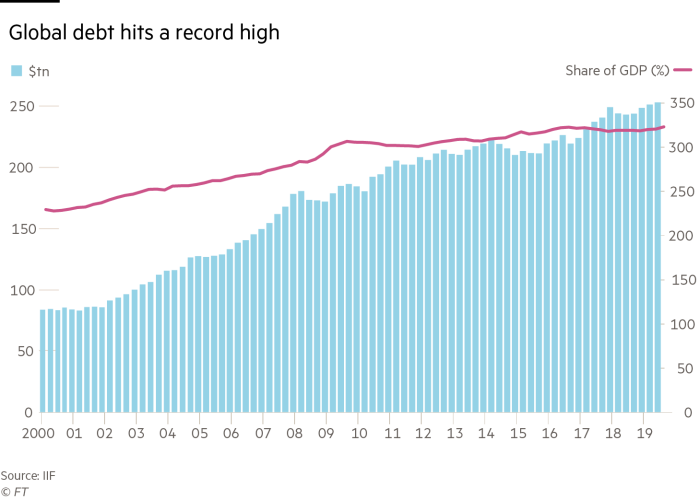
Lo que afrontamos hoy está mucho más extendido y es más preocupante: los hogares y las empresas de todos los tamaños, ya muy endeudados, están asumiendo enormes niveles de nueva deuda solo para sobrevivir.
Sin duda, por ahora este es el camino correcto. Al trabajar juntos, los gobiernos y el sistema financiero están manteniendo con vida a empresas sólidas y ayudando a acelerar la recuperación económica. Muchas empresas necesitan desesperadamente este efectivo para superar la fase de reapertura económica que está teniendo lugar ahora.
Pero los gobiernos deben complementar este esfuerzo lo antes posible con políticas más centradas en el lado de la propiedad del balance y menos en el de la deuda. A diferencia de la deuda, las participaciones en la propiedad, conocidas como capital o acciones, no tienen que reembolsarse y, por tanto, son una fuente de financiación mucho más estable a largo plazo.
El tiempo apremia. Pronto, numerosas empresas tendrán un nivel de deuda excesivo para su salud a largo plazo. O bien quebrarán cuando cesen las inyecciones de efectivo, o seguirán a duras penas como «empresas zombis», frenando la futura recuperación económica. Los efectos indirectos debilitarán a los bancos y a los gobiernos.
Afortunadamente, hay varias formas en que los gobiernos pueden fomentar una mayor inversión en capital.
En primer lugar, este sería un momento excelente para que los países eliminen los obstáculos de larga data al capital, como las leyes o regulaciones que encarecen la emisión de acciones, así como las ventajas fiscales que favorecen la deuda frente al capital.
En segundo lugar, los gobiernos podrían coinvertir con fondos del sector privado, tanto para inyectar más capital en la economía como para fomentar una mayor inversión privada en capital.
Es probable que muchos países ya cuenten con suficiente financiación de capital en conjunto. Sin embargo, las empresas medianas y ciertos segmentos de la economía podrían encontrar dificultades para obtenerla. En estos casos, los gobiernos pueden prestar ayuda prudente de un par de maneras.
Una consiste simplemente en subvencionar las inversiones, por ejemplo, ofreciendo un dividendo de unos pocos puntos porcentuales al año durante un periodo limitado, para hacer más atractiva la inversión pese al alto grado de incertidumbre.
Un segundo enfoque sería abordar directamente la incertidumbre ofreciendo un seguro gubernamental para las nuevas inversiones de capital en estos sectores de la economía, a fin de protegerlas frente a resultados macroeconómicos extremos. Por ejemplo, el gobierno podría efectuar un pago a estos inversores de capital si el PIB de 2020 cae más de un 10 %. Al eliminar los riesgos extremos, se podría dar a los inversores la confianza necesaria para invertir sin exigir precios de liquidación.
Por supuesto, incluso después de estas medidas, algunas empresas podrían quedar al borde del abismo. Lamentablemente, el impacto económico de la COVID-19 y el cierre de gran parte de la economía harán que muchas empresas que, de otro modo, serían viables no puedan sostener sus niveles de deuda y no resulten atractivas para los inversores de capital.
Algunos países, incluido Estados Unidos, tienen la suerte de contar con un sistema concursal bien diseñado para mantener con vida a empresas estructuralmente sólidas que se han endeudado por encima de sus posibilidades. Estaríamos en mejor situación si otros gobiernos pudieran colaborar con sus sectores privados para diseñar una forma simplificada y voluntaria de reestructuración de deuda que pudiera activarse rápidamente cuando quedara claro que una empresa viable corre un grave riesgo de quiebra. Quizá tengan que añadir subvenciones para fomentar una aceptación rápida, reducir las pérdidas de los acreedores y permitir que las empresas sigan operando y conserven al menos a algunos de sus empleados. Incluso Estados Unidos podría necesitar un enfoque así para evitar una oleada de quiebras que sobrecargue sus tribunales.
Por último, pensando en el medio y largo plazo, necesitamos un seguro contra la interrupción de la actividad empresarial ante riesgos de pandemia, respaldado por el gobierno. Si las empresas hubieran afrontado esta crisis con esa protección, habría mucha menos necesidad de intervención gubernamental a una escala tan sin precedentes.
Las aseguradoras privadas no pueden ofrecerlo por sí solas, porque el riesgo es demasiado grande y sería imposible diversificarlo, ya que afecta a casi todo el mundo al mismo tiempo. Los gobiernos podrían cobrar primas para ayudar a compensar el costo de los raros años en que tuvieran que efectuar pagos. Es probable que las primas aceptables para las empresas sean demasiado bajas para cubrir el costo total, pero la reducción de los costos de futuros rescates financieros debería compensar con creces la diferencia.
Sí, los enormes programas gubernamentales de crédito son necesarios ahora mismo. Pero los gobiernos disponen de numerosas formas de ayudar a reducir la dolorosa resaca que probablemente dejará en el futuro el exceso de deuda.