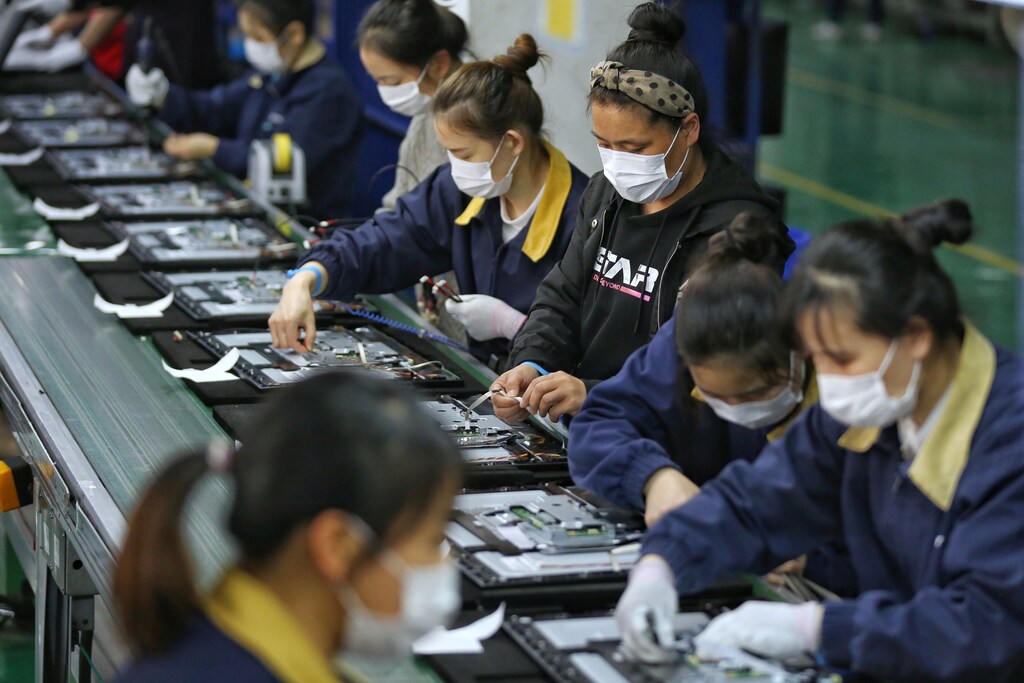
Las tensiones comerciales entre EE. UU. y China y la COVID-19 han puesto de manifiesto que el modelo global de cadenas de suministro es cada vez más insostenible.
Los directivos de Asia-Pacífico están reconsiderando de forma proactiva sus cadenas de suministro.
La cadena de suministro del futuro debe incluir capacidad de respuesta, reconfiguración y resiliencia.
La cadena de suministro global, tal como la conocemos hoy, es resultado de mejoras tecnológicas incrementales a lo largo de siglos. Los cambios más recientes de este tipo se derivan de la adopción generalizada del transporte por camión, la contenerización y la informatización a partir de la década de 1960. Como resultado, las materias primas, los productos en curso de fabricación (WIP) y los bienes terminados pudieron enviarse y entregarse a escala mundial, lo que mejoró en la práctica la denominada “santísima trinidad” de la cadena de suministro en las dimensiones de coste, calidad y entrega.
China, con su ingreso en la Organización Mundial del Comercio (OMC) en 2001, impulsó enormemente la cadena de suministro global al posicionarse como “fábrica del mundo” gracias a su vasta fuerza laboral y a su infraestructura de primer nivel.
Para muchos especialistas en cadenas de suministro que defienden la metodología de fabricación just in time (JIT), inventada por los japoneses en la década de 1970, la forma de maximizar el triángulo de la “santísima trinidad” es reducir el inventario y los WIP. En sectores con cadenas de valor complejas y largas, como el automovilístico y el de semiconductores, donde existe una presión importante para lograr ventajas de coste mediante el abastecimiento de materiales y el traslado de WIP entre múltiples geografías, una interconexión sin restricciones es clave para el éxito. Sin embargo, las recientes tensiones comerciales entre EE. UU. y China, así como la pandemia de COVID-19, han puesto de manifiesto que este modelo de cadena de suministro es cada vez más insostenible.
Dos fuerzas cambiantes en Asia-Pacífico
En primer lugar, la población de clase media de Asia-Pacífico, que ya supera los 1000 millones, se prevé que comprenda el 66 % de la población de clase media mundial para 2030. La prosperidad continuada de esta nueva clase de consumidores desafiará el concepto, arraigado desde hace tiempo, de que el consumo se produce habitualmente en Occidente y la producción se relega a Oriente. Como resultado, China, como la economía más grande de la región, seguirá teniendo un profundo impacto en la forma en que se reestructura la cadena de suministro global.
En segundo lugar, la ola actual de populismo a escala mundial ha impulsado medidas políticas para revertir los esfuerzos de globalización, como la imposición de aranceles severos, la fragmentación de los bloques comerciales e incluso la posibilidad de guerras monetarias. En otras palabras, el entorno de baja fricción del que disfrutó el mundo con el movimiento de bienes físicos y materias primas a través de las fronteras ya no puede darse por sentado y está sujeto a cambios impulsivos.
Verificación de la realidad para la cadena de suministro de Asia-Pacífico
El último Barómetro de Confianza de Capital de EY presenta una visión de cómo los directivos proactivos de Asia-Pacífico están reconsiderando sus cadenas de suministro en comparación con sus homólogos mundiales. Según la encuesta, el 67 % de los encuestados de Asia-Pacífico está tomando medidas para cambiar sus cadenas de suministro, frente al 52 % de los encuestados a nivel mundial. El grupo de Asia-Pacífico va, de hecho, por delante en la mayoría de las medidas de planificación de la recuperación, donde:
El 55 % planea cambiar la gestión de la fuerza laboral (frente al 39 % a nivel mundial)
El 47 % planea cambiar la velocidad de automatización (frente al 36 % a nivel mundial)
El 39 % planea cambiar la transformación digital (frente al 31 % a nivel mundial)
A primera vista, la postura de los líderes empresariales de Asia-Pacífico al realizar cambios en sus cadenas de suministro parece entrar en conflicto con la actitud de las empresas extranjeras en China, concretamente. Una encuesta reciente realizada por la Cámara de Comercio Estadounidense en China indica que el 84 % de los encuestados no tiene previsto trasladar sus operaciones de fabricación fuera de China, frente al 92 % en 2017 y el 90 % en 2018.
La historia se aclara al profundizar más allá de las cifras iniciales. Para estas empresas multinacionales, su intento de diversificar sus operaciones de cadena de suministro comenzó en realidad varios años antes, cuando las tensiones comerciales entre EE. UU. y China se estaban intensificando. Por otro lado, el coste laboral en China ha aumentado de forma constante gracias a cuatro décadas de crecimiento ininterrumpido. De hecho, los continuos esfuerzos de China por subir en la cadena de valor, combinados con un enorme mercado de consumo interno, son los factores decisivos para que muchas empresas adopten el enfoque “China + 1” en la gestión de la cadena de suministro.
En el caso de productos y tareas intensivos en mano de obra y de bajo valor añadido, las empresas diversifican activamente sus operaciones hacia otras ubicaciones regionales, como Bangladés, Camboya y Pakistán en la confección, Vietnam en electrónica y, cada vez más, Tailandia e Indonesia en juguetes. Para mantener la productividad y los márgenes de beneficio, las fábricas de China deben acelerar la adopción de la transformación digital y la automatización, donde los robots de producción, los enlaces de comunicación 5G para dispositivos del Internet de las cosas (IoT), el software de sistemas con inteligencia artificial y las capacidades digitales desempeñarán un papel clave.
El anuncio realizado en la Asamblea Popular Nacional a finales de mayo, en el que el Gobierno chino se comprometió a destinar un importe adicional total de 1,4 billones de dólares a nueva infraestructura tecnológica en los próximos cinco años, refuerza la idea de que China está redoblando su apuesta por la tecnología para alcanzar su objetivo de prosperidad a largo plazo. Percibiendo la oportunidad de acelerar la transformación tecnológica, los países vecinos compiten activamente por la demanda de producción de bajo valor que deja China. El estado de Haryana, por ejemplo, busca activamente animar a las empresas a trasladar su producción a la India. Los principales fabricantes coreanos llevan mucho tiempo produciendo bienes electrónicos en Vietnam. En el caso de componentes electrónicos especializados, como las unidades de disco duro (HDD), Tailandia ya concentra más del 70 % de toda la producción mundial.
Las nuevas 3R para la cadena de suministro
La disrupción inesperada provocada por la pandemia actual, a pesar de sus consecuencias negativas, ofrece a las empresas una oportunidad sin precedentes para actuar ahora, evaluando los impactos empresariales a corto, medio y largo plazo. En un entorno en el que la demanda cambia rápidamente y se espera inmediatez, la cadena de suministro del futuro no solo debe seguir centrándose en el coste, la calidad y la entrega, sino que también deberá diseñarse teniendo en cuenta la capacidad de respuesta, la reconfiguración y la resiliencia.
Capacidad de respuesta: Los sistemas responden a los estímulos del entorno externo. La cadena de suministro depende de datos como el volumen de pedidos de los clientes, los precios de las materias primas y las tarifas de flete para actuar. Por ello, las empresas deberían valorar la importancia de obtener actualizaciones en tiempo real de estos datos, modernizando los sistemas anticuados que a menudo dependen de llamadas telefónicas y máquinas de fax.
Reconfiguración: Diversificar la cadena de suministro no es tan sencillo como construir plantas adicionales en otras jurisdicciones. Implica reformar y rediseñar las funciones del sistema para que sean más modulares y fáciles de conectar (plug-and-play). Por ejemplo, ante futuras pandemias y eventos extremos como las inundaciones de Tailandia, ¿podrían algunas funciones empresariales, como las de compras y finanzas, seguir operando desde otras ubicaciones menos afectadas o incluso las menos afectadas? ¿Cuáles son los cambios necesarios para hacerlo posible?
Resiliencia: Piense a lo grande y prepárese para construir resiliencia desde la base, empezando por la estructura organizativa, los procesos empresariales y las métricas de rendimiento, a fin de estar preparado para el próximo evento disruptivo. No existe una solución única para lo que esto implica, ya que cada empresa es diferente.
Las opiniones recogidas en este artículo son las del autor y no reflejan necesariamente las opiniones de la organización global de EY ni de sus firmas miembro.



