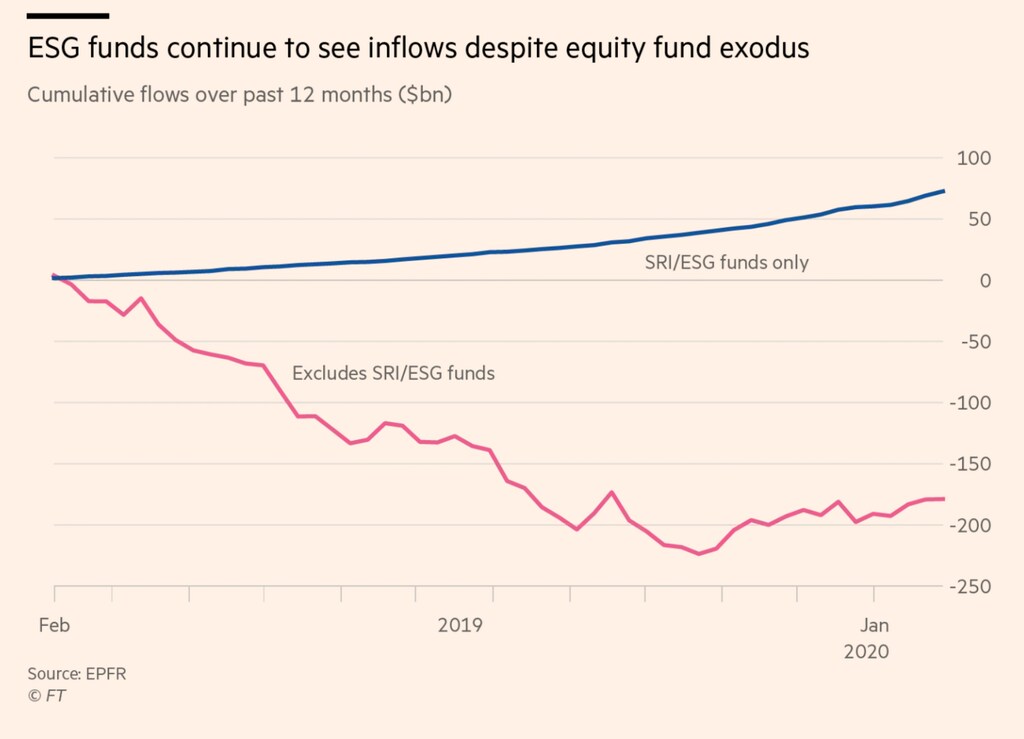
Los fondos ESG están superando al mercado en general durante la crisis de la COVID-19.
Sin embargo, los líderes se enfrentarán a un reto para convencer a los consejos de administración de que traduzcan el sentimiento positivo en acción.
La comunicación y la gestión de los grupos de interés serán las competencias de liderazgo fundamentales necesarias para gestionar empresas, inversores, los medios de comunicación y el público.
Mientras los mercados siguen lidiando con la COVID-19, la demanda mundial de petróleo se ha desplomado y el precio de un barril de petróleo se volvió negativo por primera vez en la historia. Mientras tanto, S&P informó de que los fondos de inversión con un enfoque medioambiental, social y de gobernanza (ESG) están superando al mercado en general durante el brote. En este momento, la sostenibilidad puede considerarse no solo como la opción correcta desde el punto de vista ético, sino también como la decisión de inversión más inteligente para obtener rentabilidades a largo plazo.
De la noche a la mañana, la COVID-19 demostró que, con voluntad política suficiente, apoyo gubernamental, compromiso de la industria y respaldo público, las cosas que se consideraban imposibles se vuelven factibles casi al instante. Esta crisis ha generado un enfoque en los temas ESG a nivel industrial y gubernamental, a una escala mundial sin precedentes en la historia. A medida que la crisis remite, este nuevo sentido de cooperación global puede sentar las bases de un futuro en el que las empresas y los gobiernos trabajen juntos para proteger simultáneamente la economía y el planeta.
Los directivos de la alta dirección deben seguir priorizando la comunicación abierta con los representantes gubernamentales, sus empleados, inversores, clientes y sindicatos, durante el levantamiento de los confinamientos, con el fin de mantener el impulso en los temas ESG.
Aunque no es prudente extraer grandes conclusiones tan pronto, parece probable que los fondos de inversión ESG se hayan visto afectados de forma menos drástica por la COVID-19 porque tienen menor exposición al mercado de combustibles fósiles. Royal Dutch Shell recortó su dividendo por primera vez en 80 años, con un significativo recorte de dos tercios, y redujo en un 40 % la actividad de su negocio de refino. Shell lleva algún tiempo intentando diversificarse hacia las energías renovables, y el recorte de dividendos le dará el margen fiscal que necesita para reposicionar su negocio a largo plazo y reinvertir en un futuro bajo en carbono. ¿Seguirán otras empresas su ejemplo?
Los equipos directivos tienen una oportunidad única para reestructurar sus negocios para un mundo posterior a la COVID-19, como ha hecho Shell. Todo, desde liberar flujo de caja mediante recortes de dividendos hasta introducir cambios fundamentales en las cadenas de suministro y en la forma en que se estructuran las plantillas, debería estar sobre la mesa. El liderazgo valiente y la toma de decisiones audaces son fundamentales.
Marcas muy conocidas que son socialmente conscientes incluyen a Microsoft, Unilever y Home Depot; las tres han informado desde hace tiempo de un triple resultado de referencia con un enfoque ESG, destacando no solo los beneficios de cada empresa, sino también su impacto en las personas y el planeta. Tradicionalmente, el beneficio se considera, con diferencia, la métrica más importante para los inversores y también es la más fácil de medir en sentido cuantitativo. ¿Cómo pueden las grandes corporaciones mundiales seguir su ejemplo y dar más urgencia a la agenda ESG?
La crisis de la COVID-19 debería llevar a los fondos de inversión a fijarse en marcas de renombre mundial como estas y a ampliar sus criterios de información trimestral y anual.
Tras los incendios forestales de Australia y Brasil del año pasado, que volvieron a poner en el foco de los medios temas como la contaminación, la deforestación, las amenazas a la biodiversidad y la extinción de especies, ignorar los temas ESG conlleva tanto un riesgo reputacional como financiero. Para traducir en acción el sentimiento positivo hacia las iniciativas ESG que actualmente surge entre los inversores, los líderes deben comunicar con claridad y destacar los beneficios tangibles, así como los riesgos potenciales, de pasar a un modelo impulsado por los criterios ESG.
En la sociedad posterior a la COVID-19 habrá un impulso inevitable de volver al statu quo, pero las empresas que «desperdicien la crisis» al no innovar podrían quedarse atrás frente a sus homólogas más creativas en cuanto a estrategia a medio y largo plazo. Ya, 60 destacados líderes empresariales alemanes -entre ellos los de E.ON y Allianz- han propuesto que cualquier rescate gubernamental esté directamente vinculado a la acción climática. Una medida de este tipo ofrecería incentivos radicales para que las empresas den prioridad a la sostenibilidad, pero proporcionaría poco consuelo a las empresas de combustibles fósiles y a las aerolíneas que ya buscan rescates.
Además, quedan por responder varias preguntas sobre la disposición de los inversores a sacrificar dividendos a corto y medio plazo para lograr una sostenibilidad medioambiental y social a largo plazo.
● ¿Reconocen los fondos que las empresas tendrán que invertir de forma sustancial para dar un giro, o la tendencia actual no es más que palabrería?
● ¿Tienen realmente los inversores la paciencia necesaria para llevar a cabo un cambio fundamental de valores, incluso si perjudica a los resultados a corto plazo?
● ¿Impulsarán el riesgo de una reacción pública adversa, combinado con nuevas oportunidades en energías renovables, a las empresas a dar pasos más valientes y audaces en la agenda ESG?
Una y otra vez hemos visto a los consejos de administración hablar de iniciativas ESG solo para luego llevar a cabo inversiones que solo pueden calificarse de exiguas. Pronto veremos si los inversores van a demostrar su determinación en este tema y si creen de verdad que riesgos como el cambio climático y la pérdida de hábitats suponen un riesgo genuino para la rentabilidad de los accionistas a largo plazo. ¿Exigirán estas empresas medidas para proteger su propio rendimiento a largo plazo? ¿Es ahora el momento del capital paciente? ¿Pedirán los inversores cuentas a las empresas y a los consejos y les darán tiempo para dar un giro y poner en orden sus asuntos de la manera correcta? Y si lo hacen, ¿cómo van a ejecutarlo las empresas? Será necesario un aumento significativo del compromiso y del diálogo de los inversores con los consejos para responder a estas preguntas, mientras que involucrar y educar al público en cualquier decisión importante de este tipo es probable que se traduzca en resultados reputacionales más favorables.
Los directores ejecutivos más influyentes de los próximos años pueden descubrir que la comunicación es la habilidad más importante de su arsenal. A medida que buscan alinear los objetivos de sus organizaciones, sus inversores, los gobiernos, las ONG, los medios de comunicación y el público, la gestión de los grupos de interés exigirá una estrategia de comunicación hábil. Si la COVID-19 nos ha enseñado algo, es que, trabajando juntos, estos sectores pueden lograr cosas extraordinarias con espíritu de solidaridad.
Sin embargo, aún está por ver si la inversión ESG será realmente una prioridad empresarial cuando ese espíritu de solidaridad se desvanezca.