En todo el mundo, los países empiezan a salir del confinamiento por la COVID-19.
Si bien la medida ha salvado miles de vidas, ha provocado una crisis económica que se espera que no tenga precedentes en la historia.
Gita Gopinath, del FMI, explica el impacto del Gran Confinamiento.
Se prevé que el Gran Confinamiento transcurra en tres fases: primero, cuando los países entran en confinamiento; después, cuando salen de él; y, finalmente, cuando se libran de él al encontrarse una solución médica para la pandemia. Muchos países se encuentran ahora en la segunda fase, al reabrir sus economías, con los primeros indicios de recuperación, pero con riesgos de nuevas olas de contagios y de reimposición de confinamientos. Al observar el panorama económico, llama la atención la magnitud y la gravedad del Gran Confinamiento mundial. Lo más trágico es que esta pandemia ya ha cobrado cientos de miles de vidas en todo el mundo. La crisis económica resultante no tiene precedentes en la historia.
Además de su escala sin precedentes, el Gran Confinamiento se desarrolla de maneras muy distintas a las de crisis anteriores.
Se trata de una crisis verdaderamente mundial. Las crisis anteriores, por profundas y graves que fueran, quedaron confinadas a segmentos más reducidos del mundo, desde América Latina en los años ochenta hasta Asia en los noventa. Incluso la crisis financiera mundial de hace diez años tuvo efectos más moderados sobre la producción mundial.
Por primera vez desde la Gran Depresión, tanto las economías avanzadas como las de mercados emergentes entrarán en recesión en 2020. La próxima Actualización de Perspectivas de la economía mundial de junio probablemente mostrará tasas de crecimiento negativas incluso peores que las estimadas anteriormente. Esta crisis tendrá consecuencias devastadoras para los más pobres del mundo.
Además de su escala sin precedentes, el Gran Confinamiento se desarrolla de maneras muy distintas a las de crisis anteriores. Estas características inusuales se manifiestan en todo el mundo, independientemente del tamaño, la región geográfica o la estructura productiva de las economías.
En primer lugar, esta crisis ha asestado un golpe especialmente fuerte al sector servicios. En las crisis típicas, el peso recae sobre la industria manufacturera, lo que refleja un descenso de la inversión, mientras que el efecto sobre los servicios suele ser más leve, ya que la demanda de consumo se ve menos afectada. Esta vez es diferente. En los meses de máximo confinamiento, la contracción de los servicios ha sido incluso mayor que la de la manufactura, y se observa tanto en las economías avanzadas como en las de mercados emergentes. Hay excepciones, como Suecia y la Provincia china de Taiwán, que adoptaron un enfoque distinto ante la crisis sanitaria, con medidas gubernamentales de contención limitadas y, en consecuencia, un impacto proporcionalmente menor sobre los servicios frente a la manufactura.
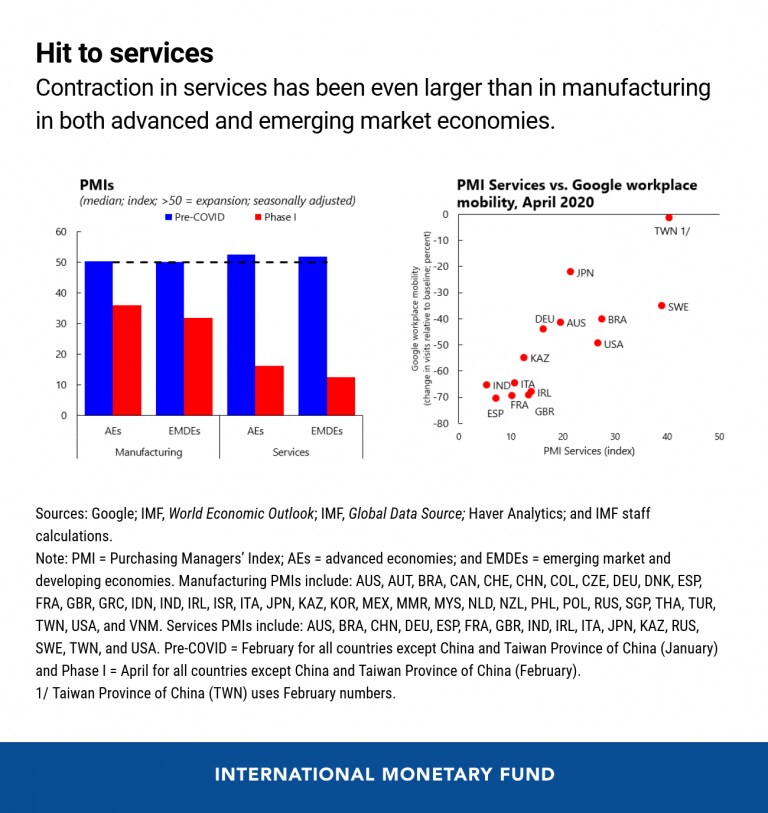
Es posible que, gracias a la demanda embalsada de los consumidores, la recuperación sea más rápida que tras crisis anteriores. Sin embargo, esto no está garantizado en una crisis sanitaria, ya que los consumidores pueden cambiar sus hábitos de gasto para minimizar la interacción social, y la incertidumbre puede llevar a los hogares a ahorrar más. En el caso de China, uno de los primeros países en salir del confinamiento, la recuperación del sector servicios va por detrás de la manufactura, ya que servicios como la hostelería y los viajes tienen dificultades para recuperar la demanda. Especialmente preocupante es el impacto a largo plazo en las economías que dependen en gran medida de estos servicios, como las economías dependientes del turismo.
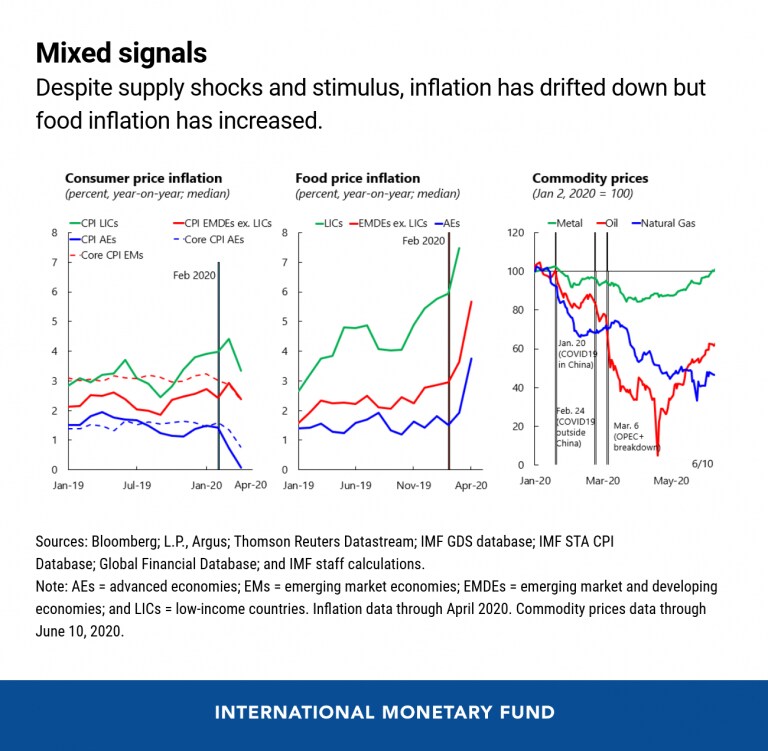
En segundo lugar, pese a las grandes perturbaciones de oferta propias de esta crisis, salvo en el caso de la inflación de los alimentos, hasta ahora hemos observado, en todo caso, una disminución de la inflación y de las expectativas de inflación prácticamente generalizada, tanto en las economías avanzadas como en las de mercados emergentes. A pesar del considerable apoyo de política monetaria y fiscal, convencional y no convencional, en todo el mundo, la demanda agregada sigue deprimida y presiona a la baja la inflación, junto con la caída de los precios de las materias primas. Dado que se prevé que el desempleo elevado se mantenga durante un tiempo, es probable que los países con credibilidad en su política monetaria registren escasos riesgos de una espiral inflacionista.
En tercer lugar, observamos una llamativa divergencia entre los mercados financieros y la economía real, ya que los indicadores financieros apuntan a perspectivas de recuperación más sólidas de lo que sugiere la actividad real. Pese a la reciente corrección, el S&P 500 ha recuperado la mayor parte de sus pérdidas desde el inicio de la crisis; el índice de mercados emergentes del FTSE y el índice de África han mejorado sustancialmente; el Bovespa subió de forma significativa pese al reciente repunte de las tasas de contagio en Brasil; y los flujos de cartera hacia las economías emergentes y en desarrollo se han estabilizado.

Con pocas excepciones, el aumento de los diferenciales soberanos y la depreciación de las monedas de los mercados emergentes son menores que los observados durante la crisis financiera mundial. Esto es destacable si se tiene en cuenta la mayor magnitud del shock sufrido por los mercados emergentes durante el Gran Confinamiento.
Esta divergencia puede presagiar una mayor volatilidad en los mercados financieros. Las peores noticias sanitarias y económicas pueden provocar fuertes correcciones. Hablaremos más sobre esta divergencia en nuestro próximo Informe sobre la Estabilidad Financiera Mundial.
Uno de los factores probables detrás de esta divergencia es la respuesta de política más contundente en esta crisis. La política monetaria se ha vuelto acomodaticia en todos los ámbitos, con un apoyo sin precedentes de los principales bancos centrales, y una flexibilización monetaria en los mercados emergentes, incluido el primer uso de políticas no convencionales.
La política fiscal discrecional ha sido considerable en las economías avanzadas. Los mercados emergentes han desplegado un apoyo fiscal más reducido, limitado en cierta medida por un espacio fiscal restringido. Además, un reto singular al que se enfrentan los mercados emergentes en esta ocasión es que el sector informal, que normalmente actúa como amortiguador de los shocks, no ha podido desempeñar ese papel con las políticas de contención y ha requerido apoyo. Nos encontramos ahora en las primeras etapas de la segunda fase, ya que muchos países empiezan a relajar las políticas de contención y permiten gradualmente la reanudación de la actividad económica. Pero persiste una profunda incertidumbre sobre la trayectoria de la recuperación.
Un reto clave para salir del Gran Confinamiento será garantizar la producción y distribución adecuadas de vacunas y tratamientos cuando estén disponibles, y esto requerirá un esfuerzo global. En el caso de cada país, minimizar la incertidumbre sanitaria mediante los enfoques menos perjudiciales para la economía, como las pruebas, el rastreo y el aislamiento, adaptados a las circunstancias específicas de cada país y con una comunicación clara sobre la trayectoria de las políticas, debería seguir siendo una prioridad para reforzar la confianza en la recuperación. A medida que avance la recuperación, las políticas deberían apoyar la reasignación de trabajadores de los sectores en contracción a los sectores con mejores perspectivas.
El FMI, en coordinación con otros organismos internacionales, seguirá haciendo todo lo posible por garantizar una liquidez internacional adecuada, proporcionar financiación de emergencia, apoyar la iniciativa de suspensión del servicio de la deuda del G20 y ayudar a los países a mantener una carga de deuda manejable. El FMI también ofrecerá asesoramiento y apoyo mediante la vigilancia y el desarrollo de capacidades, para ayudar a difundir las mejores prácticas, a medida que los países aprenden unos de otros durante esta crisis sin precedentes.



