La recesión del año pasado no ha causado ningún daño significativo en los balances de los hogares y las empresas de Europa, en promedio.
Esto se debe a factores como que la gente permaneció en casa y gastó menos, además del apoyo prestado a empresas y hogares, que reforzó la estabilidad financiera.
El sector público europeo ha asumido la mayor parte de las pérdidas financieras de la COVID-19, debido a los amplios programas de apoyo que ofreció.
Para lograr la recuperación más sólida, las medidas de apoyo y las intervenciones de política deben mantenerse para quienes más han sido afectados, con un enfoque «gradual y prudente», según aconseja el FMI.
Una de las sorpresas positivas de la recesión del año pasado es lo poco daño que ha causado en los balances de los hogares y las empresas de Europa, en promedio.
En el pasado, las recesiones profundas iban seguidas de una debilidad prolongada, ya que dejaban a los hogares y las empresas con un endeudamiento significativamente mayor y con menores ingresos y capital. Hasta ahora, no ha sido así en la crisis de la COVID-19, en gran medida gracias a la respuesta extraordinaria de política de los gobiernos y los bancos centrales.
Sin embargo, a medida que la recuperación se consolida, los responsables de políticas deberán mantener el apoyo a los sectores de la economía más golpeados y seguir atentos a las señales de daños económicos que aún puedan aflorar. No todos los balances privados han sido igual de resilientes.
En una nueva investigación del personal técnico del FMI, observamos la resiliencia de los balances del sector privado. Por ejemplo, utilizando un sencillo índice de vulnerabilidad de los balances, que combina medidas de apalancamiento (o endeudamiento) y liquidez, podemos ver que, a pesar del colapso del PIB en los países de la Unión Europea y en el Reino Unido en 2020, los balances de las empresas y los hogares en Europa se vieron poco afectados en promedio.
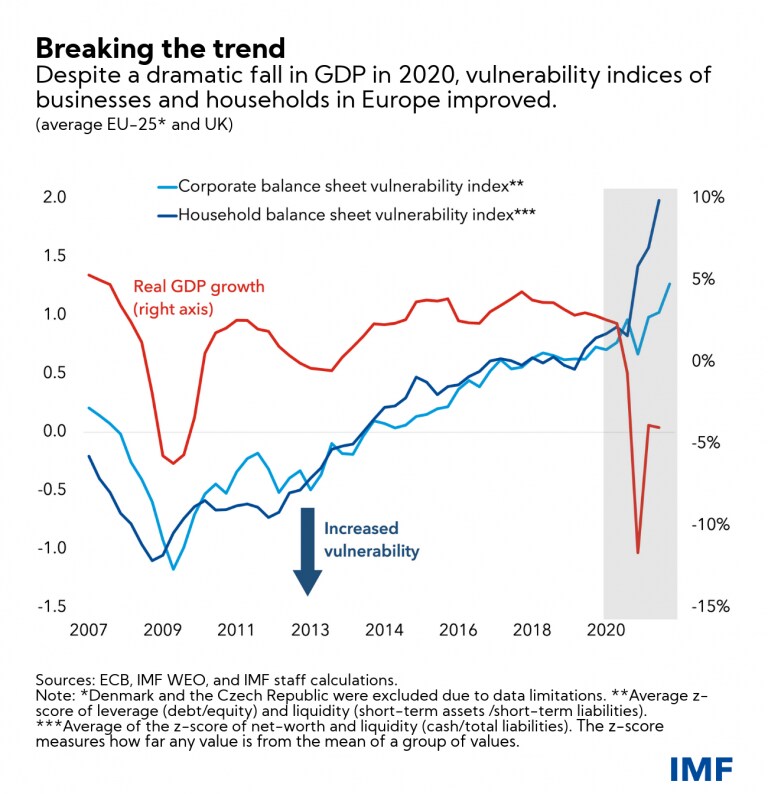
Antes de la pandemia, estos indicadores tendían a moverse en conjunto: la caída del PIB solía ir acompañada de un mayor estrés en los balances de las empresas y los hogares. En cambio, incluso en la peor fase de la crisis del año pasado, el índice del sector corporativo en Europa solo cayó marginalmente y, a finales de 2020, en realidad mejoró. Aunque estas observaciones a nivel sectorial enmascaran la diversa gama de resultados a nivel de industria o empresa, en particular entre las más golpeadas por la pandemia, subrayan la resiliencia del sector corporativo en su conjunto.
Los balances de los hogares europeos también mejoraron en conjunto en 2020, a pesar del aumento del desempleo y la reducción de las jornadas laborales. La gente permaneció más tiempo en casa y gastó menos, mientras que las medidas de política sostuvieron sus ingresos.
El apoyo a las empresas y los hogares también reforzó la estabilidad financiera, debido al papel clave que desempeñan como inversores, prestatarios y depositantes. Su resiliencia evitó un deterioro de los activos de los bancos europeos y de otras instituciones financieras.
¿Quién asume el costo y cuándo?
Pero si los balances de las empresas y los hogares no asumieron la mayor parte de las pérdidas de la crisis de la COVID-19 en Europa, ¿quién lo hizo? La respuesta corta es «el sector público».
Junto a los instrumentos tradicionales de política, como los regímenes de seguro de desempleo, los grandes paquetes de emergencia, que incluyeron subsidios salariales, subvenciones, aplazamientos fiscales y préstamos garantizados, sostuvieron los ingresos del sector privado y su solidez financiera. Sin embargo, también aumentaron la deuda pública en 2020 (neta de depósitos gubernamentales) en más de un 5 % del PIB en la mitad de los países y en más de un 12 % del PIB en otros siete.
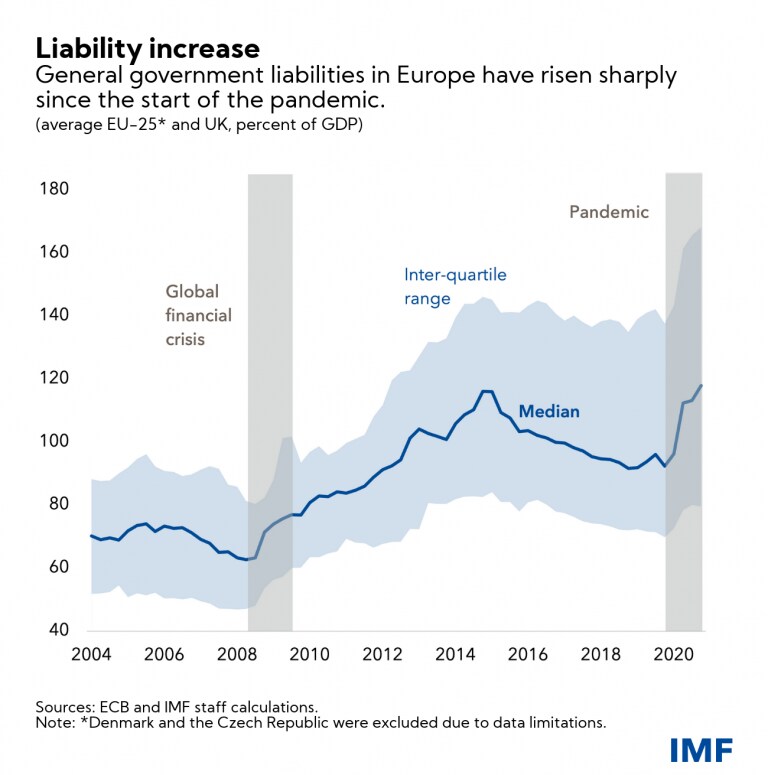
Los bancos centrales y los bancos privados han adquirido gran parte de esta nueva deuda pública. Los programas de compra de activos de los bancos centrales ayudaron especialmente a mantener costos de endeudamiento estables y bajos para la deuda pública. Los bajos tipos de interés también respaldaron las valoraciones de la renta variable mientras la actividad económica estaba deprimida. Junto con el alivio regulatorio financiero, como las moratorias en el pago de préstamos y el alivio de capital bancario, estas políticas ayudaron a preservar el capital y a impulsar la liquidez en el sector privado, evitando un deterioro de los balances de las empresas y los hogares.
El camino por delante
Evitar que la crisis de la COVID-19 dañe gravemente los balances privados es clave para sentar las bases de una recuperación exitosa en Europa. La respuesta de política extraordinaria hasta la fecha ha sido lo correcto ante un shock exógeno sin precedentes.
Pero la pandemia no ha terminado, por lo que estos avances deben mantenerse en la siguiente fase de la recuperación. Persisten riesgos para la actividad económica, incluidos los que afectan a los balances del sector privado si la pandemia no se controla por completo, por lo que, por ahora, justifican el mantenimiento del apoyo de política.
El camino por delante presenta un delicado equilibrio. A medida que avancen las vacunaciones y la recuperación económica cobre impulso, el amplio apoyo de emergencia debería dar paso a intervenciones de política cada vez más dirigidas a los grupos de hogares y empresas más golpeados.
Estudios recientes indican que existen focos de vulnerabilidad aguda en determinados sectores y grupos de hogares, aunque el panorama agregado para ambos sectores resulte tranquilizador. Por ello, sigue siendo esencial atender las necesidades de solvencia de las empresas viables del sector hostelero y de otros servicios de alto contacto, así como ofrecer más ayuda a los trabajadores por cuenta propia y a los hogares vulnerables. Pero los balances públicos tienen límites y, por ello, el debate político se centrará en su momento en la trayectoria adecuada para reducir el endeudamiento del sector público.
Una vez que la COVID-19 esté bajo control y la recuperación esté firmemente en marcha, la incertidumbre disminuirá y será posible retirar las medidas de apoyo de emergencia. Este proceso puede presentar desafíos propios, ya que algunos daños económicos ocultos podrían volverse visibles entonces. Gestionar estos riesgos ocultos exige un enfoque gradual y prudente.