El valor de las exportaciones chinas durante los dos primeros meses de 2020 cayó un 17,2 % interanual, mientras que las importaciones se ralentizaron un 4 %.
La COVID-19 ha golpeado con fuerza a importantes industrias; los reactores nucleares, la maquinaria y los equipos eléctricos, los plásticos y los productos químicos orgánicos figuran entre los más afectados.
La globalización funcionará mejor si se adopta una sólida red de cooperación internacional.
Ahora se espera que la pandemia de COVID-19 provoque la peor recesión económica desde la Gran Depresión. Muchos sostienen que podría llegar a desmantelar la globalizaciónpor completo.
La globalización se basa en vínculos complejos —las cadenas globales de valor (CGV)— que conectan a productores de varios países. Estos productores suelen utilizar bienes intermedios muy especializados, o «insumos», que fabrica un único proveedor lejano en el extranjero. La COVID-19 ha perturbado gravemente estos vínculos.
Aunque la economía mundial era frágil a comienzos de 2020, muchos esperaban que el comercio internacional aumentara tras el acuerdo comercial de «Fase Uno» entre Estados Unidos y China. La COVID-19 frustró esas esperanzas, paralizó las fábricas del mundo y perturbó gravemente las cadenas de suministro globales.Fase Uno en materia comercial. La COVID-19 frustró esas esperanzas, paralizó las fábricas del mundo y perturbó gravemente las cadenas de suministro globales.
China desempeña un papel clave en esto. Según las estadísticas aduaneras chinas, el valor de las exportaciones chinas durante los dos primeros meses de 2020 cayó un 17,2 % interanual, mientras que las importaciones se ralentizaron un 4 %.
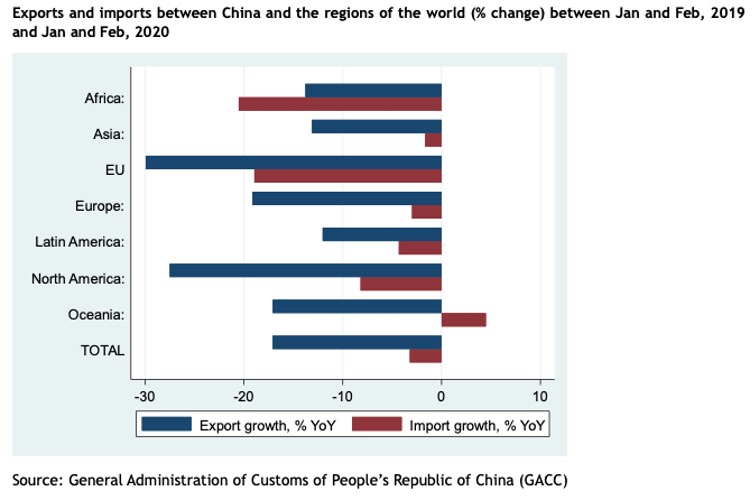
Esta caída del comercio chino afectó más a unos mercados que a otros. Las cifras comparativas de los dos primeros meses de 2019 y los dos primeros meses de 2020 revelan un desplome del comercio chino con la UE y Estados Unidos. Las exportaciones chinas a la UE cayeron un 29,9 %, mientras que las importaciones procedentes de la UE disminuyeron un 18,9 %. Las exportaciones a Estados Unidos y las importaciones procedentes de ese país se desplomaron un 27 % y un 8 %, respectivamente.
Es probable que estos descensos sustanciales estén relacionados con la fuerte interdependencia entre las empresas europeas y estadounidenses y las chinas.
La magnitud del impacto
Para comprender la magnitud del shock de oferta en China y su propagación mundial, el Centro para la Prosperidad Empresarial del Lloyds Banking Group (LBGCBP) de la Universidad de Aston ha cartografiado las redes comerciales globales de China utilizando datos oficiales chinos.
En 2019, Estados Unidos era el país más dependiente comercialmente de China, seguido de siete países europeos y Japón. Para 2020, los países europeos habían subido aún más en la clasificación.
A medida que continúa la pandemia, entre las exportaciones chinas más afectadas figuran los bienes de capital, como los reactores nucleares; los bienes intermedios, como el hierro; y los bienes finales que requieren mucha mano de obra, como los muebles.
Entre las importaciones chinas más afectadas figuran bienes intermedios, como los productos químicos orgánicos —probablemente a raíz del cierre de fábricas en China—, y bienes de capital, como la maquinaria eléctrica. Las piedras y los metales preciosos fueron los más perjudicados, lo que pone de relieve la aparición de una clase media china sofisticada de consumidores y cómo la COVID-19 ha reducido su demanda de artículos de lujo.
Curiosamente, las importaciones chinas de carne y combustibles minerales aumentaron con fuerza en 2020. Lo primero puede explicarse por el debilitamiento del abastecimiento interno de alimentos de China durante el confinamiento. Lo segundo pone de relieve la creciente demanda china de petróleo crudo.
Cuatro categorías de productos se han visto especialmente afectadas tanto en las importaciones como en las exportaciones: reactores nucleares, maquinaria y equipos eléctricos, plásticos y productos químicos orgánicos. Estas categorías incluyen algunos bienes intermedios de uso común (los que se emplean para fabricar otros bienes).
En circunstancias normales, esos bienes se comerciarían entre China y otros países como parte de un sistema de producción mundial muy interconectado. Este importante descenso de su comercio internacional pone de relieve el efecto devastador de la COVID-19 en las CGV.
Un futuro incierto
Pero ahora se está produciendo una caída de la demanda sin precedentes, sincronizada y probablemente profunda. Y China volvió a ser uno de los primeros países en sentir sus efectos.
Los trabajadores chinos volvieron al trabajo en abril, pero muchos ya no tenían empleo. Las cancelaciones generalizadas de pedidos internacionales y los retrasos en los pagos han provocado problemas de liquidez y el cierre masivo de empresas que dependen de la demanda mundial.
La inversión también se desplomó. Durante febrero y marzo de 2020, las estadísticas oficiales chinas registran un 24,4 % menos de nuevas empresas de comercio exterior establecidas en China que en el mismo período del año anterior. Mientras tanto, cerraron 12 000 empresas de comercio exterior ya existentes.
Los sectores más afectados han sido la agricultura, la logística y los productores de materias primas, textiles y prendas de vestir. Sin embargo, una nota más positiva es que se ha disparado la demanda de suministros médicos.
Muchos señalan ahora los peligros de depender de las cadenas globales de valor —y, en particular, de las vinculadas a China—, lo que ha dado pie a hablar de «desglobalización».
La presidenta de la Comisión Europea, Ursula von der Leyen, por ejemplo, ha pedido «acortar» las cadenas de suministro globales porque la UE es demasiado dependiente de unos pocos proveedores extranjeros. De forma similar, el presidente francés, Emmanuel Macron, ha defendido el fortalecimiento de la «soberanía económica» francesa y europea mediante la inversión nacional en los sectores de alta tecnología y médico.
Entonces, ¿es este el fin de la globalización? No. Pero la reconfiguración de las CGV es inevitable.
Una vía para avanzar
Las cadenas de suministro globales son extremadamente complejas, y ningún sector ni país es una isla.

Pero las CGV siguen el principio de eficiencia. Son el resultado de que las empresas busquen los mejores insumos posibles para satisfacer sus necesidades de producción al menor coste, independientemente de su origen.
Esto es una buena noticia para la supervivencia de la globalización. Mientras la eficiencia siga siendo el objetivo principal, las empresas seguirán abasteciéndose en todo el mundo.
La preocupación por una dependencia excesiva de las complejas CGV está justificada en el caso de los productos relacionados con la seguridad nacional, como los suministros médicos. Muchos países se asegurarán ahora de poder producir esos bienes sin depender de las importaciones.
Nadie puede predecir la próxima crisis. Pero, con diferencia, el seguro más fiable y eficaz es construir una sólida red de cooperación internacional. Hasta ahora, no se ha logrado un consenso político mundial al respecto. Pero eso no significa que debamos renunciar jamás a esa ambición.



