El coronavirus ha afectado drásticamente a la globalización y, como consecuencia, se han interrumpido los flujos de inversión extranjera directa (IED).
Según la Conferencia de las Naciones Unidas sobre Comercio y Desarrollo (UNCTAD), se prevé que los flujos mundiales de IED se contraigan entre un 30 % y un 40 % durante 2020/21.
Si la contracción de la IED mundial se prolonga, las consecuencias para los países en desarrollo serán graves.
La COVID-19 está desarraigando la globalización económica. Debido a las medidas de contención, la oferta y la demanda están sufriendo perturbaciones simultáneas, y las redes mundiales de producción se están viendo alteradas a una escala nunca antes vista. La pandemia ha puesto de manifiesto hasta qué punto se han interconectado a escala mundial los flujos de bienes y servicios, y ahora los países están replanteándose sus estrategias de comercio internacional para reducir su vulnerabilidad a las perturbaciones económicas mundiales.
Las perturbaciones de los flujos de inversión extranjera directa (IED) —que son parte integrante de la globalización económica— no son una excepción. A finales de marzo, el Fondo Monetario Internacional anunció que, desde el inicio de la crisis de la COVID-19, los inversores habían retirado 83.000 millones de dólares estadounidenses de los países en desarrollo, la mayor salida de capital jamás registrada.1 Según la Conferencia de las Naciones Unidas sobre Comercio y Desarrollo (UNCTAD), se prevé que los flujos mundiales de IED se contraigan entre un 30 % y un 40 % durante 2020/21. Todos los sectores se verán afectados, pero las fuertes contracciones de la IED son especialmente evidentes en los sectores cíclicos de consumo, como las aerolíneas, los hoteles, los restaurantes y el ocio, así como en las industrias manufactureras y el sector energético.2
La contracción de la IED afectará especialmente a los países en desarrollo. Esto se debe, en primer lugar, a que se prevé que las entradas de IED en estos países disminuyan aún más que el promedio mundial, dado que los sectores más afectados por la pandemia representan una proporción mayor de las entradas de IED en los países en desarrollo.3 En segundo lugar, en las últimas décadas los países en desarrollo han pasado a depender más de la IED. Las entradas de IED en los países en desarrollo aumentaron de 14.000 millones a 690.000 millones de dólares estadounidenses (precios corrientes) entre 1985 y 2017. Esto supone un aumento de su participación en las entradas mundiales de IED, del 25 % al 46 %. El aumento de la IED en los países en desarrollo se sustenta en el auge tanto de la deslocalización como de la fragmentación mundial de las actividades económicas, especialmente en los sectores manufacturero y de servicios. Por tanto, la caída de la IED mundial está estrechamente relacionada con las perturbaciones en las cadenas de suministro mundiales, que también hemos observado como consecuencia de la pandemia de COVID-19.
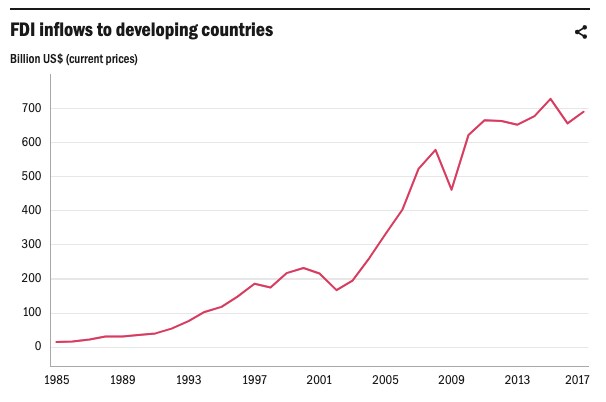
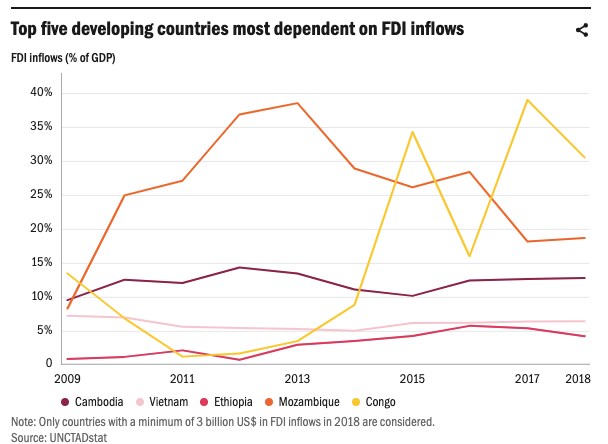
Las entradas de IED en los países en desarrollo varían tanto en cantidad como en calidad. En las últimas décadas, las economías asiáticas de rápido crecimiento y gran población han impulsado el aumento, sobre todo China, pero también Camboya, India, Indonesia, Malasia, Myanmar, Filipinas, Tailandia y Viet Nam.4 Las entradas de inversión en estos países se concentran principalmente en la industria manufacturera y los servicios. Si nos fijamos en la dependencia de las entradas de IED, en lugar de en su cantidad, entran en escena los países africanos. Las entradas de IED en África cuentan una historia distinta de la de los países en desarrollo de Asia. En África, las industrias extractivas, como la petrolera y la minera, atraen la mayor parte de las entradas de IED.5 Este tipo de inversión directa tiende a ser más volátil, lo que explica las fluctuaciones erráticas de las entradas de IED en los casos del Congo y Mozambique. Etiopía es una excepción: el crecimiento de sus entradas de IED se concentra en gran medida en el sector manufacturero.
Las consecuencias de la contracción de la IED (y su reanudación) para los países en desarrollo
Hacer predicciones sobre las consecuencias económicas de la COVID-19 es una tarea ingrata. No sabemos con qué rapidez se reanudarán las actividades económicas, aún no podemos determinar la magnitud de los daños causados por la caída de la demanda y la oferta mundiales, y no podemos prever la naturaleza de los posibles paquetes futuros de estímulo fiscal.
Comparar los datos recientes sobre la confianza empresarial en China y Estados Unidos —dos países que tienen un impacto importante en los flujos mundiales de inversión— podría darnos alguna pista sobre el futuro de dichos flujos. En el gráfico siguiente vemos que China sigue una tendencia distinta a la de Estados Unidos: la confianza empresarial en China está mejorando y se acerca a los niveles previos a la pandemia.
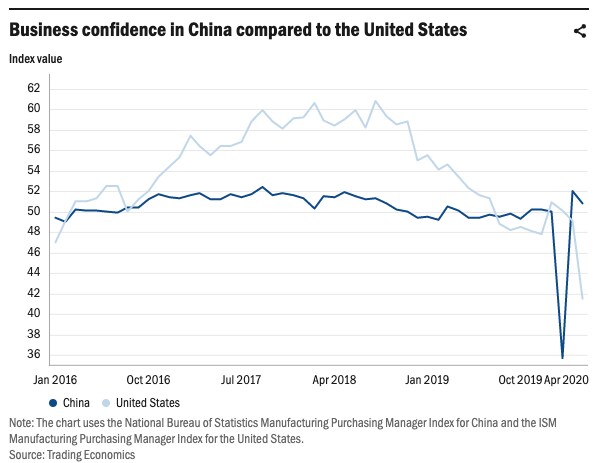
¿Qué significa esto? En el sentido más evidente, significa que China está reanudando la producción y el trabajo antes que otros países (la confianza empresarial en la mayoría de los demás países muestra tendencias similares a las de Estados Unidos). Los datos mensuales de producción de China confirman esta tendencia: vemos que la producción manufacturera repuntó con fuerza en marzo.
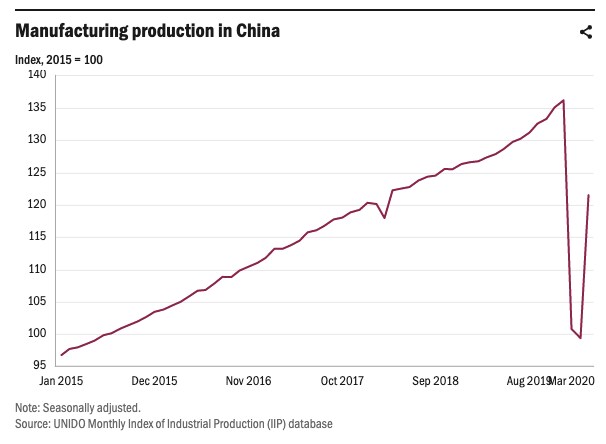
En conjunto, esto podría indicar que estamos viendo el inicio de una recuperación de la actividad empresarial mundial en forma de V y que, suponiendo que otros países también se recuperen, la caída mundial de la IED no será tan grave como algunas personas habían previsto. O bien podría indicar que las empresas chinas están aprovechando esta crisis para ampliar aún más su influencia mundial. De hecho, las salidas de IED del Sur Global, principalmente de China, han aumentado desde hace varios años.6 Así que no es impensable que esta pandemia influya en la composición de los flujos mundiales de IED en el futuro.
Sin embargo, conviene tener presente que la medida que utilizamos aquí para indicar la confianza empresarial en China, el índice de gestores de compras (PMI), ha sido objeto de escrutinio.7 Pero, más importante aún, el PMI refleja una tendencia, y esta indica que los niveles de producción están mejorando, no que hayan vuelto a los niveles previos a la pandemia. Además, dada la naturaleza de la IED, debemos prepararnos para una recuperación lenta. En muchos casos, hay que restablecer los vínculos empresariales transfronterizos; por lo general, los inversores son más reacios al riesgo en el extranjero que en su país, y reanudar la producción en un país extranjero implica diversos retos logísticos y operativos complejos.
La contracción mundial de la IED podría tener consecuencias más graves para los países en desarrollo con una cartera de entradas de IED más diversificada, porque esas entradas ofrecen mayores beneficios económicos potenciales.
Si la contracción de la IED mundial se prolonga, las consecuencias para los países en desarrollo serán graves. Sin embargo, les afectará de distintas maneras. Los países cuyos sectores extractivos dependen de las entradas de IED, muchos de ellos en África, sufrirán ante todo una pérdida de ingresos por exportaciones (algo que muchos ya han experimentado debido al desplome de los precios de las materias primas, especialmente del petróleo8). Las consecuencias de una contracción mundial de la IED podrían ser aún más graves para los países en desarrollo con una cartera de entradas de IED más diversificada, porque esas entradas ofrecen mayores beneficios potenciales: no solo aumentan los ingresos por exportaciones de estos países, sino que también impulsan el empleo, suelen tener un impacto más positivo en el desarrollo de infraestructuras y pueden propiciar transferencias de tecnología a la economía receptora, particularmente en el sector manufacturero.9 Además de la pérdida de inversiones, cabe esperar que muchos inversores suspendan sus planes de expansión. Atraer inversores es solo el primer paso para lograr una estrategia de IED exitosa. Convencerlos de que se queden y amplíen sus operaciones es un factor clave para alcanzar los objetivos de desarrollo económico.
La competencia entre los países en desarrollo para atraer IED de países de ingresos altos es más intensa que nunca, sobre todo en la industria manufacturera.
La naturaleza de la competencia en la economía mundial del siglo XXI también es motivo de preocupación en relación con la contracción de la IED en los países en desarrollo. La competencia entre estos países para atraer IED de países de ingresos altos o servir de proveedores a sus mercados de consumo es más intensa que nunca, sobre todo en la industria manufacturera. Desde 1980, la proporción de los países en desarrollo en las exportaciones de productos manufacturados de baja tecnología casi se ha triplicado, y desde 1990 la reserva mundial de mano de obra no cualificada se ha duplicado.10 Esto significa que reabrir la producción rápidamente una vez contenida la pandemia, quizá incluso de forma prematura, puede dar una ventaja competitiva. Por ejemplo, se ha presionado a los fabricantes de ropa de Bangladesh para que reanuden la producción pese a los riesgos sanitarios asociados. Los propietarios de fábricas temen que los minoristas extranjeros simplemente recurran a otros países, como China, Viet Nam o Camboya, si la producción no se reanuda rápidamente.11 En otras palabras, parece haber una disyuntiva entre proteger a los empleados de los riesgos para la salud asociados a la COVID-19 y conservar una ventaja competitiva.
Medidas de política para mitigar los efectos negativos de la contracción de la IED
Para recuperarse tras la COVID-19, el mundo —y en particular los países en desarrollo— necesitará una entrada considerable de recursos. Las entradas de IED pueden aportar parte de esos recursos, pero los gobiernos deberán establecer condiciones que contribuyan a atraer y retener inversiones productivas y, más importante aún, a maximizar sus beneficios para el desarrollo. Esta crisis puede ofrecer a los gobiernos una oportunidad para reexaminar sus enfoques de atracción y retención de inversiones, con el objetivo de afianzar más la IED en sus economías locales. Para ello, destacamos tres ámbitos prioritarios que podrían requerir enfoques de política novedosos y, por tanto, merecen más atención de los responsables políticos:
En primer lugar, es necesario introducir y reforzar las medidas y los mecanismos de apoyo que ayuden a las empresas locales a superar las limitaciones de la oferta. A largo plazo, pueden resultar fructíferas dos medidas concretas en este sentido, tanto para desarrollar vínculos más sólidos entre las empresas locales y extranjeras como para mejorar la competitividad de las estructuras industriales locales: establecer un sistema de certificación de calidad, que a menudo se exige para incorporarse a las cadenas de suministro de empresas extranjeras, y mejorar la infraestructura digital para que las empresas puedan operar a distancia tanto en las cadenas de valor mundiales como al dirigirse a mercados extranjeros.
En segundo lugar, las zonas francas industriales (ZFI), que han sido una herramienta importante para atraer IED en muchos países en desarrollo, deben diseñarse de manera que se vinculen con la economía nacional. Esto exige normas para las ZFI que apoyen el establecimiento de relaciones con proveedores locales, incluido el diseño de programas de desarrollo de proveedores que respalden los procesos para poner en contacto a empresas extranjeras con proveedores locales.
En tercer lugar, las iniciativas internacionales para apoyar a los países durante la pandemia y después de ella deben prestar especial atención a los países menos adelantados. Estos afrontan restricciones presupuestarias especialmente severas y, a menudo, se ven limitados a aplicar políticas centradas principalmente en facilitar la inversión, simplemente porque carecen de recursos para ofrecer un apoyo más sustancial a las empresas de su sector privado.12 Por eso es crucial que las organizaciones internacionales y los grupos de países, como las Naciones Unidas y el G20, respondan a sus llamamientos de apoyo promoviendo y facilitando la cooperación en materia de inversión internacional y política comercial.
Este artículo fue publicado originalmente por ONUDI, la Organización de las Naciones Unidas para el Desarrollo Industrial.
Referencias
FMI. (2020) Declaración de Kristalina Georgieva, directora gerente del FMI, tras una reunión ministerial del G20 sobre la emergencia del coronavirus. Comunicado de prensa n.º 20/98 (23 de marzo de 2020).
UNCTAD. (2020) Impacto de la pandemia de COVID-19 en la IED mundial y las cadenas globales de valor. Global Investment Trends Monitor n.º 35 (número especial, marzo de 2020). Ginebra: UNCTAD.
OCDE. (2020) Flujos de inversión extranjera directa en tiempos de COVID-19. 4 de mayo de 2020. París: OCDE.
Esto no quiere decir que América Latina sea irrelevante: Brasil y México representan una gran proporción de las entradas de IED en los países en desarrollo.
El gráfico solo muestra dos países africanos muy dependientes de la IED y cuyas entradas de IED se concentran en las industrias extractivas —Congo y Mozambique—, pero hay muchos más, entre ellos Chad, Gabón, Guinea y Liberia. No aparecen en la figura porque, en términos absolutos, sus entradas de IED están por debajo del umbral.
UNCTAD. (2017) Informe sobre las inversiones en el mundo 2017. Ginebra: UNCTAD.
Powell, Jamie y Jones, Claire. (2020) La cifra del PMI de China no significa gran cosa. FT Alphaville. 31 de marzo de 2020.
UNCTAD. (2020) El impacto de la COVID-19 en los países en desarrollo: hacia un programa de «hacer lo que haga falta» para los dos tercios de la población mundial que se están quedando atrás. Actualización del Informe sobre Comercio y Desarrollo. Ginebra: UNCTAD.
Hauge, Jostein. (2019) ¿Debería el león africano aprender de los tigres asiáticos? Estudio histórico comparativo de la política industrial orientada a la IED en Etiopía, Corea del Sur y Taiwán. Third World Quarterly 40(11), 2071-2091.
Hauge, Jostein y Chang, Ha-Joon. (2019) El papel de la industria manufacturera frente a los servicios en el desarrollo económico. En: Bianchi, Patrizio; Durán, Clemente R. y Labory, Sandrine. (2019) Transforming Industrial Policy for the Digital Age. Cheltenham: Edward Elgar.
Savage, Susannah. (2020) Bangladesh comienza a reabrir la industria de la confección tras el confinamiento. Financial Times. 1 de mayo de 2020.
UNCTAD. (2020) Respuestas de política de inversión a la pandemia de COVID-19. Investment Policy Monitor, número especial n.º 4 (mayo de 2020). Ginebra: UNCTAD.Leer a continuación



