Existe una brecha de pensiones de género en casi todos los países del mundo, con saldos de jubilación de las mujeres que suelen ser un 30 % inferiores a los de los hombres.
Tres factores clave contribuyen en mayor medida a las desigualdades de género en los ingresos de jubilación: las mujeres suelen ganar menos, trabajar de forma diferente y vivir más años.
Aquí exponemos lo que creemos que realmente impulsa estos desequilibrios, así como algunas soluciones que podrían ayudar a cerrar la brecha de ahorro para la jubilación de género.
Algo alarmante está ocurriendo con las mujeres y la jubilación. Según el informe del Foro Económico Mundial, Living Longer, Better, existe una brecha de pensiones de género en prácticamente todos los países.
Como el mayor gestor de activos del mundo, vemos esto en todo el mundo. Según nuestra experiencia con planes 401(k) con sede en EE. UU., observamos que los saldos de jubilación de las mujeres suelen ser un 30 % inferiores a los de los hombres. Se ha escrito mucho para explicar esta brecha y, en el proceso, han surgido algunas ideas erróneas.
Si eres un experto en jubilación, como nosotros, y has leído decenas de artículos sobre el tema, reconocerás tres argumentos habituales. Las mujeres no:
Ganan lo suficiente
Ahorran lo suficiente
Asumen suficiente riesgo
Nuestra experiencia indica lo contrario. Y creemos que es hora de aclarar las cosas. En este artículo exponemos lo que creemos que realmente impulsa la brecha del 30 % y qué es solo ruido. Al mismo tiempo, señalamos soluciones que creemos que podrían ayudar a cerrar la brecha de ahorro para la jubilación de género.
Aquí tienes tres desmentidos sobre las mujeres y la jubilación.
Mito n.º 1: Las mujeres carecen de capacidad para ahorrar
Una idea errónea común es que muchas mujeres simplemente no ganan lo suficiente para poder ahorrar para la jubilación.
Sin embargo, los programas que ofrecen instrumentos de ahorro a mujeres de bajos ingresos constatan de forma abrumadora que, cuando se da a las mujeres la oportunidad de ahorrar para la jubilación, lo hacen.
Por ejemplo, el Women’s Institute for a Secure Retirement y la National Latina Organization diseñaron un programa que animaba a los participantes a ahorrar al menos 20 dólares al mes, con un incentivo financiero tras seis meses.
De quienes participaron, alrededor de cuatro de cada cinco lo hicieron de forma constante, ahorrando una media de 167 dólares. En otras palabras, cuando se les da una forma de ahorrar, las mujeres pueden superar obstáculos considerables, incluso ingresos más bajos.
Mito n.º 2: Las mujeres ahorran menos que los hombres
Otro mito es que las mujeres no ahorran lo suficiente. En nuestra opinión, es un argumento anticuado que no tiene en cuenta las características modernas de diseño de los planes.
Debido a la inscripción automática, la mayoría de los empleados, independientemente de su género, están ahora asignados por defecto a su plan con la misma tasa de aportación.
Según nuestra experiencia, las mujeres participan en los planes 401(k) en las mismas proporciones que los hombres y aportan tanto como ellos, o incluso más, a pesar de la brecha salarial (más sobre esto más adelante).
Mito n.º 3: Las mujeres asumen menos riesgo que los hombres
Existe la percepción general de que las mujeres son inversoras menos agresivas que los hombres, lo que se deriva de análisis que se centran en los participantes que establecen ellos mismos la asignación de activos.
¿El problema? La mayoría de los inversores de 401(k) actuales no establecen su propia asignación de inversiones. En su lugar, utilizan fondos con fecha objetivo, la opción predeterminada más común en los planes 401(k), que automatizan las decisiones de asignación de activos en función de la edad.
Un hombre de 45 años tendrá la misma exposición a renta variable que su homóloga femenina. Cuando la decisión de asignación de activos queda al margen tanto para hombres como para mujeres, es difícil sostener que la tolerancia al riesgo determina los resultados de la jubilación.
¿Qué impulsa la brecha de riqueza para la jubilación de género?
Dejando a un lado los desmentidos, analicemos los tres factores clave que, en nuestra opinión, contribuyen en mayor medida a las desigualdades de género en los resultados de la jubilación. Es lo que llamamos la «triple desventaja»: las mujeres suelen ganar menos, trabajar de forma diferente y vivir más años.
#1: Todos los caminos conducen a la brecha salarial
Es lógico que, si existe una brecha salarial de género, habrá una brecha de riqueza de género en la jubilación, ya que las aportaciones a las cuentas de jubilación suelen ser un porcentaje del salario.
Hagamos los cálculos. En la Figura 1, los datos del censo de EE. UU. sobre ingresos medios muestran que lo que comienza como una brecha salarial del 20% se dispara hasta un 44% a lo largo de la carrera profesional de una mujer.
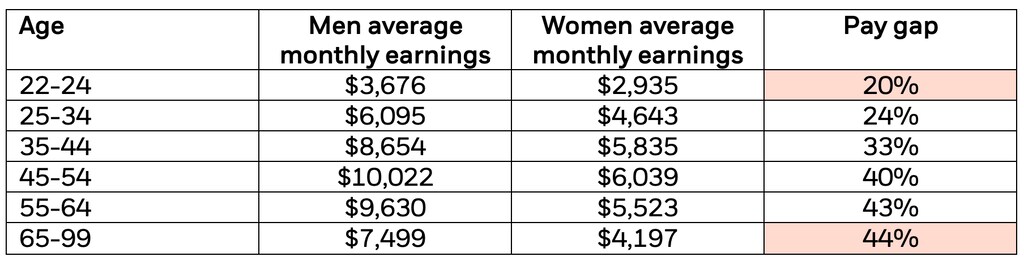
A partir de aquí, podemos modelizar cómo una brecha salarial creciente afecta a los saldos hipotéticos de las cuentas de jubilación a lo largo del tiempo.
En la Figura 2, suponemos una tasa de aportación del 6 % y una rentabilidad anual del 6 %. Manteniendo todo lo demás constante, a los 65 años las mujeres tienen un saldo de jubilación un 31 % inferior al de los hombres.
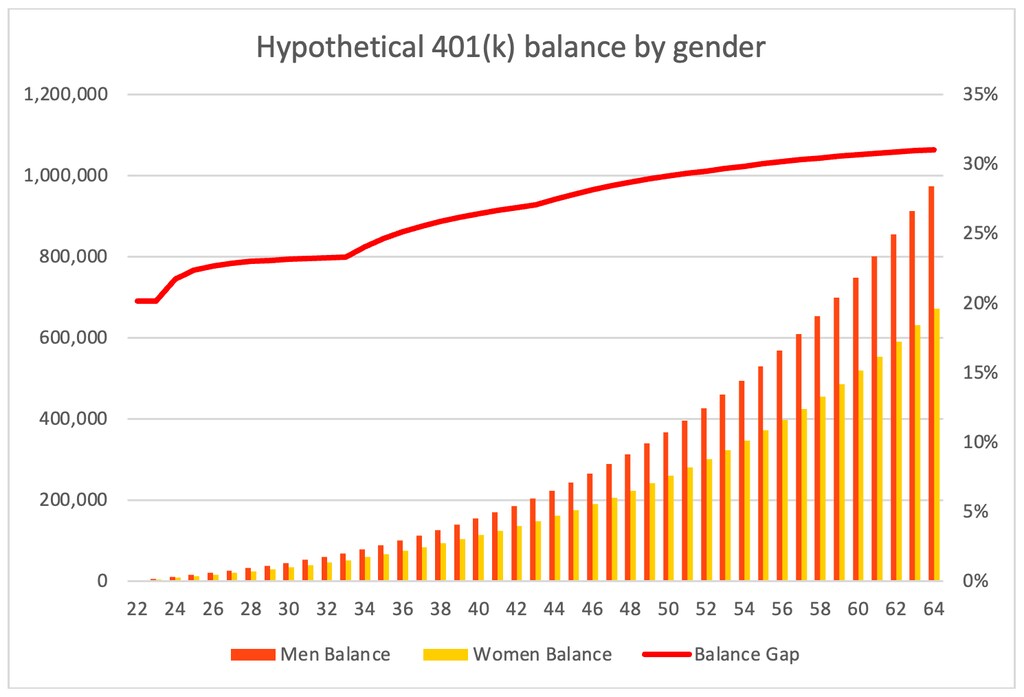
(Nota: elegimos una tasa de aportación del 6 % porque es una tasa predeterminada habitual en los planes. Elegimos una rentabilidad del 6 % basada en las rentabilidades históricas de una cartera 60/40. Lo importante no son las tasas en sí, sino que se mantienen constantes para hombres y mujeres.)
Es un ejemplo contundente del poder del interés compuesto y un duro recordatorio del impacto que los empleadores y los responsables políticos tienen en la seguridad económica a largo plazo de las mujeres. Por eso creemos que debe hacerse más para acelerar el cierre de la brecha salarial.
#2: Una experiencia laboral diferente
Incluso en 2023, las mujeres asumen la mayor parte del trabajo no remunerado y a menudo abandonan el puesto de trabajo para cuidar de hijos y familiares mayores. Estas interrupciones profesionales coinciden con importantes años de mayores ingresos.
Perjudica tanto a las personas como a las economías. El tiempo en la fuerza laboral es crucial para acumular activos para la jubilación. Y, dado que las licencias familiares suelen ser no remuneradas, no es posible realizar aportaciones a un 401(k), aunque se quisiera y se pudiera permitir.
A nivel social, un reciente informe de BlackRock concluyó que aumentar en un 10 % la tasa media de participación laboral femenina en los países de la Organización para la Cooperación y el Desarrollo Económicos (OCDE) podría generar un incremento del 5 % en la producción económica.
El tipo de empleo también es importante, aunque a menudo se pasa por alto. En Estados Unidos, no existe la obligación de que los empleadores ofrezcan prestaciones de jubilación a los trabajadores. Así, los trabajadores con salarios más bajos y a tiempo parcial, muchos de los cuales son mujeres, quedan excluidos de los planes de jubilación de empresa.
Aunque existen opciones para que las personas ahorren por su cuenta, estas cuentas suelen carecer del apoyo, las opciones de inversión y los incentivos de costes que ofrecen la mayoría de los planes de empresa. Es una brecha incómoda que el sistema de jubilación en general aún no ha abordado, aunque ya se están realizando algunos esfuerzos.
Por ejemplo, están surgiendo nuevos proveedores tecnológicos para ayudar a las pequeñas empresas a poner en marcha planes 401(k), y varios estados de EE. UU. están creando planes de jubilación que obligan a los empleadores a ofrecer un plan o a inscribir a los empleados en el plan estatal.
#3: El dilema de la longevidad
Vivir más tiempo debería ser algo positivo, pero puede complicar las finanzas de la jubilación. Un ejemplo: las mujeres tienden a sobrevivir a los hombres en unos seis años; y, mientras que la edad media de jubilación de los hombres ronda los 65 años, las mujeres tienden a jubilarse antes, a los 62. Aunque las mujeres ganan menos durante menos años, sus ahorros para la jubilación deben durar más.
Una forma de abordar el riesgo de longevidad es a través de formas de ingresos garantizados. Hoy en día, donde las pensiones tradicionales son escasas, la seguridad social es la única fuente de ingresos de jubilación en la que la mayoría de las personas puede confiar.
¿Qué hace el Foro Económico Mundial con respecto a la brecha de género?
Por ello, es fundamental que todos, especialmente las mujeres, hagan lo posible por maximizar el importe de sus prestaciones mediante estrategias de solicitud. Los ahorradores también podrían considerar otras formas de ingresos garantizados, como una renta vitalicia parcial.
En un artículo reciente que publicamos junto con el Bipartisan Policy Center, cuantificamos los posibles impactos que cada una de estas tácticas puede tener en la capacidad de las personas para gastar durante la jubilación. Solo añadir ingresos garantizados y ajustar la asignación de activos podría aumentar el poder adquisitivo en casi un 30 %.
Pasar del 30 % al 0 %
Dado que hay varios factores que impulsan la brecha de riqueza de género en la jubilación, existen varias palancas que podemos accionar para reducirla.
Muchas de ellas las hemos mencionado aquí, desde las prácticas salariales de los empleadores y las políticas de permisos remunerados hasta el acceso a los planes y las formas de optimizar los ingresos de jubilación.
Esa es la buena noticia. La mala es que el progreso puede ser lento. Por eso creemos que es necesario un renovado enfoque en todo el ecosistema de la jubilación para crear un sistema de jubilación más equitativo para todos.
El material se proporciona únicamente con fines educativos y no debe interpretarse como investigación. La información presentada no constituye un análisis completo del panorama mundial de la jubilación. Las opiniones aquí expresadas están sujetas a cambios en cualquier momento debido a variaciones del mercado, del entorno económico o regulatorio, o por otros motivos.
El material no constituye asesoramiento de inversión, legal, fiscal ni de otro tipo, y no debe utilizarse como base para tomar una decisión de inversión u otra decisión.
Invertir implica riesgos, incluida la posible pérdida del capital invertido.
Los modelos de asignación de activos y la diversificación no garantizan ningún nivel de rentabilidad ni protegen contra la pérdida del capital invertido.
Las opiniones expresadas en artículos o contenidos de terceros no reflejan necesariamente las de BlackRock. BlackRock no ofrece ninguna declaración sobre la integridad o exactitud de ninguna declaración de terceros.