Un enfoque excesivo en el rendimiento trimestral ha contribuido al cortoplacismo.
Los consejos de las empresas públicas deben tener facultades para garantizar los intereses de los accionistas a largo plazo.
Las empresas públicas deberían reducir la carga de la presentación de informes a corto plazo siempre que sea factible.
A medida que avanzamos en la pandemia de COVID-19, la importancia de la propiedad activa para acelerar el giro del mercado público hacia el “capitalismo de partes interesadas” se hace aún más evidente, en particular a medida que se agravan las desigualdades y tanto los inversores como las empresas buscan hacer lo correcto por sus socios y accionistas, así como por la sociedad en general.
Sin embargo, el concepto de propiedad activa lleva varios años ganando impulso como tema de gran interés en la comunidad inversora. La mayor demanda de los clientes, que cada vez esperan que los gestores no solo identifiquen inversiones prometedoras, sino que también contribuyan a crear valor a largo plazo, ha sido un fuerte incentivo para que los gestores de inversiones de todas las clases de activos busquen formas de aumentar y mejorar su compromiso con las empresas en cartera.
“Si algo es seguro es que la pandemia actual agravará tanto las desigualdades como la necesidad de un enfoque a largo plazo para la creación de valor, obligando así al capitalismo en general, y a las empresas públicas en particular, a volverse más inclusivos y a abandonar el cortoplacismo.”
Jean-Baptiste Wautier, BC Partners
A esto se suman códigos regulatorios más estrictos (como el recientemente actualizado Código de Stewardship del Reino Unido), y un énfasis ya creciente en el capitalismo de partes interesadas, como lo demuestra la carta anual del consejero delegado de BlackRock, Larry Fink, a los CEO. Este desafío es especialmente acusado en los mercados de renta variable públicos, donde un enfoque excesivo en el rendimiento trimestral, en lugar de medidas de éxito a largo plazo, puede contribuir al cortoplacismo.
Mientras tanto, los inversores del mercado privado, como las firmas de capital privado (PE), llevan mucho tiempo en ventaja en lo que respecta a la propiedad activa. Muchas de las tácticas que utilizan estas firmas pueden aportar información valiosa a los inversores del mercado público que buscan mejorar la eficiencia de sus prácticas de stewardship. Este artículo analiza principalmente el modelo de capital privado como un ejemplo útil de técnicas de stewardship del mercado privado.
Los inversores del mercado privado, como las firmas de PE, disfrutan de una ventaja estructural de la que no se benefician los inversores del mercado público
Para extraer más conclusiones, primero hay que reconocer las ventajas estructurales de las que los inversores privados, como las firmas de PE, han disfrutado históricamente:
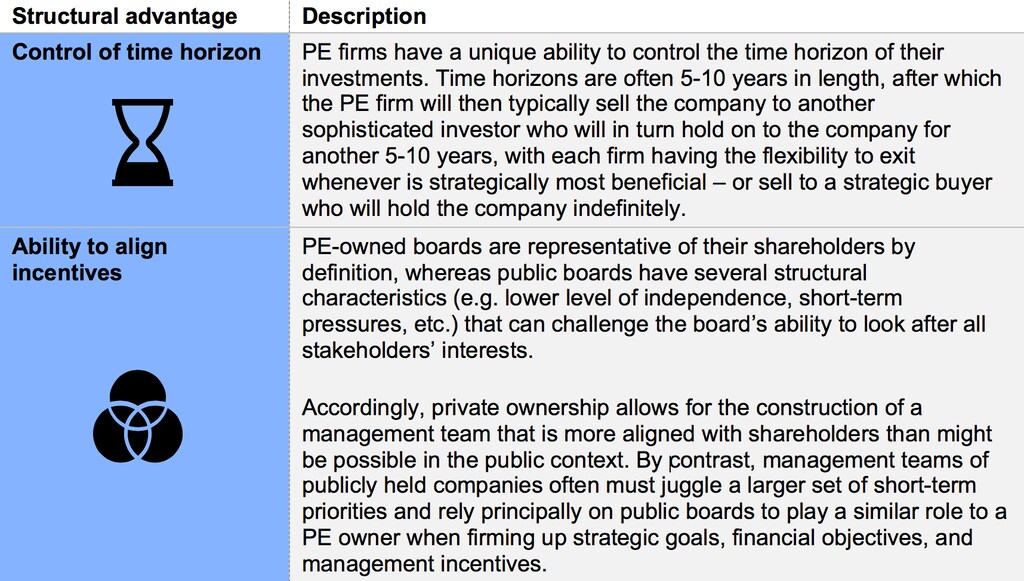
La capacidad de controlar el horizonte temporal va de la mano de la reducción de los requisitos de información y de la presión sobre el precio de las acciones. Sin embargo, el beneficio más significativo procede del mayor énfasis en la estrategia a largo plazo. Al pensar en un horizonte temporal de 5 a 10 años, construir un valor estratégico duradero se vuelve una necesidad. Por ello, las firmas de PE tienen grandes incentivos para tener en cuenta un conjunto completo de los impactos a largo plazo sobre las partes interesadas y de los asuntos ambientales, sociales y de gobernanza (ESG). En esencia, la necesidad de mantener un negocio atractivo hasta la salida de la firma puede reforzar acciones positivas, como adoptar energías sostenibles a largo plazo en lugar de los combustibles fósiles.
Las firmas de PE también se han beneficiado históricamente de las asimetrías de información de una forma en que los inversores del mercado público no lo han hecho, aunque esta ventaja es menor en comparación con el control del horizonte temporal y la alineación de incentivos. Principalmente, las firmas de PE pueden tener acceso a información clave que no es pública, ya sea sobre un sector concreto, un elemento tecnológico o una combinación de elementos.
¿Qué está haciendo el Foro Económico Mundial para gestionar los riesgos emergentes derivados de la COVID-19?
Esta ventaja se ha reducido en los últimos años debido a las tendencias generales en materia de información y transparencia, así como a normativas como la Regulation Fair Disclosure de la SEC, que implica que toda la información que una empresa comunique a un grupo selecto debe hacerse pública. Hoy en día, las firmas de PE recurren con más frecuencia a una propiedad activa y práctica, que transforma los activos, siendo operadores eficientes, aumentando el valor estratégico y aprovechando el potencial de crecimiento. De hecho, las firmas de PE han tomado a su vez prestado de la estrategia de algunas grandes empresas públicas para lograr medidas operativas de primer nivel, que han combinado con los incentivos a largo plazo adecuados y la capacidad de calibrar el momento de entrada y salida, con el fin de garantizar una creación de valor óptima.
Las firmas de capital privado generan un choque cultural en las empresas que adquieren
Cuando una firma de PE adquiere una empresa, ya sea de los mercados públicos, de propietarios corporativos o de fundadores, suele haber dos choques culturales positivos tanto para la dirección como para sus empleados:
1. En el caso de las empresas que antes cotizaban en bolsa, existe una sensación de alivio ante las presiones a corto plazo derivadas de la consideración del precio de las acciones y de las cargas de los informes trimestrales.
2. En todas las empresas, a menudo surge una toma de conciencia repentina de que el enfoque en la creación de valor a) no había ocupado un lugar prioritario o b) había quedado relegado por preocupaciones relacionadas con el efectivo, el rendimiento a corto plazo, la política interna u otras consideraciones.
“La dirección de las empresas adquiridas a menudo experimenta un “momento eureka”: se da cuenta de que no siempre se había centrado en la creación de valor.”
Jean-Baptiste Wautier, BC Partners
En resumen, las adquisiciones de PE permiten a las empresas centrar su atención exclusivamente en sus estrategias a largo plazo. Esto conlleva la capacidad de alinear el horizonte temporal del inversor con el horizonte de creación de valor de las empresas de la cartera, lo que ha sido la clave del éxito de las firmas de PE y ofrece la idea más valiosa sobre lo que los inversores del mercado público deberían priorizar en sus prácticas de stewardship.
Lecciones para los inversores del mercado público
Al observar el modelo de capital privado, las aplicaciones a la gestión responsable en el mercado público resultan evidentes:
1. Potenciar el liderazgo del consejo
Dada la tendencia hacia una mayor información, los consejos de las empresas públicas deben tener facultades para garantizar la gobernanza adecuada y los incentivos de la dirección que aseguren los intereses de los accionistas a largo plazo. Así, los consejos deben actuar del mismo modo que los propietarios de PE, priorizando los objetivos adecuados a largo plazo frente a las ganancias rápidas a corto plazo, e influyendo en el propósito, la cultura y la dirección a largo plazo de la empresa. FCLTGlobal ha definido los siguientes mecanismos para garantizar un consejo a largo plazo de alto rendimiento:
a) Asegurar que la composición del consejo refleje el futuro
b) Alinear las remuneraciones por el servicio en el consejo con la creación de valor a largo plazo
c) Reforzar la comprensión del consejo sobre los objetivos de los accionistas a largo plazo
d) Reasignar el tiempo a actividades que generen valor estratégico a largo plazo
e) Considerar los pros y los contras de delegar asuntos a largo o a corto plazo en subcomités
f) Centrarse en el crecimiento y el desarrollo a largo plazo de los consejeros
2. Reevaluar el marco temporal estratégico
Los requisitos de información a corto plazo, como la presentación trimestral o anual de resultados, pueden, en ocasiones, generar una presión indebida para demostrar expectativas de beneficios o de pago de dividendos a corto plazo por encima de la creación de valor a largo plazo. Sin embargo, la tendencia hacia una mayor información y transparencia es clara y es poco probable que cambie, en particular con la llegada de la IA para analizar datos e información. Así, las empresas públicas, junto con su base de inversores, deberían reevaluar su enfoque respecto a los requisitos de información a corto plazo y reducir la carga de la presentación de informes a corto plazo siempre que sea factible.
3. Reconocer la convergencia de las clases de activos públicos y privados
Algunos inversores públicos selectos (incluidos algunos activistas) están tomando prestado el enfoque de PE en materia de estrategia, creación de valor e incentivos de gestión y aplicándolo a sus participaciones públicas, lo que conduce a una convergencia de la gestión de las clases de activos públicos y privados. A medida que esta tendencia continúe, habrá oportunidades para que los inversores del mercado público lancen estrategias de mercado privado a largo plazo en paralelo a sus plataformas públicas. Por ejemplo, BlackRock ha lanzado recientemente una estrategia privada con el fin de atender a los inversores a largo plazo. Mientras tanto, varias firmas de capital privado líderes, como Blackstone Group, Carlyle Group, KKR y CVC Capital Partners han anunciado fondos con plazos más largos que serán propietarios de empresas durante hasta 15 años o más.



