La presión económica, la rivalidad geopolítica y la disrupción tecnológica afectan de forma desigual a la región, lo que refleja grandes diferencias en la estructura económica, el margen fiscal y las tendencias demográficas.
Los aranceles, los cambios en las cadenas de suministro y las alianzas globales rivales obligan a las economías del Sudeste Asiático a equilibrar la estabilidad a corto plazo con la autonomía estratégica a largo plazo.
Mientras los gobiernos y las empresas invierten en infraestructura de IA, la adopción desigual, las limitaciones energéticas y la disrupción de la fuerza laboral podrían dejar atrás a las empresas más pequeñas y a los trabajadores vulnerables.
Imaginemos 10 casas muy distintas en la misma calle: algunas nuevas, otras antiguas; unas se están desarrollando mientras otras se vuelven inestables. El mismo vecindario, pero con agravios muy distintos.
Ese es, en gran medida, el relato del Sudeste Asiático.
La región abarca 10 economías, desde Singapur, uno de los países más ricos del mundo, hasta Myanmar, uno de los más pobres, con una diferencia de alrededor de 98.000 dólares. Sin embargo, en las conversaciones sobre comercio, inversión y riesgo, «Sudeste Asiático» suele tratarse como un lugar único con una sola historia.
Esta simplificación pasa por alto muchos aspectos de la región y, según la Encuesta de Opinión Ejecutiva del Foro Económico Mundial, que recoge cómo perciben los líderes empresariales los riesgos que los rodean, la divergencia es clara.
Hay crecimiento, pero no llega a todos
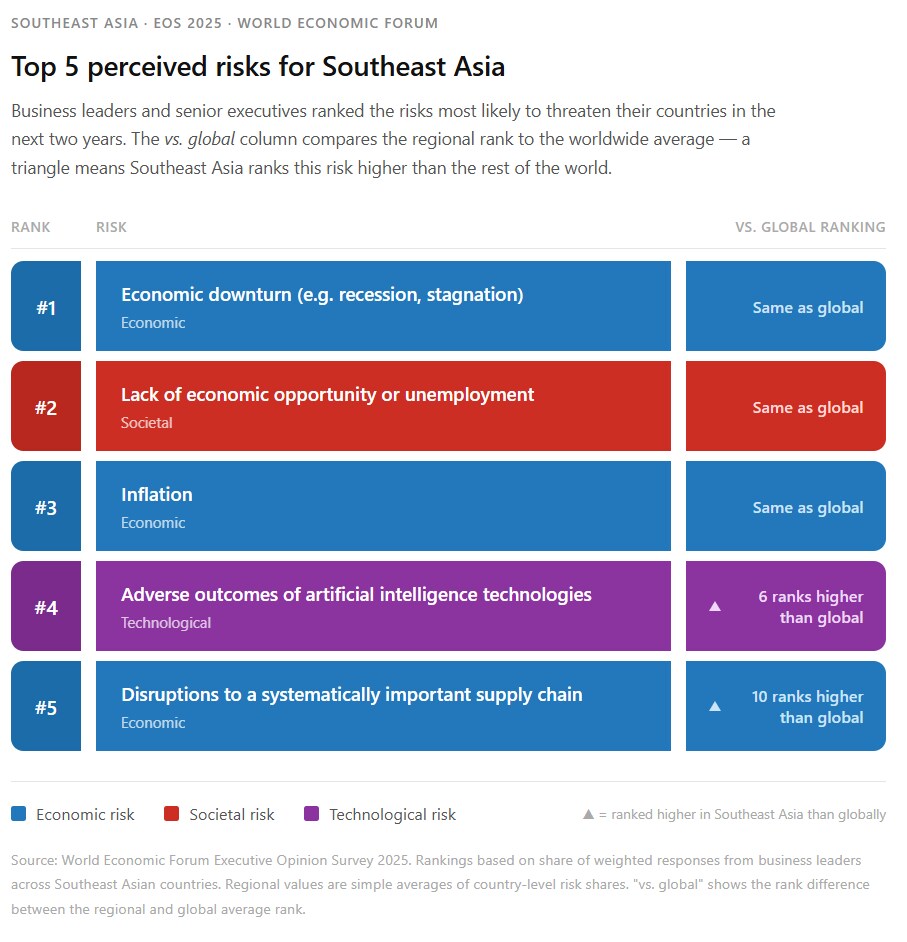
El crecimiento económico es un ejemplo claro. En la encuesta, los tres riesgos percibidos más importantes de la región son la desaceleración económica, la falta de empleo u oportunidades económicas y la inflación, lo que refleja una preocupación compartida por cómo experimentarán las personas el crecimiento. Las señales de tensión ya son visibles.
En Tailandia, las previsiones de crecimiento se han revisado a la baja debido a la incertidumbre comercial y al elevado endeudamiento de los hogares. Mientras tanto, Brunéi sigue intentando reducir su dependencia del petróleo y el gas, y la RDP Lao afronta graves presiones de deuda que limitan su margen de maniobra.
Mientras tanto, el envejecimiento demográfico en Malasia y Viet Nam avanza más rápido que el desarrollo económico, un desafío que exige invertir de otra manera en productividad y competencias.
Incluso en Singapur, las presiones del costo de vida dominan los debates sobre políticas, y los hogares se sienten agobiados pese a la riqueza del país.
Los tres principales riesgos reflejan un problema estructural: las economías crecen sobre el papel, pero aún no han logrado gestionar la inflación de forma estable, crear buenos empleos ni brindar apoyo específico a las personas más vulnerables, factores que convierten el PIB en verdadera seguridad.
Considerar por separado la desaceleración económica, el desempleo y la inflación como ámbitos de política individual impide ver el nexo que los une.
Cuando compiten las grandes potencias, las economías más pequeñas se ven presionadas
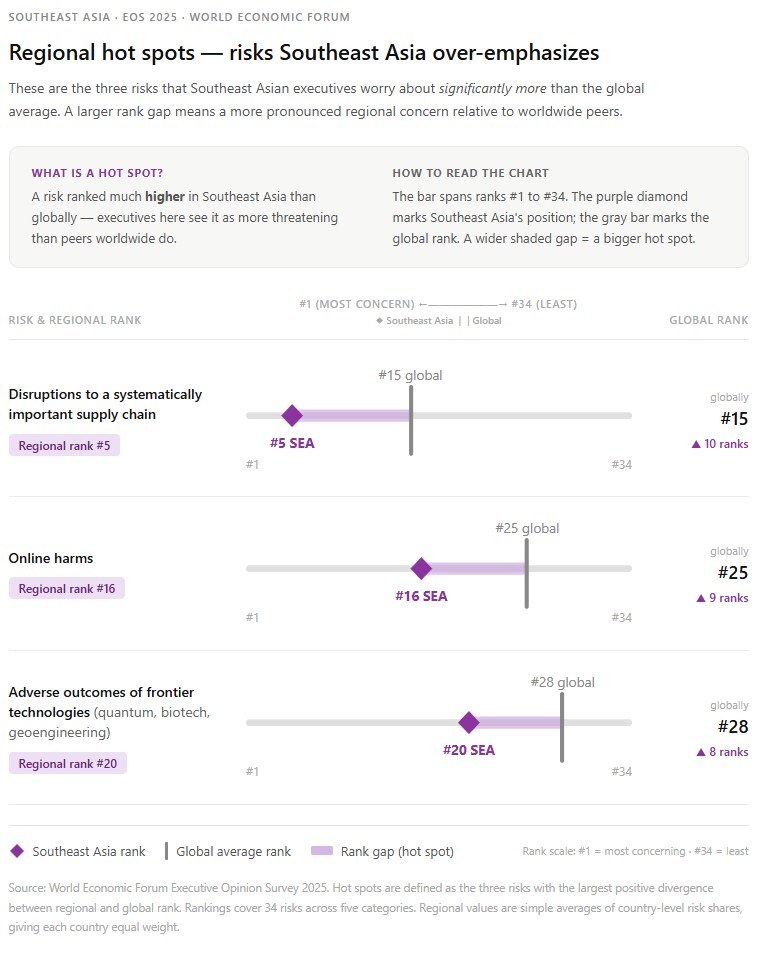
Las economías del Sudeste Asiático también se encuentran en primera línea de una rivalidad cada vez más global. Según la encuesta, los encuestados situaron la confrontación geoeconómica —incluidos los aranceles, las sanciones y las restricciones a la inversión— en el octavo puesto regional, frente al puesto 14 a escala mundial.
Esa brecha de seis puestos indica que los líderes del Sudeste Asiático perciben que su entorno operativo está mucho más expuesto a los riesgos geopolíticos.
Las cifras explican por qué.
El año pasado, los aranceles de EE. UU. habrían impuesto tasas del 46 % a las exportaciones vietnamitas y del 36 % a las exportaciones tailandesas, lo que podría haber reconfigurado cadenas de suministro enteras de la noche a la mañana. También hubo presión para endurecer las reglas de origen a fin de impedir que productos fabricados en China se desviaran a través del Sudeste Asiático para eludir los aranceles.
Sin embargo, dado que la mayoría de las economías de la Asociación de Naciones del Sudeste Asiático (ASEAN) comercia más con China que con Estados Unidos, romper los vínculos era inviable. Para afrontar este nuevo dilema, Malasia convocó una cumbre extraordinaria con la ASEAN, los Estados del Golfo y China, en la que Indonesia obtuvo un arancel más bajo para las exportaciones de productos básicos clave durante la pausa arancelaria de 90 días.
Vietnam y la Unión Europea también profundizaron su asociación económica, una relación que ya estaba en plena expansión y que se aceleró durante este período.
Luego, en febrero de 2026, la Corte Suprema de EE. UU. anuló el régimen arancelario.
De la noche a la mañana, Camboya, Malasia e Indonesia, que ya habían firmado acuerdos bilaterales en los que aceptaban aranceles del 19 %, quedaron en un limbo jurídico cuando el Gobierno de EE. UU. se dispuso a restablecer los aranceles con otra base jurídica, lo que volvió a generar incertidumbre.
Más allá de una única tasa arancelaria, el problema de fondo es que los acuerdos comerciales que se aceptan bajo presión para lograr estabilidad a corto plazo pueden entrañar obligaciones a largo plazo que erosionen la capacidad de negociación de un país.
Además, las decisiones sobre cadenas de suministro que toman hoy las multinacionales deberán resistir un entorno geopolítico que ya ha demostrado que puede cambiar de rumbo de la noche a la mañana.
El auge de la IA en la región trae oportunidades (y fracturas cada vez mayores)
Los ejecutivos del Sudeste Asiático sitúan los riesgos de la inteligencia artificial (IA) en el cuarto puesto regional, frente al puesto 10 a escala mundial. También preocupa relativamente más el daño en línea y los riesgos que plantean, en general, las tecnologías de vanguardia.
En toda la región ya se está invirtiendo en un crecimiento impulsado por la IA. Por ejemplo, Microsoft anunció importantes programas de inversión en la nube y la IA en Indonesia y Malasia.
Qualcomm abrió un centro de investigación y desarrollo de IA en Viet Nam. La Hoja de ruta para centros de datos verdes de Singapur considera la capacidad informática como infraestructura nacional estratégica, al igual que generaciones anteriores consideraban las autopistas o los puertos.
Sin embargo, los centros de datos consumen enormes cantidades de energía y la red eléctrica de la región sigue dependiendo abrumadoramente de los combustibles fósiles. Se prevé que el consumo eléctrico de los centros de datos en seis de las principales economías de la ASEAN aumente casi ocho veces entre 2024 y 2030.
Como resultado, las emisiones de los centros de datos de Malasia podrían multiplicarse por siete para 2030, mientras que Filipinas afronta un posible aumento de 14 veces e Indonesia, de cuatro veces. A principios de 2025, las autoridades malasias rechazaron casi el 30 % de las propuestas de centros de datos por no demostrar un uso responsable de la energía.
Los beneficios del uso de la IA tampoco se distribuyen de manera equitativa. Casi el 46 % de las empresas de la región ha comenzado a ampliar el uso de la IA, pero entre las pequeñas y medianas empresas (pymes), que emplean a la mayoría de los trabajadores de la región, la adopción de la IA ronda el 15 %, incluso en Singapur, la economía más avanzada digitalmente de la región.
Si las grandes empresas captan la mayor parte de las ganancias de productividad mientras los trabajadores de todo el mercado laboral se enfrentan a pérdidas de empleo, la IA podría aumentar la desigualdad, especialmente cuando el desempleo ocupa el segundo lugar entre los riesgos percibidos en la encuesta.
Alrededor de 164 millones de trabajadores de la región podrían verse afectados por la IA, con un impacto desproporcionado en las mujeres y los trabajadores jóvenes. La Hoja de ruta sobre IA 2.0 de Filipinas enmarca explícitamente la adopción de la IA en torno a su amplio sector de externalización y servicios, dado el gran impacto visible en las transiciones laborales.
Los daños en línea también están impulsando medidas regulatorias: Malasia ha introducido un marco de licencias para las principales plataformas de redes sociales; Tailandia ha intensificado las medidas contra el fraude y Filipinas ha seguido reforzando las leyes de protección infantil en línea.
También están tomando forma iniciativas regionales, como el proyecto de aprendizaje sobre economía digital e IA de la ASEAN (DEAL) para desarrollar competencias compartidas en IA y coordinar los datos y las políticas.
Aunque todas estas medidas son importantes, funcionan mejor cuando se coordinan: cuando las estrategias energética y digital se abordan como una misma cuestión de política y se crean marcos de gobernanza transfronterizos.
Todos los riesgos llegan a la vez
El desafío del Sudeste Asiático no consiste en afrontar muchos riesgos, sino en que ahora estos convergen y se refuerzan entre sí.
Vijay Eswaran, presidente ejecutivo de QI Group
Ninguno de los riesgos mencionados actúa de forma aislada.
La competencia geoeconómica determina quién puede permitirse desarrollar capacidad en IA, con el riesgo de ampliar la brecha tecnológica entre las economías más ricas y más pobres de la región.
La reestructuración de las cadenas de suministro acelera la digitalización de la fabricación y crea nuevos riesgos de ciberseguridad y gobernanza allí donde la regulación aún no ha llegado.
Las presiones inflacionarias y de desempleo son, en parte, producto de las perturbaciones del comercio exterior.
«El desafío del Sudeste Asiático no consiste en afrontar muchos riesgos, sino en que ahora estos convergen y se refuerzan entre sí», afirmó Vijay Eswaran, presidente ejecutivo de QI Group.
«La presión económica, la fragmentación geoeconómica y la disrupción tecnológica ponen a prueba al mismo tiempo la resiliencia de la región. Por tanto, la respuesta debe ser más integrada, más adaptable y estar arraigada en valores a largo plazo, en lugar de reaccionar a corto plazo».
El contexto interno añade sus propias presiones mientras los gobiernos gestionan los ciclos electorales, las transiciones de liderazgo y las orientaciones políticas controvertidas, precisamente cuando el entorno de riesgos multidimensionales exige la atención más constante.
En las economías donde también se está reduciendo el margen fiscal, como Tailandia, disminuye aún más la capacidad de absorber perturbaciones externas sin asumir costos políticos internos.
El modelo de cooperación de la ASEAN, basado en el consenso, históricamente se ha adaptado bien a los desafíos de evolución lenta y largo plazo. El entorno de riesgos actual no evoluciona lentamente ni se limita con claridad a ámbitos de política individuales.
Para cerrar esa brecha se requiere una acción deliberada y simultánea de múltiples actores: los gobiernos deben invertir en conectar las políticas; el sector privado, en particular las multinacionales, debe reconfigurar las cadenas de suministro y la infraestructura digital de la región; y se deben desarrollar de forma proactiva estándares, capacidades y plataformas comunes.
Ningún gobierno puede construir esa arquitectura por sí solo; juntos, deben actuar antes de que el entorno de riesgos supere su capacidad de respuesta.
Aportaciones e ideas adicionales de Grace Atkinson, Mark Elsner y Joo-Ok Lee.