El mes pasado, el presidente de Estados Unidos, Trump, firmó una importante reforma del código tributario estadounidense. La pieza central del plan es una reducción del tipo nominal del impuesto de sociedades del 35 % al 21 %, junto con un tipo reducido de impuesto sobre la repatriación de ingresos extranjeros procedentes de «rendimientos de alta rentabilidad» (como la propiedad intelectual) cuando esos beneficios se repatrían a Estados Unidos.
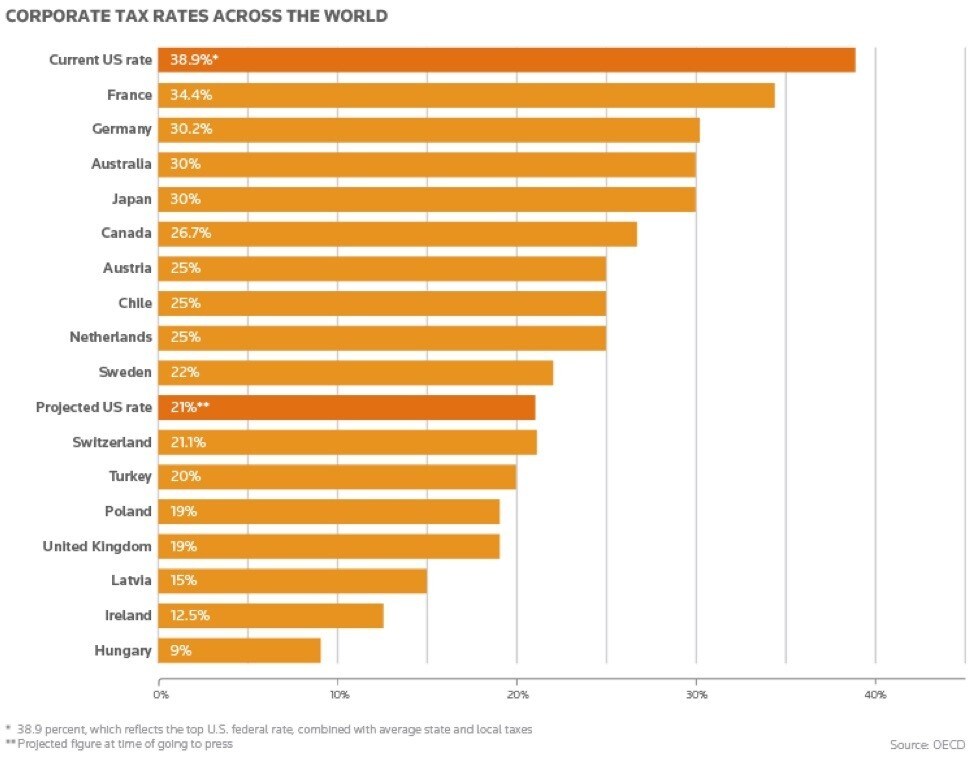
Esto sitúa el tipo del impuesto de sociedades estadounidense —que antes se encontraba entre los más altos del mundo— justo en la mitad de la clasificación de los 35 países de la Organización para la Cooperación y el Desarrollo Económicos (OCDE), entre Italia y los Países Bajos.
Cabe señalar que Estados Unidos no es el único que impulsa una reducción de los tipos del impuesto de sociedades. De hecho, los tres países de la OCDE con los tipos más altos —Estados Unidos, Francia y Bélgica— han presentado propuestas para reducir sus tipos del impuesto de sociedades con el fin de hacer que sus regímenes sean más competitivos en el mercado global.
Todo esto plantea la pregunta: ¿hemos entrado en una carrera hacia el abismo?
No hace mucho, la mayor parte del debate público sobre el impuesto de sociedades se centraba en los precios de transferencia y las inversiones corporativas. Estas prácticas fiscales permiten que una empresa que opera en un régimen fiscal elevado —como el de Estados Unidos— reduzca su tipo efectivo del impuesto de sociedades trasladando sus beneficios a países con tipos impositivos más bajos. Esto puede hacerse mediante medidas relativamente sencillas, como trasladar la propiedad intelectual clave y a los empleados a un país con baja tributación, como Irlanda (12,5 %) o Suiza (8,5 %), o mediante medidas más extremas, como fusionarse con una empresa extranjera y declarar la sede de baja tributación de esta como nueva sede corporativa.
Las empresas estadounidenses han sido objeto de un intenso escrutinio por estas prácticas. El asunto alcanzó su punto álgido en julio de 2014, cuando el presidente Obama presentó una serie de nuevas normas fiscales para frenar las inversiones corporativas, y calificó a las empresas que recurrían a estas tácticas de «empresas desertoras».
A pesar de la condena pública, las empresas estadounidenses han seguido trasladando beneficios al extranjero y manteniéndolos allí para evitar los elevados impuestos sobre los ingresos repatriados.
Las nuevas reformas fiscales están concebidas para resolver este problema al nivelar las condiciones de competencia a escala mundial. Sin embargo, lograr esa igualdad de condiciones no es tan sencillo como limitarse a reducir el tipo del impuesto de sociedades. Para empezar, pocas empresas estadounidenses pagan realmente el 35 % íntegro. Un nuevo informe de WalletHubconcluye que el tipo medio del impuesto de sociedades que pagan las empresas ronda el 27 %.
Si se añaden los detalles sobre cómo se aplicarán las reformas fiscales de Estados Unidos, cómo se corresponden con las iniciativas globales de reforma tributaria —como las que introdujo la OCDE en su proyecto sobre erosión de la base imponible y traslado de beneficios— y cómo afectan al plan fiscal individual de cada empresa, resulta fácil ver por qué un tipo bajo del impuesto de sociedades, por sí solo, quizá no baste para alterar significativamente el mapa fiscal mundial.
Incluso el sistema de tributación territorial propuesto, que permitiría a las empresas estadounidenses repatriar todos esos ingresos extranjeros a un tipo impositivo más bajo, no es tan sencillo como podrían sugerir los distintos modelos económicos. Por ejemplo, la mayor parte de los 2,6 billones de dólares en efectivo que las empresas estadounidenses mantienen actualmente en el extranjero está sujeta a una antigua norma contable llamada APB 23, que permite a una multinacional estadounidense afirmar que su inversión en una filial extranjera es permanente y que esos beneficios extranjeros se reinvertirán indefinidamente, de modo que no exista una obligación tributaria incremental actual ni diferida en Estados Unidos.
Para cumplir el requisito, las empresas deben poder demostrar que no necesitan el efectivo en su país y que pueden invertirlo con éxito en el extranjero, ya sea mediante una expansión local o mediante operaciones de fusiones y adquisiciones en el exterior. Por tanto, una decisión repentina de una empresa de repatriar todo ese efectivo a Estados Unidos podría suscitar dudas sobre sus afirmaciones anteriores de que utilizaría ese dinero en operaciones en el extranjero, lo que haría que la repatriación resultara mucho menos atractiva.
Asimismo, todas las estrategias de precios de transferencia que las empresas estadounidenses han aplicado para reducir su exposición al tipo del 35 % del impuesto de sociedades suelen estar vinculadas a una presencia física en otro país y a diversos compromisos con su gobierno local.
La cuestión es que el impuesto de sociedades no es tan sencillo como podría sugerir el tipo nominal. Si se acciona una palanca en Estados Unidos, habrá que ajustar otras 10 en Europa. Si cambia la forma de gravar ciertos servicios —como los medios en streaming o el software en la nube— en una ciudad, habrá que hacer varios cambios más para adaptarse a esa nueva dinámica.
Como cualquier propuesta de reforma fiscal anterior, el nuevo plan estadounidense dará pie a conjeturas interminables sobre ganadores y perdedores, así como sobre posibles efectos indirectos en otros países que podrían sentirse tentados a bajar aún más sus impuestos para competir. Sin embargo, los impuestos no son una carrera de caballos en la que siempre gana el tipo más bajo.
La estrategia fiscal de una multinacional es una tarea sumamente compleja que sopesa numerosas variables, entre ellas las exigencias del comercio mundial, la ubicación de la base de clientes, la ubicación del talento y los tipos del impuesto de sociedades, en un delicado equilibrio. ¿Importan los tipos del impuesto de sociedades? Sí, por supuesto, pero conviene recordar que forman parte de una combinación estratégica mucho más amplia, que no cambiará de la noche a la mañana.




