En 2016, Robert Gordon, de la Universidad Northwestern, publicó su obra magna de más de 700 páginas, obra magna, El auge y la caída del crecimiento estadounidense. Dos años después, cuando no solo Estados Unidos, sino toda la economía mundial experimenta una aceleración sincronizada del crecimiento, el segundo sustantivo del título de Gordon parece excesivamente pesimista, por decirlo suavemente.
El argumento principal de Gordon era que el siglo posterior a la Guerra Civil estadounidense —de aproximadamente 1870 a 1970— trajo consigo una revolución económica sin precedentes, pues innovaciones como la electricidad y el agua corriente elevaron rápidamente la productividad y transformaron los estilos de vida. A su juicio, las innovaciones actuales —en especial las tecnologías digitales, el aprendizaje automático y la inteligencia artificial— pueden ser asombrosas, pero no tienen el mismo potencial generalizado para aumentar la productividad. Gordon es, en esencia, pesimista desde el lado de la oferta, aunque también señala que la desigualdad de ingresos puede frenar el crecimiento al reducir la demanda efectiva.
Otra visión sombría del crecimiento futuro, planteada por el exsecretario del Tesoro de Estados Unidos Lawrence H. Summers tras la crisis económica mundial, tiene un marcado matiz keynesiano o «del lado de la demanda». La teoría de Summers sobre el «estancamiento secular» (término que el economista Alvin Hansen utilizó por primera vez en 1938) sostiene que, en Estados Unidos, el deseo de ahorrar supera crónicamente al de gastar en inversiones que impulsen el crecimiento.
Según Summers, el equilibrio entre ahorro e inversión solo podría alcanzarse con un tipo de interés nominal inferior al límite inferior de cero. El hecho de que no se invirtieran las cuantiosas ganancias empresariales parecía respaldar esta hipótesis, que también arraigó fuera de Estados Unidos.
La aceleración sincronizada del crecimiento actual no invalida necesariamente estas perspectivas pesimistas. Al fin y al cabo, Summers —y Gordon aún más— planteaba un argumento sobre el largo plazo. Si la aceleración actual del crecimiento se agota al cabo de seis meses o un año, sus hipótesis podrían aún confirmarse. Por eso, para evaluar la posibilidad de un crecimiento débil a largo plazo, conviene examinar en qué punto se vinculan exactamente las hipótesis de Gordon y Summers, y qué podría invalidarlas.
Cuanto menor sea el rendimiento esperado de la inversión marginal en una economía, más bajo deberá ser el tipo de interés para que esa inversión se realice. Un bajo rendimiento de la inversión podría deberse a factores del lado de la demanda, relacionados, por ejemplo, con la distribución de los ingresos o las actividades del sector financiero. También podría tener su origen en el lado de la oferta, si el lento progreso tecnológico conduce a un débil crecimiento de la productividad. En resumen, el estancamiento secular que predijo Summers, para el que se necesitan tipos de interés bajos que compensen el escaso rendimiento de la inversión, bien podría deberse a la desaceleración del cambio tecnológico que mejora la productividad, como destaca Gordon.
Conviene señalar, por tanto, que lo que parece haber cambiado recientemente no es la oferta de ahorro, sino el rendimiento esperado de la inversión. La economía está escapando de la trampa de los tipos de interés cero, no porque disminuya el ahorro, sino porque la inversión resulta más atractiva gracias a unas expectativas mejores.
Parte de esa confianza podría derivarse de la legislación fiscal favorable a las empresas que se aprobó recientemente en Estados Unidos. Pero, más fundamentalmente, parece reflejar un cambio en la percepción de las tecnologías actuales y en desarrollo. En pocas palabras, el tecnooptimismo está ganando terreno.
Si, en contra de la tesis de Gordon, las tecnologías actuales impulsan significativamente la productividad, el rendimiento de la inversión aumentaría (a menos que los trabajadores reciban todas las ganancias en forma de salarios más altos, un resultado que nadie espera). Eso elevaría el tipo de interés que equilibra la oferta y la demanda por encima de cero, y resolvería el problema del estancamiento secular de Summers.
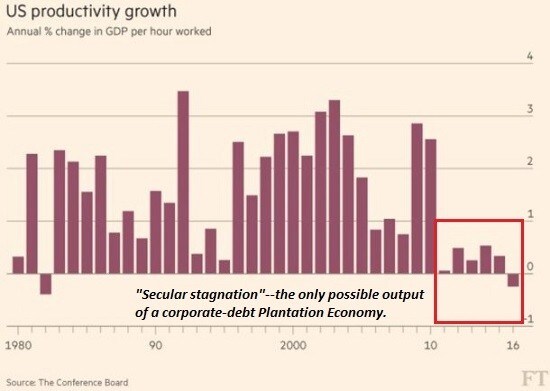
Sin embargo, hay que subrayar que lo que ha cambiado son las expectativas, no el crecimiento potencial estimado. En Estados Unidos, el crecimiento anualizado de la productividad alcanzó el 2 % en el segundo y tercer trimestres de 2017, pero fue negativo en el primer trimestre de ese año y nulo en el último. Según el reciente informe del Banco Mundial Perspectivas económicas mundiales, «a pesar de la reciente aceleración de la actividad económica mundial, el crecimiento de la producción potencial está perdiendo impulso».
Así pues, que estemos o no al borde de una aceleración sostenible del crecimiento económico mundial depende de si las tecnologías innovadoras actuales llegan por fin a tener un efecto apreciable en la productividad laboral y la productividad total de los factores. Personalmente, creo que lo tendrán. Pero lo cierto es que, hasta ahora, no ha sido así.
Solo si el crecimiento anual de la productividad aumenta en los próximos años desde su rango actual del 0,5-1 % hasta el 1,5-2 % podrá afirmarse que Estados Unidos ha evitado el destino que predijeron Summers y Gordon. No se debe permitir que el optimismo económico actual oculte esa realidad, y mucho menos que genere complacencia ante el futuro. Al fin y al cabo, aunque la tecnología cumpla las expectativas de los optimistas en cuanto a su impacto en el crecimiento, seguirá pendiente el desafío de garantizar que ese crecimiento adicional sea inclusivo.




