La globalización ha sido una poderosa fuerza de cambio que ha aumentado la productividad y ha desempeñado un papel clave para sacar de la pobreza a millones de personas en los mercados emergentes. Los gobiernos se enfrentan cada vez más al reto de preservar los beneficios de la globalización y, al mismo tiempo, gestionar sus efectos secundarios. En esta columna destacamos que los bancos centrales tampoco son inmunes a las fuerzas de la globalización, al menos en tres dimensiones. En primer lugar y sobre todo, la globalización puede tener un impacto en la inflación. En segundo lugar, puede complicar el papel de los bancos centrales en el apoyo a la estabilidad financiera. Por último, la globalización puede influir en los bancos centrales de formas más sutiles e indirectas. Analizamos cada aspecto a partir de la evidencia reciente y de la literatura académica.
¿Ha hecho la globalización que la inflación dependa más de factores globales?
La literatura reciente sobre finanzas internacionales ha subrayado que la globalización ha hecho que la inflación dependa más de factores internacionales y ha puesto en duda la utilidad de los modelos económicos estándar (Forbes 2020). Es bien sabido que la inflación tiene un fuerte componente global, impulsado en particular por los precios de las materias primas en la inflación general.1 Trabajos recientes también han demostrado que la globalización afecta a la inflación a través de varios canales adicionales que pueden ayudar a explicar la falta de presiones inflacionistas en la fase de recuperación tras la crisis financiera mundial. En particular, la holgura externa puede influir en la inflación interna al reducir el poder de negociación del trabajo. La globalización ha reducido aún más el poder de negociación de los trabajadores, ya que las empresas pueden externalizar sus conocimientos tecnológicos (Baldwin 2016). La expansión de las cadenas de valor globales también puede haber aumentado la relevancia económica de la holgura económica global para la inflación interna al intensificar los vínculos internacionales (Auer et al. 2017). Por último, pero no menos importante, existe evidencia de que el aumento de la exposición comercial explica la disminución de la sensibilidad de la inflación agregada a las fluctuaciones del producto entre sectores (Gilchrist y Zakrajsek 2019).
Las conclusiones anteriores plantean la cuestión más general de si la globalización conduce a una mayor correlación de las variables macroeconómicas y financieras, cuya evaluación es esencial para la conducción de la política monetaria. En teoría, esto no necesariamente es así, porque, por un lado, la integración aumenta el grado de interdependencia global, pero, por otro, fomenta la especialización económica y el reparto de riesgos. En conjunto, sin embargo, la evidencia empírica respalda una relación positiva entre la integración comercial y financiera y las correlaciones internacionales.2
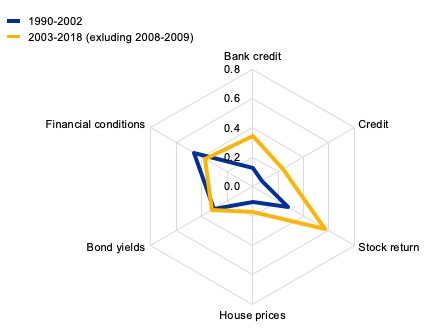
En este contexto, un sencillo análisis de correlación revela algunos hechos estilizados interesantes. En las Figuras 1 y 2 mostramos las correlaciones bilaterales medias de las principales variables reales y financieras durante un periodo de globalización relativamente baja (antes de 2003) y de globalización alta (después de 2003, excluyendo los años de la crisis financiera mundial). En ambos periodos comprobamos que las correlaciones entre países son más elevadas que en los modelos económicos estándar (Justiniano y Preston 2010). Esta sincronización internacional ha aumentado, en general, con la profundización de la integración económica y financiera, pero no para todas las variables. Mientras que el aumento fue especialmente considerable en el caso de las variables reales y de los rendimientos bursátiles, hubo incluso un ligero descenso en el caso de la inflación general y de las condiciones financieras entre las dos muestras.
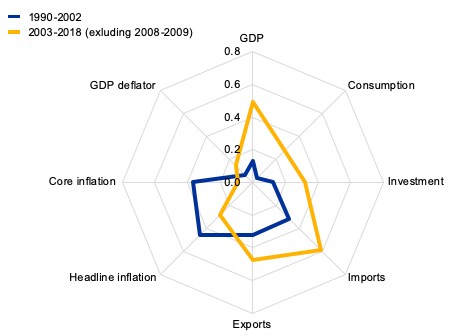
Además, la correlación entre países de la inflación subyacente y del deflactor del PIB es mucho menor que la de la inflación general en ambos periodos muestrales, lo que confirma que una gran parte del co-movimiento de la inflación general puede atribuirse a las fluctuaciones de los precios de las materias primas.
Otra consideración relevante para los bancos centrales es la frecuencia con la que se mide la inflación. Como subrayó Carney (2005), el grado de co-movimiento de la inflación entre países tiende a aumentar en frecuencias más bajas, lo que confirma la evidencia mostrada en la Figura 3. Esto no implica necesariamente que la inflación esté impulsada en sí misma en mayor medida por factores globales a medio plazo, ya que también podría ser consecuencia de que los bancos centrales se comporten de forma más similar y se basen en un marco analítico parecido durante la Gran Moderación, es decir, una «globalización de la banca central». De hecho, en un estudio reciente, Kamber y Wong (2020) afirman que los factores globales desempeñan un papel marginal en la determinación de la inflación tendencial.

En cuanto a la transmisión de la política monetaria, también se suele argumentar que la globalización debilita el control de los bancos centrales sobre las condiciones de financiación internas. Por ejemplo, Arregui et al. (2018) constatan que los factores globales explican alrededor del 20% al 40% de la variación de los índices de condiciones financieras internas de los países, en línea con la noción de un ciclo financiero global (Rey 2013).
Sin embargo, como muestra la Figura 2, esta conclusión se debe principalmente a los co-movimientos de los precios de las acciones, que, según se sabe, están impulsados en gran medida por el co-movimiento de las primas de riesgo (Jorda et al. 2017). Los rendimientos de los bonos, por el contrario, muestran un co-movimiento menor, al igual que otras variables financieras, en particular aquellas que se sabe que son los mejores predictores de crisis, como el crédito y los precios de la vivienda.
Una mayor integración comercial y financiera también puede aumentar la transmisión internacional de la política monetaria, lo que plantea la cuestión de si los principales bancos centrales deberían tener en cuenta los efectos de contagio de la política monetaria (Lane 2019b). Una investigación reciente del BCE estima los efectos internacionales de los shocks de política monetaria en Estados Unidos y en la zona del euro (Ca’ Zorzi et al. 2020). Este documento concluye que los efectos de contagio de la política monetaria entre la zona del euro y Estados Unidos sobre el producto y la inflación son reducidos, a pesar de los notables efectos de contagio de la política monetaria de la Reserva Federal sobre los mercados financieros de la zona del euro. Los shocks de política monetaria del BCE y de la Fed, por el contrario, tienen efectos mayores en las economías de mercados emergentes. Dado que el impacto en estos países «retorna» internamente, las consideraciones internacionales pueden importar a los bancos centrales por «interés propio ilustrado» (Caruana 2015). Sin embargo, los efectos de retorno varían con el tiempo y son difíciles de medir, aunque su importancia puede haber aumentado con el creciente peso de los mercados emergentes en la economía global.
Globalización y estabilidad financiera
Tras la crisis financiera mundial, a los bancos centrales se les ha asignado, por lo general, un papel más amplio en la contribución a la estabilidad financiera, en cooperación con otras autoridades. El BCE, por ejemplo, ha recibido facultades de supervisión y macroprudenciales para los bancos de la zona del euro con la creación del Mecanismo Único de Supervisión (MUS) en 2014.
A la luz de este papel reforzado, los bancos centrales también están evaluando los vínculos entre la globalización y la estabilidad financiera. Aunque, en teoría, el acceso a los mercados internacionales de capitales debería conducir a un mayor reparto de riesgos, existe una percepción generalizada, en particular tras la crisis financiera mundial, de que la globalización podría aumentar los riesgos para la estabilidad financiera (Broner y Ventura 2011). Algunos economistas incluso han afirmado que un trilema financiero existe (Schoenmaker 2011), con solo dos de los tres objetivos de (i) estabilidad financiera, (ii) políticas financieras nacionales independientes y (iii) integración financiera transfronteriza, pueden alcanzarse simultáneamente. El corolario del trilema financiero es que, a menos que los responsables políticos estén dispuestos a domar la globalización, el traslado de mayores políticas regulatorias y de supervisión lejos de las instituciones nacionales se convierte en una necesidad para preservar la estabilidad financiera.
Aunque se ha avanzado en la coordinación y en las políticas regulatorias en foros internacionales como el BPI y el FSB, la calidad de la globalización financiera también es importante para preservar la estabilidad financiera. Por ejemplo, la integración mediante participaciones de capital, y no mediante deuda, puede reducir el coste interno de las crisis, ya que las pérdidas son asumidas en parte por los inversores extranjeros (Lane 2019a).
Otra línea de la literatura ha explorado de forma más directa la relación entre la globalización y las crisis financieras. Aunque las crisis se predicen mejor mediante los auges del crédito (Schularick y Taylor 2012), que en gran medida son de carácter interno, evidencia más reciente sugiere que algunas crisis bancarias también tienen una dimensión global importante. Por ejemplo, Cesa-Bianchi et al. (2019) sostienen que el crecimiento del crédito extranjero tiene un gran efecto positivo en la probabilidad de crisis bancarias internas, incluso controlando por el crecimiento del crédito interno.
Sin embargo, esto no implica que la estabilidad financiera interna esté a merced de factores internacionales. Una investigación reciente del BCE ha demostrado que la contribución del crecimiento del crédito extranjero a la probabilidad de crisis internas puede atenuarse mediante el uso de herramientas de política macroprudencial (Beck et al. 2020). En conjunto, existe un consenso creciente de que una mayor dependencia de las herramientas macroprudenciales ayuda a aislar a los países de los shocks externos. No obstante, el diseño óptimo de las políticas monetarias y macroprudenciales en respuesta a entradas de capital considerables sigue siendo un gran reto, especialmente para las economías emergentes.3 También se necesita más investigación para comprender cómo las políticas macroprudenciales pueden redirigir los flujos de capital hacia otros países de destino (Forbes et al. 2016).
Otros retos
Más allá de las preocupaciones relacionadas con el mantenimiento de la estabilidad de precios y financiera, la globalización influye en los bancos centrales de formas más sutiles e indirectas. Abordamos brevemente cinco dimensiones en particular.
En primer lugar, las presiones proteccionistas pueden tener repercusiones significativas en las perspectivas económicas globales y plantear un reto directo para los bancos centrales a corto plazo. En la medida en que, por ejemplo, los aumentos de los aranceles representen shocks de oferta negativos, crean una disyuntiva desfavorable para la política monetaria (BCE 2019). Sin embargo, esta disyuntiva se debilita cuando el banco central se compromete de forma creíble con su objetivo de estabilidad de precios (Cœuré 2013).
En segundo lugar, las actividades de las empresas multinacionales y de los centros financieros están cambiando profundamente la naturaleza de la integración financiera global y, en particular, la calidad de las estadísticas económicas que son esenciales para el análisis de los bancos centrales, como la evaluación de las exposiciones externas.4
En tercer lugar, los bancos centrales también se enfrentan a una competencia internacional más intensa y a posibles disrupciones derivadas de la digitalización. La posible aparición, a escala global, de formas de dinero competidoras mediante innovaciones digitales ha sido una llamada de atención para que los bancos centrales promuevan sistemas de pago más rápidos, más fiables y menos costosos, y para que reevalúen los beneficios y costes de emitir monedas digitales de banco central (Boar et al. 2020).
En cuarto lugar, el rechazo a la globalización, más que la propia globalización, ha puesto en cuestión el consenso a favor de la independencia de los bancos centrales (Goodhart y Lastra 2018). La evidencia empírica reciente para los países en desarrollo también respalda la noción de que puede existir una relación negativa entre el auge de la política de identidad nacional y la aceptación de la independencia de los bancos centrales (Agur 2018).5
Por último, el cambio climático, que puede considerarse en parte fomentado por la globalización, es quizá el reto global clave de nuestro tiempo. Aunque los bancos centrales ciertamente no están a la vanguardia del esfuerzo global para combatir el cambio climático, deben afrontar sus consecuencias para la estabilidad de precios y financiera, así como facilitar la transición, liderada por otros responsables políticos, hacia una economía baja en carbono.
En conjunto, los bancos centrales están lejos de ser inmunes a las fuerzas de la globalización y tienen interés en que los responsables políticos gestionen adecuadamente su evolución y la hagan sostenible y equitativa. Por su parte, los bancos centrales deben seguir evolucionando y reevaluando su papel y sus instrumentos en un mundo cambiante, como de hecho están haciendo varios grandes bancos centrales con sus revisiones estratégicas.
Nota de los autores: Agradecemos a P. Lane, H.J. Klöckers y D. Lodge sus comentarios muy útiles. Las opiniones expresadas en esta columna son de los autores y no necesariamente son compartidas por el Banco Central Europeo.
Referencias
Agur, I (2018), “Populism and central bank independence: Comment”, Open Economies Review 29(3): 687-693.
Arregui, N, S Elekdag, R G Gelos, R Lafarguette y D Seneviratne (2018), “¿Pueden los países gestionar sus condiciones financieras en un contexto de globalización?”, documentos de trabajo del FMI 18/15.
Auer, R, C Borio y A Filardo (2017), “La globalización de la inflación: la creciente importancia de las cadenas de valor globales”, documento de trabajo de la BIS 602.
Avdjiev, S., Everett, M., Lane, P.R. y Shin, H.S. (2018), “Seguimiento de la huella internacional de las empresas globales”, BIS Quarterly Review, marzo.
Baldwin, R (2016), La gran convergencia: la tecnología de la información y la nueva globalización, Harvard University Press.
Baxter M y M Kouparitsas (2005), “Determinantes del co-movimiento de los ciclos económicos: un análisis robusto”, Journal of Monetary Economics 52(1): 113-157.
Beck, R, M Ferrari y H Groeger (2020), “The best of both worlds - mitigating the side effects of financial globalisation”, documento de trabajo, Banco Central Europeo, mimeo.
Boar, C, H Holden y A Wadsworth (2020), “Impending arrival – a sequel to the survey on central bank digital currency”, BIS Papers, 107.
Borio, C (2019), “Central banking in challenging times”, discurso en la Conferencia Anual de la SUERF sobre “Populismo, políticas económicas y banca central”, Conferencia del Centro SUERF/BAFFI CAREFIN, Milán, 8 de noviembre de 2019.
Broner F y J Ventura (2011), “Globalización y reparto del riesgo”, The Review of Economic Studies 78(1): 49–82.
Ca’ Zorzi, M, L Dedola, G Georgiadis, M Jarociński, L Stracca y G Strasser (2020), “Política monetaria y su transmisión en un mundo globalizado”, documento de trabajo del BCE, de próxima publicación.
Carney, M (2015), “Inflation in a globalised world”, declaraciones en el Simposio de Política Económica organizado por la Reserva Federal de Kansas City, Jackson Hole, Wyoming, 29 de agosto de 2015.
Caruana, J (2015), “Beyond zero rates and unconventional monetary policy”, intervención en el panel de la Sexta Conferencia Anual organizada por el Banco Central de Reserva del Perú y el Comité Reinventing Bretton Woods, sobre “Cambios monetarios y financieros: retos y posibles resultados”, Lima, 6 de octubre de 2015.
Cœuré, B (2013), “Monetary policy in the crisis – Confronting short-run challenges while anchoring long-run expectations”, discurso en las Journées de l’AFSE 2013, Université d’Orléans, 17 de mayo de 2013.
Cesa-Bianchi, A, F E Martin y G Thwaites (2019), “Auges externos, crisis internas: la dimensión global de las crisis bancarias”, Journal of Financial Intermediation 37: 58-74.
Ciccarelli, M y B Mojon (2010), “Inflación global”, Review of Economic Statistics 92(3): 524-535.
Banco Central Europeo (2016), “Las capas de la red global de seguridad financiera: balance”, Boletín Económico del BCE, número 5.
Banco Central Europeo (2017), “Factores internos y globales de la inflación en la zona del euro”, Boletín Económico del BCE, número 4.
Banco Central Europeo (2019), “Las implicaciones económicas del auge del proteccionismo: una perspectiva de la zona del euro y global”, Boletín Económico del BCE, número 3.
Banco Central Europeo (2020), “Empresas multinacionales, centros financieros y sus implicaciones para los desequilibrios de las cuentas exteriores: una perspectiva de la zona del euro”, Boletín Económico del BCE, de próxima publicación.
Forbes, K (2019), “Dinámica de la inflación: ¿muerta, latente o determinada en el extranjero?”, documento de trabajo NBER 26496.
Forbes, K, M. Fratzscher, T Kostka y R Straub (2016), “Burbujas para tu vecino: efectos de cartera y externalidades de los controles de capital”, Journal of International Economics 99: 85-104.
Gilchrist, S y E Zakrajsek (2019), “Exposición comercial y evolución de la dinámica de la inflación”, Finance and Economics Discussion Series 2019-007, Junta de Gobernadores del Sistema de la Reserva Federal.
Goodhart, C y R Lastra (2018), “Populismo e independencia de los bancos centrales”, Open Economies Review 29(1): 49-68.
Imbs, J (2006), “El efecto real de la integración financiera”, Journal of International Economics 68: 296-324.
Jorda, O, K Knoll, D Kuvshinov, M Schularick y A M Taylor (2019 [2017]), “La tasa de rendimiento de todo, 1870-2015”, The Quarterly Journal of Economics 134(3): 1225-1298.
Justiniano, A y B Preston (2010), “¿Pueden los modelos estructurales de economía pequeña y abierta explicar la influencia de las perturbaciones externas?”, Journal of International Economics 81(1): 61-74.
Kamber G y B Wong (2020), “Factores globales e inflación tendencial”, Journal of International Economics 122(C).
Lane, P R (2019a), “Globalización: una perspectiva macrofinanciera - Conferencia Geary 2019”, The Economic and Social Review 50 (2): 249-263.
Lane, P R (2019b), “Globalización y política monetaria”, discurso en la Universidad de California.
Lane, P R y G M Milesi-Ferreti (2017), “La integración financiera internacional tras la crisis financiera mundial”, documentos de trabajo del FMI 17/115.
Milesi-Ferretti, G M (2019), “Medición de la integración financiera internacional: nuevos retos”, presentación magistral en el 16.º Seminario Conjunto Anual NBP-SNB “Ajuste de la cuenta corriente y del tipo de cambio”.
Rey, H (2013), “Dilemma not trilemma, the global financial cycle and monetary policy independence”, trabajo presentado en Jackson Hole, 24 de agosto.
Rogoff, K (2019), “How central-bank independence dies”, Project Syndicate, 31 de mayo de 2019.
Scheubel B, L Stracca y C Tille (2019), “Domar el ciclo financiero global: ¿qué papel para la red global de seguridad financiera?”, Journal of International Money and Finance 94(C): 160-182.
Schoenmaker (2011), “El trilema financiero”, Economics Letters 111(1): 57-59.
Schularick, M y A M Taylor (2012), “Auges crediticios que terminan en crisis: política monetaria, ciclos de apalancamiento y crisis financieras, 1870-2008”, American Economic Review 102 (2): 1029–61.
Tille, C (2019), “Las múltiples caras de los efectos de contagio: qué hemos aprendido y qué nos queda por aprender”, conferencia magistral en el taller del BPI, BoE, BCE y FMI “Políticas para aprovechar la interconexión financiera global”, Basilea, 25 de abril de 2019.
Notas finales
1 Desde la perspectiva de los bancos centrales sobre los factores internos y externos de la inflación (por ejemplo, Ciccarelli y Mojon 2005, BCE 2017).
2 Para obtener evidencia más sistemática sobre la relación entre la integración comercial y financiera y el co-movimiento, véanse Baxter y Kouparitsas (2005) e Imbs (2006).
3 En el contexto de un modelo macroeconómico simplificado, Tille (2019) ha demostrado recientemente que, bajo el supuesto restrictivo de que la implementación de las medidas macroprudenciales no tiene coste, existe una separación clara de los papeles de las políticas macroprudenciales y monetarias. Las políticas macroprudenciales deberían, entonces, limitarse a gestionar los shocks de crédito internos, mientras que la política de tipos de interés debería estabilizar la inflación y la brecha del producto. Lo revelador en el contexto de nuestro análisis es cómo reaccionan ambas políticas ante las entradas de capital extranjeras: las políticas macroprudenciales para contener su impacto en el crédito y la política de tipos de interés para contener su impacto en el crecimiento del producto.
4 Sobre el impacto de las empresas multinacionales en la medición de las variables macroeconómicas y de los desequilibrios exteriores, véanse Avdjiev et al. (2018), Milesi-Ferretti (2019) y BCE (2020).
5 Para un análisis más detallado del reciente debate sobre la independencia de los bancos centrales, véanse Borio (2019) y Rogoff (2019).




