La deuda ya era muy elevada antes de los primeros confinamientos por la COVID-19; ahora, la guerra en Ucrania añade riesgos a unos niveles sin precedentes de endeudamiento público, afirma el FMI.
Las bajas tasas de interés habían reducido la preocupación por la deuda pública, que se encuentra en máximos históricos, pero esto está cambiando a medida que los bancos centrales elevan las tasas de interés para contener la inflación.
Las fuertes subidas de los precios de la energía y los alimentos afectan sobre todo a las personas más pobres; en los países de bajos ingresos, los alimentos representan la mayor parte del gasto de los hogares.
El FMI afirma que es urgente reformar los marcos de gestión de la deuda y mejorar su transparencia para reducir los riesgos.
Vivimos tiempos peligrosos. El mundo vuelve a enfrentarse a la incertidumbre: a una guerra se suma una pandemia persistente y cambiante que ya entra en su tercer año. Además, los problemas anteriores a la COVID-19 no han desaparecido. Cuando los responsables de formular políticas regresen a Washington en los próximos días para las Reuniones de Primavera del FMI y el Banco Mundial, uno de los temas centrales será la creciente vulnerabilidad de la deuda en el mundo.
La deuda ya era muy elevada antes de los primeros confinamientos por el coronavirus. Cuando llegó la pandemia, un apoyo económico sin precedentes en tiempos de paz estabilizó los mercados financieros y fue aliviando gradualmente las condiciones de liquidez y crédito en todo el mundo. En muchos países, la política fiscal pudo proteger a las personas y las empresas durante la pandemia. También respaldó la política monetaria al impulsar la demanda agregada y evitar dinámicas deflacionarias. Todo ello contribuyó a la recuperación financiera y económica.
Ahora, la guerra en Ucrania añade riesgos a unos niveles sin precedentes de endeudamiento público, mientras la pandemia sigue poniendo a prueba los presupuestos de muchos gobiernos. La situación pone de relieve la urgente necesidad de que las autoridades emprendan reformas, incluidas reformas de gobernanza, para mejorar la transparencia de la deuda y fortalecer las políticas y los marcos de gestión de la deuda con el fin de reducir los riesgos.
El Fondo seguirá ayudando a abordar las causas fundamentales de la deuda insostenible mediante asesoramiento detallado sobre políticas y actividades de fortalecimiento de capacidades. Sin embargo, ante los elevados riesgos de la deuda soberana y las importantes restricciones presupuestarias y financieras, será necesaria la cooperación internacional para reducir las presiones durante el próximo período. Cuando el apoyo de liquidez por sí solo no sea suficiente, los responsables de formular políticas deberán adoptar un enfoque cooperativo para aliviar la carga de la deuda de los países más vulnerables, fomentar una mayor sostenibilidad de la deuda y equilibrar los intereses de deudores y acreedores.
La deuda mundial alcanza un récord
Durante la pandemia, los déficits aumentaron y la deuda se acumuló mucho más rápido que en los primeros años de otras recesiones, incluidas las mayores: la Gran Depresión y la crisis financiera mundial. La magnitud solo es comparable a la de las dos guerras mundiales del siglo XX.
Según laBase de datos de deuda mundial del FMI, el endeudamiento aumentó 28 puntos porcentuales y alcanzó el 256 % del producto interno bruto en 2020. Los gobiernos representaron aproximadamente la mitad de este aumento; el resto correspondió a las sociedades no financieras y los hogares. La deuda pública representa ahora cerca del 40 % del total mundial, la proporción más alta en casi seis décadas.
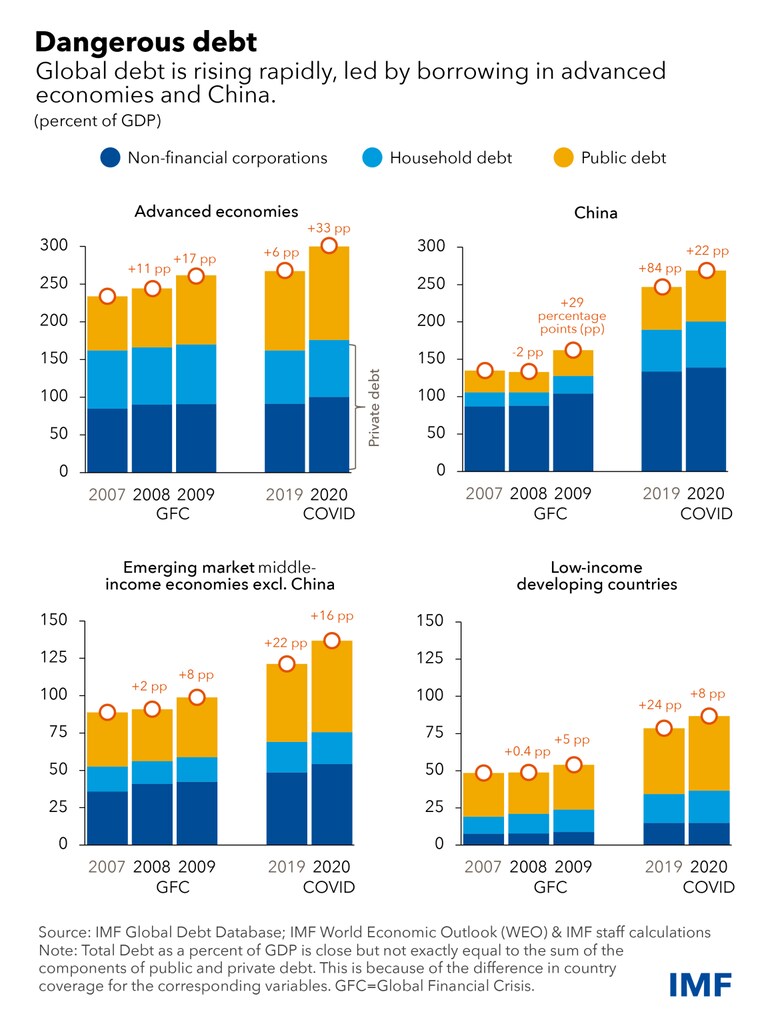
Los países de mercados emergentes y en desarrollo (excluida China) representaron una proporción relativamente pequeña del aumento. Aunque su deuda pública sigue muy por debajo de los niveles de la década de 1990, la deuda de estas economías ha aumentado de forma sostenida en los últimos años. Esto se debió en parte a su capacidad para acceder a los mercados privados, al aumento de su solvencia crediticia y al desarrollo de sus mercados de deuda internos. Los costos del servicio de la deuda también han aumentado rápidamente. Cerca del 60 % de los países de bajos ingresos se encuentran en situación de sobreendeudamiento o corren ese riesgo.
Riesgos derivados del aumento de la inflación
Hasta hace poco, los bajos costos del servicio de la deuda mitigaban la preocupación por la deuda pública de las economías avanzadas, que se encuentra en máximos históricos. Había dos factores. En primer lugar, las tasas de interés nominales eran muy bajas. De hecho, se acercaban a cero o incluso eran negativas a lo largo de toda la curva de rendimiento en países como Alemania, Japón y Suiza. En segundo lugar, las tasas de interés reales neutrales seguían una marcada tendencia descendente en muchas economías, entre ellas Estados Unidos, la zona del euro y Japón, así como varios mercados emergentes.
Esto, junto con unas tasas de interés reales inferiores a las tasas de crecimiento real, contribuyó a la percepción de que la expansión fiscal no tenía costos. Sin embargo, ante la mayor percepción del riesgo y el endurecimiento previsto de la política monetaria, la vulnerabilidad de la deuda vuelve a estar en el centro de atención.
El elevado endeudamiento público y privado contribuye a las vulnerabilidades financieras, que ya son preocupantes. Ha aumentado significativamente el número de economías avanzadas cuya deuda supera el tamaño de su economía. Existe el riesgo de que unos niveles de deuda cada vez mayores amplíen los diferenciales de las tasas de interés en los países con fundamentos económicos más débiles, encareciendo su endeudamiento. Además, aunque las sorpresas inflacionarias pueden reducir a corto plazo la relación entre deuda y PIB, la inflación persistente —y su volatilidad— acabaelevando el costo del endeudamiento. Este proceso puede producirse rápidamente en países con vencimientos de deuda a corto plazo.
Se prevé que, para 2024, la actividad económica, el saldo primario, el gasto y los ingresos de las economías avanzadas vuelvan a niveles próximos a las proyecciones anteriores a la pandemia. Pero la situación de los países en desarrollo es mucho más preocupante. Tanto las economías emergentes como las de bajos ingresos afrontan pérdidas persistentes de PIB e ingresos. Esto implica que el gasto primario se mantendrá persistentemente más bajo como consecuencia de la pandemia, lo que alejará aún más a los países del cumplimiento de los Objetivos de Desarrollo Sostenible. Se trata de un motivo de preocupación mundial.
Las fuertes subidas de los precios de la energía y los alimentos agravan estas presiones para las personas más pobres y vulnerables. En los países de bajos ingresos, los alimentos representan hasta el 60 % del consumo de los hogares. Estos países afrontan una confluencia singular de factores: las necesidades humanitarias apremiantes coinciden con restricciones financieras sumamente severas. Para los países de bajos ingresos que dependen de la importación de combustibles y alimentos, el impacto podría requerir más donaciones y financiamiento en condiciones muy favorables para llegar a fin de mes y apoyar a los hogares que lo necesitan.
Las condiciones financieras mundiales se están endureciendo a medida que los principales bancos centrales elevan las tasas de interés para contener la inflación. En la mayoría de los mercados emergentes, los diferenciales de la deuda soberana ya superan los niveles anteriores a la pandemia. La contracción del crédito se agrava por la disminución de los préstamos concedidos desde el extranjero por China, que afronta problemas de solvencia en el sector inmobiliario, amplía los confinamientos en Shanghái y otras grandes ciudades, transita hacia un nuevo modelo de crecimiento y lidia con problemas relacionados con los préstamos vigentes a países en desarrollo.
Un enfoque cooperativo de la deuda mundial
Es probable que las reestructuraciones de deuda sean más frecuentes y deban abordar máscomplejos desafíos de coordinaciónque en el pasado, debido a una mayor diversidad entre los acreedores. Contar con mecanismos para una reestructuración ordenada beneficia tanto a los acreedores como a los deudores.
En los países de bajos ingresos, la Iniciativa de Suspensión del Servicio de la Deuda expiró a finales de 2021. Además, el Marco Común del Grupo de los Veinte para el tratamiento de la deuda más allá de la DSSI aún no ha dado resultados. Se necesitan mejoras. También deberían estudiarse opciones para ayudar a una gama más amplia de economías emergentes y en desarrollo que no reúnen los requisitos para acogerse al Marco Común, pero que probablemente se beneficiarían de un enfoque de cooperación mundial en el próximo período. Ir saliendo del paso agravará los costos y los riesgos para los deudores, los acreedores y, en términos más generales, la estabilidad y la prosperidad mundiales. Al final, las consecuencias recaerán con mayor fuerza en los hogares que menos pueden permitírselas.
Ante los elevados riesgos de la deuda soberana y el regreso de las restricciones financieras al centro de las preocupaciones de política económica, es necesario un enfoque de cooperación mundial para resolver los problemas de deuda de manera ordenada y evitar incumplimientos innecesarios. Las opiniones y los intereses de deudores y acreedores deben quedar reflejados de forma equilibrada.




