Asegurar los cultivos frente a fenómenos meteorológicos imprevistos es una práctica habitual entre los agricultores de los países ricos.
Los seguros tradicionales no están disponibles o son muy caros en muchos países en desarrollo, lo que deja a los pequeños agricultores especialmente vulnerables.
Una sequía severa, un terremoto devastador u otro desastre meteorológico pueden arrasar a los pequeños agricultores. Estas incertidumbres también los vuelven más reacios al riesgo y menos propensos a invertir en sus explotaciones.
Dado que los productos tradicionales basados en la suscripción individual y colectiva y en la indemnización no sirven a los países en desarrollo, los seguros indexados son un enfoque alternativo más adecuado para asegurar a los agricultores pobres en zonas de difícil acceso.
Los seguros indexados pagan prestaciones basadas en un índice predeterminado por la pérdida de activos e inversiones derivada de eventos catastróficos, a diferencia de los seguros tradicionales, que dependen de los peritos tasadores de siniestros para evaluar los daños. Antes del inicio del periodo de cobertura se elabora un índice estadístico para medir las desviaciones respecto a lo normal en parámetros como las precipitaciones, la temperatura, la actividad sísmica, la velocidad del viento, el rendimiento de los cultivos o las tasas de mortalidad del ganado.
Este enfoque puede contribuir a estabilizar los ingresos de los agricultores pobres, permitiéndoles seguir cultivando independientemente de los desastres y de la incertidumbre meteorológica.
Una conferencia mundial sobre seguros indexados se celebra en París esta semana y reúne a socios para el desarrollo y al sector privado para analizar cómo ampliar los seguros indexados con el fin de hacer frente a los crecientes riesgos e impactos del cambio climático y los desastres naturales.
Los crecientes riesgos del cambio climático y las pérdidas relacionadas con el clima podrían tener un impacto devastador en las poblaciones más vulnerables del mundo durante la próxima generación.
Las pérdidas y daños relacionados con el clima han pasado de un promedio anual de unos 50.000 millones de dólares en la década de 1980 a cerca de 200.000 millones de dólares en la última década, según el informe del Banco Mundial titulado The Building Resilience: Integrating Climate and Disaster Risk into Development.
Aunque los seguros indexados no pueden proteger a la agricultura del cambio climático, sí pueden ayudar a mitigar sus efectos.
Los seguros también pueden ayudar a reducir la vulnerabilidad financiera de miles de millones de personas, al darles acceso a financiación y crédito.
Necesitamos ampliar de forma notable el trabajo en este ámbito y encontrar enfoques innovadores para aumentar la cobertura de seguros para las poblaciones más desatendidas y vulnerables .
En promedio a nivel mundial, aproximadamente un tercio de las reclamaciones derivadas del total de desastres naturales y de origen humano están cubiertas por seguros, según estimaciones de Swiss Re.
Sin embargo, la cobertura varía enormemente entre los países desarrollados y los países en desarrollo. Por ejemplo, en las inundaciones de 1999 en Austria, Alemania y Suiza, el 43 % de los daños estaba cubierto por seguros, mientras que solo el 4 % de los daños causados por las inundaciones en Venezuela lo estaba ese mismo año. Solo el 10-15 % de las pérdidas tras el tifón Yolanda en Filipinas estaba asegurado, frente al 50 % de las pérdidas causadas por el huracán Sandy en Estados Unidos.
El Grupo Banco Mundial ha sido pionero en distintos tipos de productos de seguros indexados. Con el apoyo de los donantes, nuestro trabajo ha permitido que más de 35 millones de agricultores se beneficien de productos de seguros indexados nuevos o mejorados en los últimos 10 años.
Aunque los nuevos productos de seguros en los mercados emergentes ofrecen oportunidades de crecimiento para la industria aseguradora, el éxito comercial no llegará de la noche a la mañana. Puede llevar entre 10 y 15 años hacer que estos mercados sean comercialmente viables.
Por eso, los gobiernos y las fundaciones también deben impulsar y promover soluciones de gestión de riesgos y aportar capital durante el periodo de incubación.
La conferencia sobre seguros indexados de esta semana es un llamamiento al diálogo y a las ideas, y a construir alianzas más sólidas con el sector privado para impulsar innovaciones, especialmente en el seguro agrícola.
Existen retos asociados a la construcción de mercados de seguros sostenibles y escalables en los países en desarrollo, entre ellos una distribución desigual de la población, una infraestructura deficiente y la falta de datos fiables. Pero estos retos no deben impedirnos buscar nuevos enfoques para extender los seguros a los más vulnerables.
Garantizar la sostenibilidad de la producción de alimentos, especialmente en los países más pobres, es fundamental para combatir el hambre, luchar contra la malnutrición y mejorar la seguridad alimentaria de la población mundial, que se prevé alcance los 9.000 millones de personas para 2050.
Sin una acción audaz ahora, el calentamiento del planeta amenaza con poner la prosperidad fuera del alcance de millones de personas y revertir décadas de avances en desarrollo.
Este blog se publicó originalmente en Huffington Post.
Este artículo se publicó originalmente en el blog sobre Desarrollo del Sector Privado del Banco Mundial. La publicación no implica el respaldo de los puntos de vista por parte del Foro Económico Mundial.
Para estar al día con la Agenda suscríbase a nuestro boletín semanal.
Autor: Gloria M. Grandolini es directora sénior de la Práctica Global de Finanzas y Mercados del Grupo Banco Mundial.
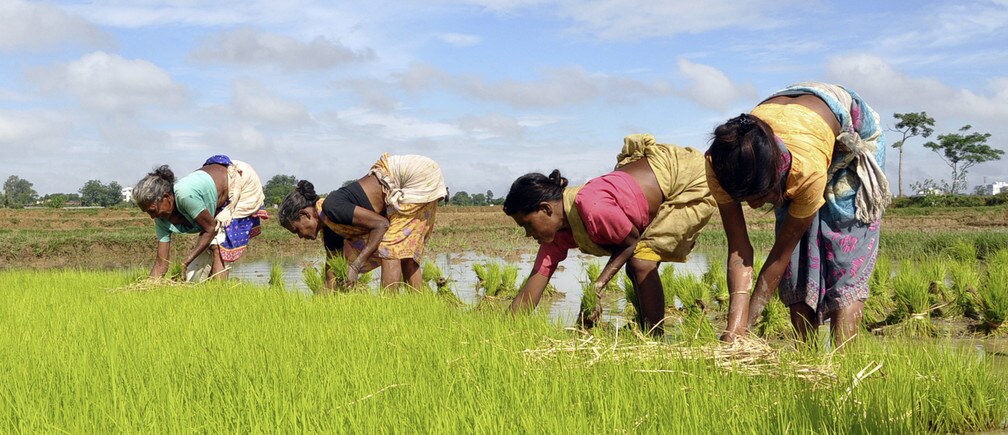
Imagen: Agricultores plantan plántulas en su campo de arroz en las afueras de la ciudad india oriental de Ranchi. REUTERS/Rajesh Kumar Sen.