La terrible experiencia de la década de 1930 debería recordarnos que las guerras comerciales y monetarias van de la mano, como un caballo y su carruaje. Ahora que la administración del presidente estadounidense Donald Trump aplica plenamente su agenda proteccionista de «Estados Unidos primero», es solo cuestión de tiempo que estalle un conflicto monetario.
Hace ya bastante tiempo que no se produce una guerra monetaria a gran escala, aunque el mundo estuvo cerca de ella tras la crisis financiera de 2008, cuando el entonces ministro de Hacienda brasileño Guido Mantega utilizó el término para describir los extraordinariamente bajos tipos de interés de Estados Unidos. Tras Estados Unidos, Japón y Europa parecieron adoptar estrategias similares de promoción de las exportaciones, y un tipo de cambio depreciado se convirtió en un rasgo poco reconocido pero central de la recuperación económica en las economías avanzadas.
De manera similar, tras 2012, la crisis del euro empezó a parecer más manejable solo después de que el euro comenzara a depreciarse frente al dólar. Y, como ya habían señalado muchos economistas del Reino Unido, un tipo de cambio flexible había proporcionado al Reino Unido, a diferencia de los países de la eurozona, una herramienta singularmente eficaz para gestionar las perturbaciones del período.
En cualquier caso, las preocupaciones monetarias posteriores a la crisis se desvanecieron pronto, debido en gran medida a que los principales bancos centrales persiguieron simultáneamente la flexibilización cuantitativa (QE, por sus siglas en inglés), que casualmente afectó a los tipos de cambio. La primera posible guerra monetaria del siglo XXI dio paso a una tregua indecisa y frágil. Pero si alguna gran economía adoptara el proteccionismo para obtener una ventaja sobre las demás, la cuestión monetaria volvería a ocupar el primer plano.
Al fin y al cabo, en manos de responsables políticos proclives a ello, las monedas nacionales son un arma económica evidente. Por eso, los 44 países que participaron en la Conferencia de Bretton Woods de 1944 acordaron un marco para garantizar tipos de cambio estables. Estados Unidos ocupó la posición negociadora dominante y se comprometió a establecer un orden internacional abierto, libre de aranceles y guerras comerciales. Para el resto de países, no había una verdadera alternativa más que fijar un tipo de cambio que les permitiera mantener una balanza exterior razonablemente equilibrada.
Desde entonces, la amenaza de una guerra comercial siempre ha implicado el regreso del debate monetario. En el conflicto actual, que se intensifica, era inevitable que Trump acabara centrándose en las políticas monetarias de otros países. Desde hace tiempo ha acusado a China de infravalorar su moneda (aunque ha estado haciendo precisamente lo contrario). Y, en respuesta al anuncio reciente de una nueva ronda de QE por parte del presidente del Banco Central Europeo, Mario Draghi, Trump tuiteó, «Llevan años saliéndose con la suya con esto, junto con China y otros».
Como en la década de 1930, la guerra monetaria resulta atractiva para quienes ven la geopolítica como un juego de suma cero. Los ataques de Trump contra el BCE tienen en parte que ver con el comercio, pero también pretenden crear una brecha entre los Estados miembros de la UE. Como han denunciado desde hace tiempo los críticos del régimen monetario europeo, Alemania disfruta de un tipo de cambio exterior frente al euro más bajo del que habría tenido con el marco alemán. Y, en opinión de Trump, Alemania mantiene una política mercantilista para favorecer a sus propios exportadores, aunque el orden de Bretton Woods, liderado por Estados Unidos, se diseñó precisamente para evitar el mercantilismo y las devaluaciones competitivas que conlleva.
Aun así, según John Maynard Keynes, uno de los arquitectos de Bretton Woods, el acuerdo de posguerra debería haber llegado mucho más lejos, incluyendo controles institucionales para penalizar a los países con grandes superávits o déficits. Penalizar los desequilibrios comerciales habría ido de la mano de su plan para un nuevo sistema monetario mundial, que se habría basado en una moneda sintética universal llamada «bancor» (palabra compuesta francesa que significa oro creado por el banco).
Como señaló Draghi en el discurso que irritó a Trump, el euro se concibió originalmente como un mecanismo para eliminar las devaluaciones competitivas. Desde Keynes, los esfuerzos por revivir la idea de una moneda general no nacional, como la que propuso el economista Robert A. Mundell en la década de 1960, fueron constantes y estériles.
Pero ahora, la nueva tecnología ha puesto al alcance la posibilidad de una moneda global. Hace apenas un mes, Facebook presentó sus planes para una moneda digital, Libra, que estará vinculada a una cesta de monedas emitidas por gobiernos. Según Facebook, la iniciativa está diseñada para llegar a las personas más pobres del mundo, incluidos muchos de los 1.700 millones sin cuenta bancaria.
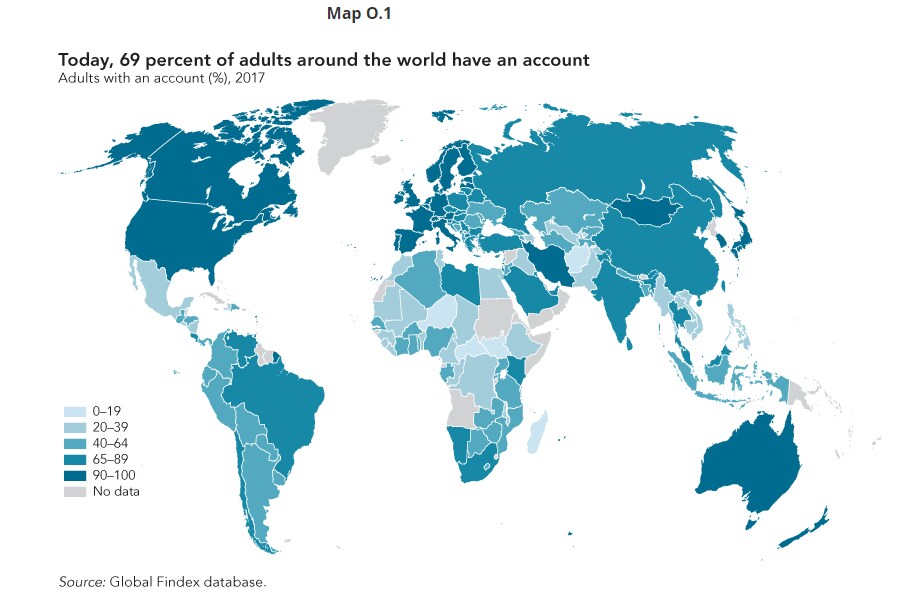
Una base amplia de usuarios es esencial para garantizar que Libra sirva principalmente como medio de intercambio, y no como instrumento de especulación financiera. Eso la convierte en la antítesis de las monedas blockchain de primera generación, como Bitcoin, que está sujeta a una escasez artificial mantenida mediante el proceso de «minería». Cierto es que la reacción abrumadoramente negativa al anuncio de Libra de Facebook ha sido desalentadora. Sin embargo, si se adoptara ampliamente una moneda alternativa basada en múltiples activos, no sería tan desestabilizadora como sostienen sus críticos.
Con una moneda verdaderamente universal, los usuarios comprarían y venderían bienes y servicios, incluido el trabajo, lo que implica que los salarios tendrían que fijarse en una moneda no nacional. El nuevo orden haría que la existencia de múltiples monedas en un mismo territorio pareciera un retroceso al mundo premoderno, cuando las monedas de oro y plata fluctuaban en valor una frente a otra. Y eso podría no ser un mal resultado.
Conviene recordar que la fluctuación del valor del oro y la plata permitía una mayor flexibilidad salarial y, por tanto, menos desempleo. Y cuanto más se utilice una moneda global (o varias monedas globales), menos viable se vuelve una guerra monetaria. La tecnología está reviviendo el sueño del siglo XX de un sistema monetario global libre de las perturbaciones causadas por el nacionalismo económico. La clave para hacerlo realidad es romper el vínculo —como ya ha empezado a hacer el euro— entre el dinero y el Estado-nación.




