Gran parte del debate reciente se ha centrado en la gestión de la crisis fiscal en Grecia y en si el ritmo del ajuste ha sido demasiado rápido o demasiado lento (véanse, por ejemplo, Anders Aslund, Simon Wren-Lewis o este artículo de VoxEu del Sachverständigenrat alemán). En este blog quiero centrarme, en cambio, en la gestión anterior a la crisis antes de abordar el período de crisis. Opto por comparar Grecia con su vecina inmediata, Bulgaria. Parto de la evolución comparable de sus cuentas corrientes, que desembocó en una crisis en un país, pero no en el otro. La pregunta es por qué ocurrió esto. Como Maquiavelo en El príncipe, sostendría que, una vez que se avecina la inundación, es muy difícil detenerla. Cuando la inundación ya ha llegado, el debate pasa realmente a tratar de alternativas de segunda y tercera categoría; por eso, lo ideal es que quienes formulan las políticas construyan de antemano los diques necesarios.
Grecia y Bulgaria comparten muchas similitudes. Bulgaria tiene un tipo de cambio fijo con el euro gracias a una caja de conversión monetaria vigente desde 1997, mientras que Grecia entró en el mecanismo de tipos de cambio fijos en 1999 para incorporarse al euro en 2001. Ambos países son bastante similares en cuanto a la calidad institucional y las características estructurales de sus economías. Según el indicador «Facilidad para hacer negocios» del Banco Mundial, Grecia ocupa el puesto 61, mientras que Bulgaria ocupa el 38 (y la clasificación de Grecia era mucho peor al comienzo del programa). Ambos países están en los últimos puestos de la clasificación europea de educación PISA, y las percepciones públicas de la corrupción son similares, según los Indicadores Mundiales de Gobernanza. Así pues, ambos países tienen un tipo de cambio fijo (Grecia forma parte de una unión monetaria) e instituciones débiles. Grecia atraviesa una grave crisis, mientras que Bulgaria no ha sufrido ninguna crisis importante.
Grandes déficits por cuenta corriente
Bulgaria y Grecia registraron ambas déficits por cuenta corriente significativos antes de que estallara la crisis.
Bulgaria y Grecia registraron ambas déficits por cuenta corriente significativos antes de que estallara la crisis. De hecho, el déficit por cuenta corriente de Bulgaria era más significativo que el de Grecia justo antes del inicio de la crisis. El deterioro de los pasivos externos netos de ambos países fue bastante comparable hasta ese momento. Desde entonces, los pasivos externos netos de Bulgaria disminuyeron como porcentaje del PIB, mientras que, en el caso de Grecia, aumentaron hasta un asombroso 120% del PIB.

Fuente: AMECO, febrero de 2015

Por tanto, una mirada superficial a las cuentas externas sugeriría que tanto Grecia como Bulgaria podrían haber sufrido una grave crisis de balanza de pagos que condujera a un programa de asistencia financiera, acompañado de caídas del PIB y graves problemas de ajuste.
¿Eran comparables los dos déficits por cuenta corriente? En realidad, no. En Bulgaria, las entradas de inversión extranjera directa impulsaron los déficits por cuenta corriente. Como era una economía que acababa de dejar atrás el período comunista y tenía un bajo nivel de capital, las oportunidades de inversión seguían siendo considerables pese a la debilidad de las instituciones. En cambio, en Grecia, el endeudamiento imprudente del Gobierno fue el principal motor de las importaciones de capital. Las entradas de inversión extranjera directa fueron insignificantes, probablemente debido a los niveles de capital ya relativamente altos y a la debilidad de las instituciones, también en el ámbito de los derechos de propiedad.
Distintas posiciones fiscales iniciales
Así pues, Bulgaria mantuvo la prudencia fiscal antes de la crisis. En cambio, la situación fiscal griega se deterioró a lo largo de los buenos años de 1999-2008.
Bulgaria registró un superávit fiscal medio del 1,3% durante 2000-2008, mientras que Grecia registró un déficit del 6,1%. Así pues, Bulgaria mantuvo la prudencia fiscal antes de la crisis. En cambio, la situación fiscal griega se deterioró a lo largo de los buenos años de 1999-2008. Estos elevados déficits no se utilizaron bien, sino que respaldaron a un Estado débil aquejado de corrupción y mala gobernanza.

Fuente: Perspectivas de la economía mundial del FMI, octubre de 2014; no hay datos de Eurostat disponibles para Grecia antes de 2006.
Ambos países aplicaron un estímulo fiscal similar cuando estalló la crisis, pero Grecia tuvo que realizar un ajuste fiscal mucho más significativo porque su posición inicial era mucho peor.
En consecuencia, la gestión fiscal durante la crisis fue distinta. Cuando estalló la crisis, ambos países sufrieron un deterioro significativo de sus saldos fiscales. En 2009, Grecia aumentó su déficit en un 5,7%, mientras que Bulgaria lo aumentó en un 3,8%; a esto le siguió otro estímulo del 3,1% en 2010, para un total acumulado del 6,9%. Bulgaria redujo después su déficit fiscal del 4% en 2010 a casi cero (0,5%) en 2012, mientras que Grecia tuvo que consolidar desde el 15,6% de 2009 hasta una previsión del 2,7% en 2014 para lograr un saldo primario. Ambos países aplicaron un estímulo fiscal similar cuando estalló la crisis, pero Grecia tuvo que realizar un ajuste fiscal mucho más significativo porque su posición inicial era mucho peor.
¿Cuál es el contrafactual de la gestión de la crisis?
¿Podría haberse llevado a cabo el ajuste fiscal del 15% de una forma menos dolorosa? Simon Wren-Lewis responde a un artículo de VoxEU del Sachverständigenrat y sostiene que el verdadero problema ha sido que la consolidación fiscal fue demasiado rápida. Sin embargo, admite que «en una unión monetaria […] un período de desempleo es inevitable para recuperar la competitividad». El problema tanto de Wren-Lewis como del Sachverständigenrat es que no especifican un contrafactual adecuado.
Si el ajuste fiscal hubiera sido menor, ¿cuánto más grande habría tenido que ser el programa de asistencia financiera? ¿Habría sido realmente posible acordar un programa aún mayor que el actual, que ya superaba el 100% del PIB? ¿Habría sido posible acordar transferencias? ¿Habría sido realmente posible obtener una contribución mucho mayor al ajuste fiscal mediante una reestructuración de deuda anterior?
Dudo que hubiera sido políticamente posible responder afirmativamente a cualquiera de las preguntas anteriores. Quizá la opción más realista habría sido una reestructuración de deuda anterior. Al recordar los debates en los que había defendido una reestructuración de deuda anterior, sostendría que podrían haberse obtenido unos 20.000-30.000 millones de euros, pero esa cifra no es más que una valoración personal de la política de aquel momento. Sin duda, el FMI y Alemania podrían haber contrarrestado la oposición (por ejemplo, aquí) con más firmeza. Pero la oposición a la reestructuración de deuda era enorme, con razón o sin ella. Con 20.000-30.000 millones de euros, se podría haber retrasado la consolidación fiscal quizá entre 2 y 3 años. El artículo de Wren-Lewis y el del Sachverständigenrat tampoco consideran el impacto de los elevados tipos de interés y los consiguientes efectos sobre la confianza, un aspecto que Aslund, por su parte, destaca mucho. Incluso en un escenario contrafactual en el que el ajuste fiscal se retrasara 2 años, el desplome del PIB probablemente habría seguido siendo considerable debido a las condiciones de financiación prohibitivas.
Credibilidad en los mercados financieros
El efecto de la reducción de la austeridad puede verse más que compensado por la subida de los tipos de interés y el empeoramiento del clima de inversión.
Las diferencias en la gestión fiscal y la considerable agitación política, los temores de salida asociados, etc., provocaron una gran diferencia de credibilidad en los mercados financieros, y Grecia sufrió mucho por ello. Los rendimientos de la deuda búlgara se han mantenido sistemáticamente por debajo de los rendimientos griegos desde el comienzo de la crisis. Podría sostenerse que los mayores rendimientos, impulsados por la falta de credibilidad de Grecia, fueron un factor importante en el desplome del PIB griego. Piénsese en el aumento de los diferenciales como en una subida del tipo de interés del banco central, con los correspondientes efectos negativos en el desempeño económico. Por eso fue una buena noticia que esos diferenciales bajaran sustancialmente antes de la elección del nuevo Gobierno griego. La subida más reciente de los tipos de interés y la consiguiente pérdida de confianza me hacen ser pesimista respecto del desempeño económico general de la economía griega en 2015. El efecto de la reducción de la austeridad puede verse más que compensado por la subida de los tipos de interés y el empeoramiento del clima de inversión.
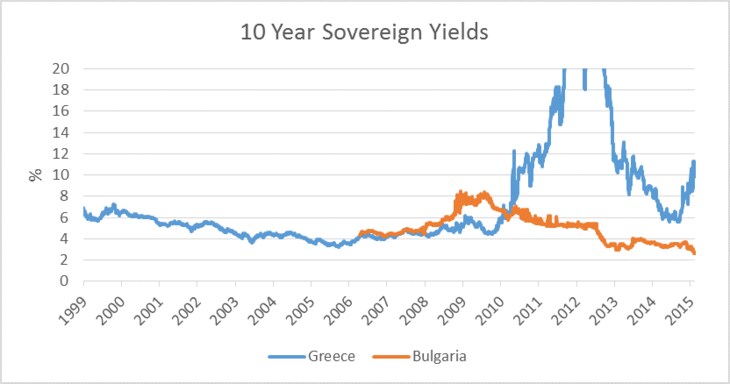
Fuente: rendimientos de referencia de Thomson Reuters
El PIB per cápita de Grecia ha vuelto a situarse donde estaba en 1999, tras un desplome del 25% desde el comienzo de la crisis.
En general, las diferencias —en particular, las de la gestión fiscal anterior a la crisis— dejaron su huella en el PIB: el PIB per cápita de Grecia ha vuelto a situarse donde estaba en 1999, tras un desplome del 25% desde el comienzo de la crisis. En cambio, Bulgaria está ahora unos 8 puntos porcentuales por encima del nivel de 2008 y su ingreso per cápita se ha duplicado desde 1999. Grecia se habría beneficiado enormemente de una mejor gestión fiscal antes de la crisis, como también sostienen Martin y Philippon (2014). Es fácil plantear una mejor gestión de la crisis, pero mucho más difícil proponer un contrafactual creíble y realista. Contener una crisis cuando la inundación ya ha llegado siempre es difícil.

Fuente: AMECO, febrero de 2015
Los lectores me dirán que las cosas no van bien en Bulgaria y que el crecimiento decepciona. Es cierto, pero al menos el crecimiento per cápita es positivo. Otras medidas de política podrían centrarse en inversiones que aumenten la productividad de toda la economía. En cambio, deben evitarse los proyectos favoritos impulsados por instituciones corruptas y financiados con déficits. Este es un desafío importante, que quizá explique por qué los ciudadanos búlgaros se han mostrado escépticos ante las recientes propuestas del Gobierno para aumentar el déficit.
Lecciones
Permítanme extraer varias lecciones clave:
1) La imprudencia fiscal de Grecia antes de la crisis resultó costosa. Grecia entró en la crisis con un déficit que ya se encontraba en un nivel insostenible. El ajuste necesario fue enorme y tuvo un impacto sustancial en el desempleo y el PIB. Es difícil cuantificar cuánto habría ayudado un ajuste fiscal más lento a contener la caída del PIB. Podría sostenerse que, para ralentizar mucho el ajuste, habría sido necesario contar con transferencias políticamente poco realistas o con una reestructuración de deuda de una magnitud quizá poco realista. El verdadero problema es, por tanto, que es difícil construir diques cuando se avecina la inundación. Una política fiscal prudente es esencial en los buenos tiempos.
2) Los grandes déficits por cuenta corriente no son problemáticos por sí mismos. Los grandes pasivos externos netos no conducen necesariamente a una interrupción repentina de los flujos de capital ni a problemas de tipo de cambio, siempre que reflejen entradas previas de capital productivo. En cambio, si las entradas de capital obedecen a una política fiscal imprudente (o a auges inmobiliarios insostenibles del sector privado, como en Irlanda y España) y se gastan de forma improductiva en un Estado débil, el resultado puede ser una crisis de balanza de pagos. Los flujos de capital sustanciales hacia abajo pueden funcionar, pero solo si se utilizan bien.
3) Cabe especular sobre si la unión monetaria dio a Grecia un incentivo para aplicar una política fiscal más irresponsable que Bulgaria, que siempre supo que la caja de conversión monetaria solo se mantendría si el país era creíble. Esta interpretación implicaría que Grecia pensaba que pertenecer a la zona del euro eliminaba la restricción presupuestaria y hacía posibles las transferencias. También implicaría que los mercados financieros no creían en la cláusula de no rescate. Sin embargo, la irresponsabilidad fiscal anterior probablemente también se relaciona con el sistema político griego, dado que Grecia tiene una larga historia de elevados déficits públicos, y con las deficiencias de la supervisión fiscal europea. Tras entrar en el euro, el sistema no comprendió que, en una unión monetaria, la financiación monetaria y la devaluación ya no son una opción.
4) Las consolidaciones fiscales comparables en otros países resultaron menos perjudiciales que en Grecia. La verdadera lección no es acelerar el ritmo de la consolidación fiscal durante el ajuste. Más bien, cuando las instituciones son débiles hay que actuar con especial prudencia en la gestión macroeconómica antes de que estalle una crisis. Las instituciones débiles implican un menor crecimiento potencial y limitan la capacidad de hacer frente a las crisis. Esto ocurre tanto dentro de una unión monetaria como en un país con un tipo de cambio fijo, como Bulgaria. Es una historia de prudencia fiscal en los buenos tiempos.
Creo que será difícil encontrar una solución al actual estancamiento
En conclusión, no sorprenderá que crea que será difícil encontrar una solución al actual estancamiento. El Eurogrupo acordó acertadamente que Grecia registre superávits primarios menores en 2015, y también debería pedir superávits primarios menores que los anteriores para los años futuros. Según mis cálculos, un superávit primario del 2,5% es compatible con una reducción de la ratio de deuda en un escenario de crecimiento moderado. También hay que encontrar una solución para el nivel de deuda. Aunque la carga de intereses de la deuda es insignificante, los elevados niveles socavan la confianza de los inversores internacionales y son una fuente constante de tensiones políticas. Indexar la deuda a la evolución futura del PIB aportaría confianza y estabilidad. Todos estos asuntos son dolorosos en cualquier relación entre acreedor y deudor. Son especialmente dolorosos en una unión monetaria, pues ponen a prueba la credibilidad de sus reglas.
Este artículo se publicó originalmente en Bruegel, el centro de estudios con sede en Bruselas. Lea el artículo en su sitio web aquí.
La publicación no implica que el Foro Económico Mundial respalde las opiniones expresadas.
Para mantenerse al día con la Agenda, suscríbase a nuestro boletín semanal.
Autor: Guntram Wolff es el director de Bruegel.
Imagen: Una mujer corre con un paraguas durante una nevada frente al Teatro Nacional de Sofía. REUTERS/Stoyan Nenov



