En Estados Unidos, la ratio de deuda empresarial sobre el PIB se sitúa en niveles récord. En varios países europeos, los bancos están sobrecargados de bonos gubernamentales. En China, la rentabilidad de los bancos está disminuyendo y los niveles de capital siguen siendo bajos en las entidades crediticias pequeñas y medianas.
Vulnerabilidades como estas están aumentando en las economías avanzadas y de mercados emergentes, según el más reciente Informe sobre la Estabilidad Financiera Mundial. Todavía no todas hacen saltar las alarmas. Pero si siguen acumulándose, especialmente con condiciones financieras todavía laxas, podrían amplificar las perturbaciones de la economía mundial y aumentar la probabilidad de una grave recesión económica dentro de unos años.
Esto plantea un dilema para los responsables de políticas que buscan contrarrestar una economía mundial en desaceleración, como se analiza en las Perspectivas de la economía mundial. Al adoptar un enfoque paciente en la política monetaria, los bancos centrales pueden acomodar los crecientes riesgos a la baja para la economía. Pero si las condiciones financieras siguen siendo laxas durante demasiado tiempo, las vulnerabilidades seguirán acumulándose y las probabilidades de una fuerte caída del crecimiento económico en algún momento posterior serán mayores.
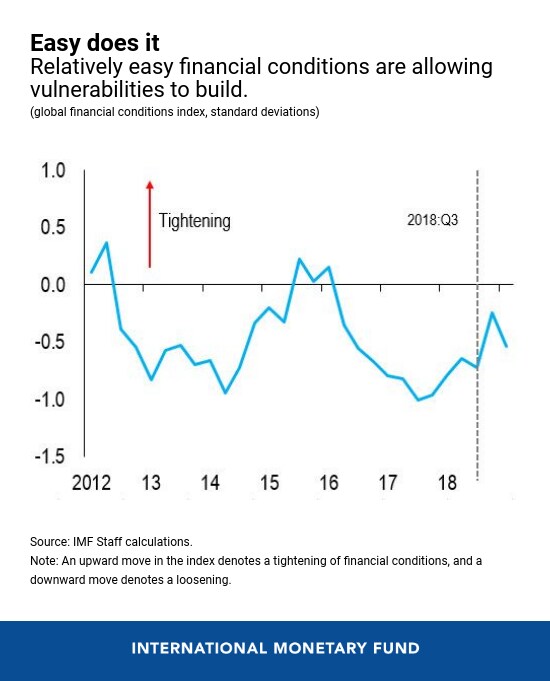
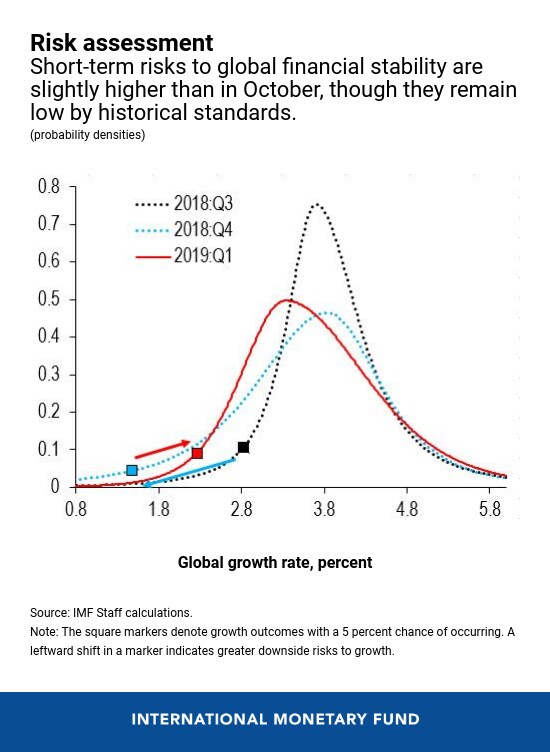
La buena noticia: los riesgos a corto plazo para la estabilidad financiera mundial siguen siendo bajos según los estándares históricos, aunque son ligeramente superiores a los que encontramos en nuestro informe de octubre de 2018 sobre Informe sobre la Estabilidad Financiera Mundial. A medio plazo, sin embargo, los riesgos siguen siendo elevados. Pero con la combinación adecuada de políticas, los países pueden sostener el crecimiento y mantener las vulnerabilidades bajo control.
¿Por qué nos preocupan las vulnerabilidades financieras? Porque pueden amplificar el impacto de perturbaciones repentinas, como una desaceleración económica más intensa de lo previsto, un cambio inesperado en la política monetaria o una escalada de las tensiones comerciales. Las mayores vulnerabilidades generan mayores riesgos para la estabilidad financiera.
El último Informe sobre la Estabilidad Financiera Mundial presenta una forma de cuantificar las vulnerabilidades del sistema financiero, para que los responsables de políticas puedan vigilarlas en tiempo real y adoptar medidas preventivas si es necesario para mitigar los riesgos. El marco abarca seis sectores: empresas no financieras, hogares, gobiernos, bancos, compañías de seguros y otras instituciones financieras, algunas de las cuales son lo que llamamos «banca en la sombra».
El marco registra tanto el nivel como el ritmo de cambio de diversas vulnerabilidades, incluidos el apalancamiento y los desajustes en el vencimiento y la liquidez de activos y pasivos, así como las exposiciones cambiarias. Estas vulnerabilidades se siguen a nivel regional y mundial, agregando datos de 29 países de importancia sistémica.
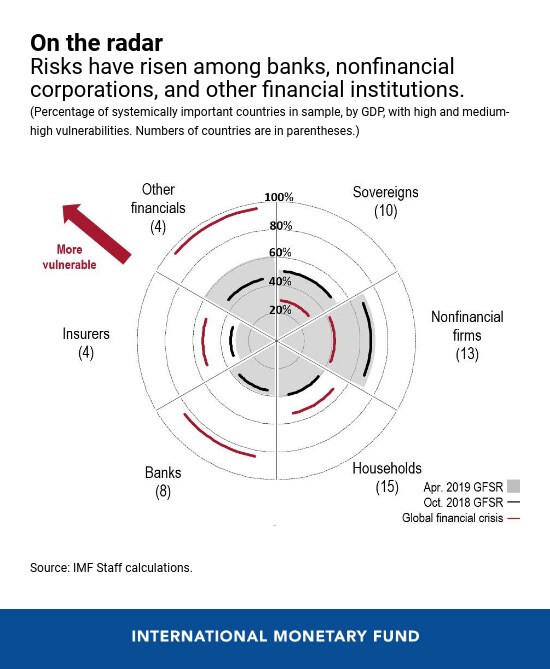
Estas son algunas de las vulnerabilidades más graves:
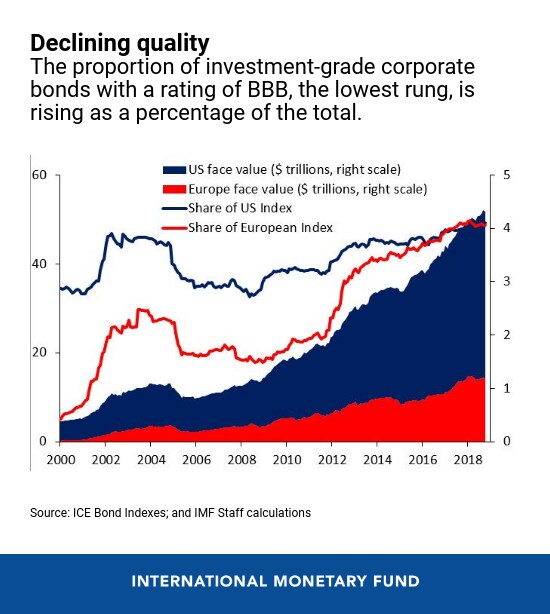
Economías avanzadas. Ha aumentado el endeudamiento empresarial y la toma de riesgos financieros, y se ha deteriorado la solvencia de los prestatarios. El stock de bonos con calificación BBB se ha cuadruplicado, y el de créditos de calificación especulativa casi se ha duplicado en Estados Unidos y en la zona del euro desde la crisis. Un endurecimiento brusco de las condiciones financieras o una recesión grave podrían dificultar que las empresas endeudadas devuelvan sus préstamos y obligarlas a recortar la inversión o el empleo. Los llamados préstamos apalancados concedidos a prestatarios muy endeudados son un ámbito de especial preocupación, como explicamos en un blog y analizamos con más detalle en el IEEF actual.
Zona del euro. Los desafíos fiscales en algunos países podrían provocar un fuerte aumento de los rendimientos de los bonos, lo que supondría pérdidas significativas para los bancos con grandes tenencias de deuda pública. Las compañías de seguros también podrían sufrir pérdidas. Esta dinámica, conocida como el nexo soberano-sector financiero, estuvo en el centro de la crisis del euro en 2011. Aun así, los bancos tienen hoy ratios de capital más elevadas, y los responsables de políticas han adoptado medidas para abordar los préstamos morosos en los balances de los bancos.
China. La caída de los beneficios y los bajos niveles de capital en los bancos pequeños y medianos están restringiendo el crédito a las pequeñas empresas privadas. Un mayor apoyo monetario y crediticio podría aumentar los riesgos para la estabilidad financiera, ya que el crecimiento continuado del crédito dificulta que los bancos más pequeños saneen sus balances.
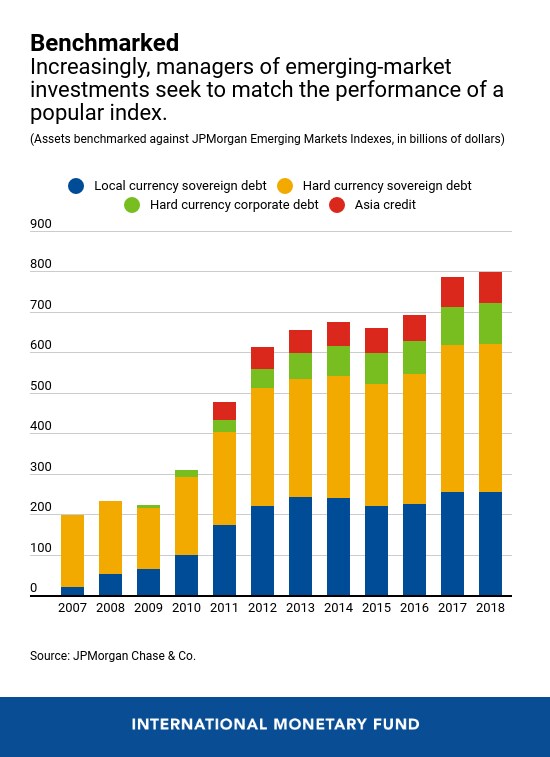
Mercados emergentes. Cada vez más, las inversiones de cartera extranjeras en mercados emergentes son gestionadas por gestores que buscan replicar la rentabilidad de los índices populares. El valor de las inversiones de renta fija referenciadas a un índice se ha cuadruplicado en los últimos diez años, hasta alcanzar los 800.000 millones de dólares. Aunque los fondos indexados amplían la base de inversores de las economías de mercados emergentes, también las hacen más vulnerables a reversiones súbitas de los flujos de capital en respuesta a las tendencias mundiales.
Afortunadamente, existen formas de abordar estas vulnerabilidades:
Las llamadas herramientas macroprudenciales pueden moderar el crecimiento del crédito y hacer que el sistema financiero sea más resistente. Un ejemplo: los colchones de capital anticíclicos, que obligan a los bancos a aumentar su capital cuando el crédito crece.
Los países con elevado endeudamiento empresarial podrían desarrollar herramientas para limitar el riesgo del crédito a las empresas, especialmente el crédito concedido por prestamistas no bancarios.
En la zona del euro, reducir la ratio deuda/PIB de los gobiernos muy endeudados es una prioridad para contener los riesgos. Igualmente, es necesario seguir saneando los balances de los bancos, incluso reduciendo los préstamos morosos.
China necesita seguir reduciendo el apalancamiento en el sector financiero, especialmente en la banca en la sombra, y garantizar que las entidades crediticias constituyan colchones de capital. Las autoridades también deberían ejecutar sin demora las reformas anunciadas para abordar los riesgos de los productos de inversión.
Las economías de mercados emergentes que hacen frente a flujos de capital volátiles podrían limitar su dependencia de la deuda extranjera a corto plazo y garantizar reservas adecuadas de divisas y colchones fiscales. Los países también pueden utilizar tipos de cambio flexibles para absorber las perturbaciones.
En algunas circunstancias, los países con economías sólidas e inflación en el objetivo o por encima de él también pueden considerar el uso de la política monetaria para «ir contra el viento». Con la combinación adecuada de políticas, los países pueden mantener sus economías en buen funcionamiento y, al mismo tiempo, limitar los riesgos para la estabilidad financiera.


