Ahora que Donald Trump ha sido elegido presidente de Estados Unidos y los republicanos controlan ambas cámaras del Congreso, la reforma del impuesto de sociedades llega a Estados Unidos. El paquete que se debate actualmente incluye dos medidas importantes: una reducción del tipo impositivo, del 35 % actual al 20 % o incluso al 15 %; y un impuesto de «ajuste fronterizo», habitual en los regímenes del impuesto sobre el valor añadido (IVA), pero inusual en los impuestos de sociedades.
Un impuesto de ajuste fronterizo trataría de manera distinta los insumos adquiridos en el país y los importados, y fomentaría las exportaciones. Las empresas ya no podrían deducir de sus ingresos imponibles el coste de los insumos importados; al mismo tiempo, los ingresos procedentes de sus ventas de exportación no estarían sujetos a impuestos.
La propuesta ha generado un intenso debate sobre si mejorará la balanza comercial de Estados Unidos. Tras publicar nuestro propio trabajo sobre las «devaluaciones fiscales», creemos que un impuesto de ajuste fronterizo tendría pocas probabilidades de éxito y podría socavar considerablemente la posición de activos externos netos de Estados Unidos.
La idea de utilizar instrumentos de política fiscal para mejorar la competitividad comercial se remonta a John Maynard Keynes. En su Informe Macmillan de 1931 al Parlamento británico, Keynes propuso combinar un arancel a las importaciones con una subvención a las exportaciones, lo que imitaría los efectos de una devaluación del tipo de cambio y mantendría la paridad entre el oro y la libra. En nuestro propio trabajo hemos demostrado que, además de esta combinación de políticas, los países que mantienen un tipo de cambio fijo o forman parte de una unión monetaria pueden lograr el mismo efecto aumentando el IVA y reduciendo los impuestos sobre las nóminas en cantidades equivalentes. Esta política de intercambio de impuestos ha recibido mucha atención en la eurozona: Alemania la aplicó en 2006 y Francia, en 2012.
La propuesta de la futura administración de Trump de reducir los tipos del impuesto de sociedades e imponer un impuesto de ajuste fronterizo se parece al intercambio de IVA por impuestos sobre las nóminas, porque ambas estrategias encarecen las importaciones y subvencionan las exportaciones. Sin embargo, no esperamos que esta estrategia mejore la competitividad de Estados Unidos, por la sencilla razón de que las autoridades estadounidenses mantienen un tipo de cambio flexible .
Si las reformas fiscales propuestas por Trump se aplican íntegramente, el dólar se apreciará junto con la demanda de productos estadounidenses: una reducción de impuestos del 20 % elevaría el valor del dólar un 20 %. Esto, a su vez, contrarrestaría cualquier mejora de la competitividad. La única manera de evitarlo sería que la Reserva Federal de Estados Unidos impidiera la apreciación del dólar bajando los tipos de interés. Pero esto avivaría la inflación interna, así que no hay motivos para creer que la Fed tomaría esa medida.
Así pues, aunque un impuesto de ajuste fronterizo puede beneficiar a los países que tienen un tipo de cambio fijo o forman parte de una unión monetaria, básicamente no ofrece nada a los países con tipos de cambio flotantes, porque la apreciación resultante de la moneda contrarresta la devaluación fiscal.
Sin embargo, el efecto de un impuesto de ajuste fronterizo en Estados Unidos no sería neutro. La apreciación del dólar erosionaría la posición de activos externos netos de Estados Unidos, porque un abrumador 85 % de sus pasivos externos está denominado en dólares, mientras que alrededor del 70 % de sus activos externos está denominado en moneda extranjera. Dado que los activos externos de Estados Unidos ascienden al 140 % de su PIB y sus pasivos externos, al 180 % del PIB, una apreciación del dólar del 20 % provocaría una pérdida de capital equivalente a alrededor del 13 % del PIB.
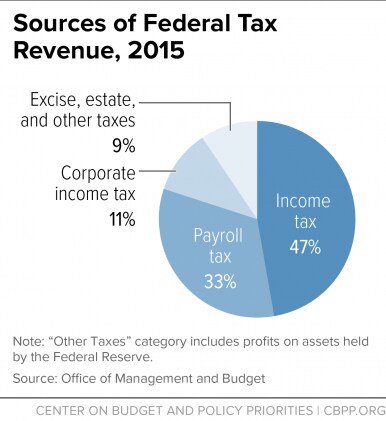
Las consecuencias fiscales de las propuestas de Trump serían mixtas. Por un lado, el impuesto de ajuste fronterizo podría aumentar la recaudación, porque Estados Unidos importa más de lo que exporta. Con un déficit comercial estadounidense equivalente al 4 % del PIB, un impuesto de ajuste fronterizo del 20 % generaría ingresos fiscales adicionales equivalentes a alrededor del 0,8 % del PIB. Por otro lado, la reducción del tipo del impuesto sobre la renta de las sociedades disminuiría la recaudación y anularía esencialmente cualquier ganancia derivada del impuesto a las importaciones.
Desde luego, un impuesto de ajuste fronterizo tendría otros beneficios que no hemos analizado. Podría generar ingresos fiscales adicionales al disuadir a las empresas internacionales de recurrir a los «precios de transferencia» entre sus filiales o de trasladar sus beneficios a países con bajos impuestos. Y, por supuesto, unos tipos impositivos más bajos podrían estimular la economía y reducir el déficit presupuestario.
Pero, en términos de competitividad internacional, la conclusión es que el plan fiscal propuesto por Trump —en particular, el impuesto de ajuste fronterizo— probablemente no tendría un efecto positivo en la balanza comercial de Estados Unidos. Peor aún, podría resultar muy costoso en términos de los activos externos netos estadounidenses.


