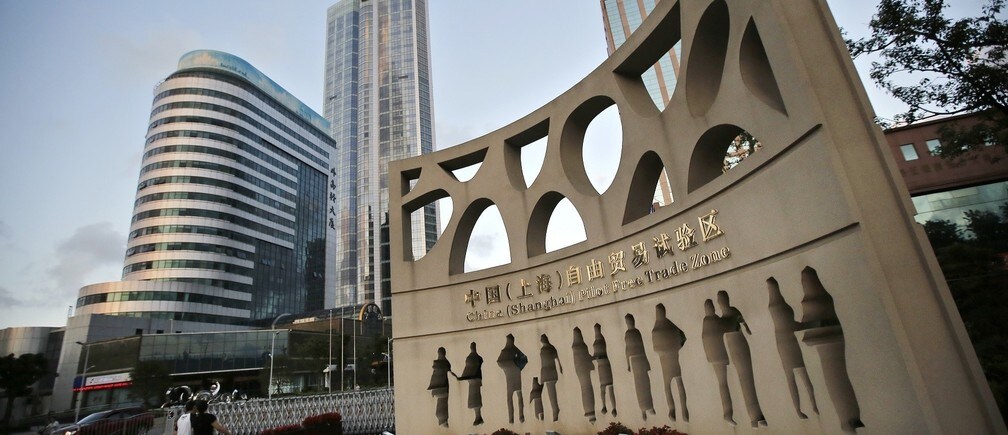
Desde septiembre de 2013, China opera una nueva modalidad de zona de libre comercio, ubicada en una pequeña área de Shanghái y denominada Zona Piloto de Libre Comercio de China (Shanghái) (SPFTZ). Refleja una nueva forma de pensar en China sobre cómo avanzar hacia un nuevo régimen de políticas que permita mantener o incluso acelerar el crecimiento mediante la liberalización de las transacciones de la cuenta de capital y la agilización simultánea del despacho aduanero. Se la ha comparado, por su importancia, con la gira de Deng Xiaoping por el sur en 1992, que puso en marcha políticas de inversión extranjera y comercio basadas en zonas, fundamento del crecimiento industrial de China y de su integración en la economía mundial. Varias otras áreas de China (en Tianjin, Fujian y Guangdong) avanzan ahora en la misma dirección, y las expectativas sobre su impacto son altas. Aunque los datos son algo limitados porque los cambios son recientes, aquí analizamos hasta ahora el impacto de la liberalización financiera de la SPFTZ, que parece positivo.
¿Qué es la SPFTZ?
La SPFTZ está situada en las afueras de Shanghái y comprende cuatro «zonas francas» existentes (EY 2014). Desde entonces se amplió en diciembre de 2014, y su superficie total es ahora de 120,7 kilómetros cuadrados.
Aunque se la denomina «zona de libre comercio», desde el principio se ha considerado a la SPFTZ una zona piloto de reforma, no solo comercial. La diferencia entre la SPFTZ y los acuerdos de libre comercio convencionales radica, por tanto, en dos aspectos. En primer lugar, la SPFTZ no es un área establecida mediante negociaciones bilaterales o multilaterales, sino una zona unilateral de experimentación de políticas del Gobierno chino. En segundo lugar, la SPFTZ no busca el libre comercio con otros países mediante un acuerdo mutuo para reducir las barreras comerciales, sino que hace hincapié en nuevas orientaciones de reforma dentro de China. Es importante que incorpora lo que son, de facto, nuevas formas de liberalización de la cuenta de capital. Tras un año de funcionamiento, la SPFTZ ya ha introducido varios cambios en los acuerdos existentes.
a. Innovación financiera
El Banco Popular de China y tres comisiones reguladoras —de banca, valores y seguros— han adoptado 51 nuevos métodos regulatorios para construir una nueva arquitectura financiera en la SPFTZ. Estos métodos se centran principalmente en cuatro áreas.
1) Cuentas de libre comercio, en las que tanto la moneda nacional como las divisas se rigen por las mismas normas.
2) Cambio de divisas y remesas para inversión y financiación. En la SPFTZ, los pagos, cobros y cambios transfronterizos relacionados con la inversión directa de las empresas pueden tramitarse directamente a través de los bancos. Las personas que cumplan los requisitos y trabajen en la zona pueden realizar diversos tipos de inversión en el extranjero, incluida la inversión en valores.
3) Liberalización de los tipos de interés. Las entidades financieras de Shanghái pueden fijar de forma independiente el precio de los depósitos en divisas de sus clientes empresariales. Más adelante se eliminará el límite a los intereses de los depósitos en divisas de los clientes particulares.
4) Uso transfronterizo del renminbi. Los bancos de Shanghái (tanto dentro como fuera de la SPFTZ) pueden ofrecer directamente a sus clientes de la SPFTZ (organizaciones o personas que cumplan los requisitos de la SPFTZ) servicios de liquidación transfronteriza en renminbi para cuentas corrientes y cuentas de inversión directa. Estos cambios representan la importante liberalización financiera de la cuenta de capital mencionada anteriormente y analizada más adelante.
b. Facilitación del comercio
Durante el último año, la Aduana, la Oficina de Inspección y Cuarentena y la Administración de Asuntos Marítimos de la SPFTZ han establecido más de 60 nuevas políticas de facilitación del comercio. La política básica es «primera línea sin controles; segunda línea controlada de forma segura y eficiente, y libre circulación dentro de la zona de libre comercio». La llamada «primera línea» se refiere a la frontera, y la «segunda línea», al límite del mercado nacional.
c. Sistema jurídico y regulatorio
El Comité Permanente de la XII Asamblea Popular Nacional ha autorizado al Consejo de Estado a ajustar temporalmente ciertos requisitos de examen y aprobación administrativos, en virtud de tres leyes, para las empresas de la SPFTZ que sean de propiedad totalmente extranjera, empresas conjuntas de capital chino-extranjero o empresas cooperativas conjuntas chino-extranjeras. Los métodos administrativos se actualizan de acuerdo con las normas internacionales.
d. Lista negativa para la inversión extranjera
En la SPFTZ, los proyectos de inversión extranjera ya no necesitan solicitar la confirmación del Gobierno chino, salvo que figuren en una lista negativa. La versión vigente (2014) de la lista negativa fue publicada por las autoridades municipales de Shanghái el 1 de julio de 2014; redujo de 190 a 139 las disposiciones de la versión de 2013. Está previsto que la lista se reduzca aún más en 2015.
¿Por qué es importante la SPFTZ?
La importancia de la SPFTZ para China solo puede apreciarse claramente analizando la trayectoria de desarrollo del país hasta ahora y su futuro en la economía mundial. La importancia de la SPFTZ no puede evaluarse de manera aislada. Por muy desarrollada que esté, el PIB de la SPFTZ será insignificante en relación con el de la segunda economía más grande del mundo en su conjunto.
Desde la política de Reforma y Apertura de 1978, China ha mantenido una postura evolutiva en materia de políticas. En el pasado, China optó por una moneda vinculada (y a menudo infravalorada), con controles de capital rigurosos, lo que impulsó la orientación exportadora y la competencia por el capital extranjero, y encajó bien con una «estrategia de puesta al día» para China. El PIB de China se más que triplicó en apenas doce años después de su adhesión a la OMC en 2001, lo que refleja una tasa de crecimiento anual del 10,09 %. El desempeño macroeconómico de China durante la última década se ha caracterizado por una elevada inversión interna, una gran dependencia del mercado extranjero y una baja proporción del consumo. Como resultado, las reservas de divisas de China han aumentado considerablemente.
Aunque los logros señalados anteriormente son reconocidos universalmente, el modelo de desarrollo actual de China no puede sostenerse durante otra o dos décadas.
En primer lugar, el mundo tiene menos capacidad para dar cabida al desarrollo futuro de China de la misma manera. Dado que China se ha convertido en la segunda economía más grande del mundo, no puede simplemente reproducir la trayectoria de desarrollo del pasado, cuando era relativamente pequeña.
En segundo lugar, China no puede permitirse durante otra década los costos ambientales que acompañan su patrón de desarrollo actual. China representa el 20 % del consumo mundial de energía y el 25 % de las emisiones de CO2, y el nivel de PM10 es un 35 % superior al promedio mundial.
En tercer lugar, el ingreso nacional de China quizá no sea tan elevado como parece indicar su PIB. Al carecer de tecnología y patentes, las empresas chinas suelen encontrarse en la parte inferior de la curva de valor de los productos: emplean mano de obra no calificada para fabricar productos de baja tecnología, como los ensamblados, y obtienen una pequeña parte de las ganancias.
Si la zona económica especial de Shen Zhen de la década de 1990 simboliza el modelo tradicional de desarrollo de las tres últimas décadas, la SPFTZ pretende convertirse en otro símbolo del nuevo modelo para las décadas venideras. Se trata de un desarrollo económico más equilibrado estructuralmente, impulsado por la demanda interna, respetuoso con el medio ambiente y cuyos beneficios se comparten entre la población.
Una evaluación del impacto de la SPFTZ
En un artículo reciente (Yao y Whalley 2015), hemos empleado tres enfoques distintos para evaluar el componente de innovación financiera de la SPFTZ, centrándonos en los controles de capital de China. En primer lugar, calculamos los flujos de capital de China en períodos más recientes tras la creación de la SPFTZ, siguiendo a Ma (2008). Desde el inicio de la SPFTZ, el 30 de septiembre de 2013, los flujos de capital de China han aumentado. Antes de la creación de la SPFTZ, los volúmenes de entradas y salidas rondaban los 300.000-400.000 millones de dólares por trimestre. A partir del cuarto trimestre de 2013, las salidas totales de capital aumentaron gradualmente hasta los 620.000 millones de dólares. Las entradas de capital muestran un aumento más rápido, de 402.000 millones a 636.000 millones de dólares, un incremento superior al 50 % en tres trimestres.
En segundo lugar, realizamos pruebas de precios para evaluar el impacto de los controles de capital de China tras la creación de la SPFTZ. El impacto de la SPFTZ en los controles de capital puede evaluarse estudiando la diferencia de precios entre el CNY y el CNH. El CNY es el tipo de cambio nacional del renminbi, mientras que el CNH es el tipo de cambio extraterritorial del renminbi en Hong Kong, China. Si se han flexibilizado los controles de capital, esta diferencia de precios debería tender a reducirse tras la creación de la SPFTZ.
En general, la creación de la SPFTZ ha acercado la diferencia de precios entre el CNY y el CNH. Durante el año anterior a la SPFTZ, la diferencia de precios alcanzó los 300 puntos básicos (1 punto básico equivale a 0,0001). Sin embargo, desde la creación de la SPFTZ, y especialmente desde finales de marzo de 2014, la diferencia de precios rara vez alcanzó los 100 puntos básicos. Dado que la política de apoyo al uso transfronterizo del renminbi en la SPFTZ se anunció el 21 de febrero de 2014, los datos sobre la diferencia de precios concuerdan bastante bien con esta experiencia en materia de políticas.
Puede realizarse una prueba formal de precios analizando la combinación de los tipos de interés del renminbi en el mercado nacional, los tipos de interés del dólar en el mercado extraterritorial y los tipos de cambio a plazo no entregables. Si realizamos una prueba formal de la brecha de rendimiento entre el renminbi nacional y el extraterritorial, podemos rechazar la hipótesis nula de que no hubo un cambio estructural antes y después de finales de septiembre de 2013. Cuando se inició la SPFTZ, se produjo un cambio de régimen en los controles de capital de China.
Todas estas pruebas arrojan resultados coherentes: el impacto de los controles de capital en China es menor desde la creación de la SPFTZ. Con la consolidación de prácticas exitosas en la SPFTZ y la reproducción en toda China de más políticas piloto, el impacto de los controles de capital del país disminuirá aún más. Es probable que China opte por un tipo de cambio flotante, una cuenta de capital libre y una política monetaria independiente, como hacen otras economías desarrolladas, entre ellas Estados Unidos, la UE y Japón; y que los cambios de política derivados de la SPFTZ desempeñen un papel clave.
Agradecimiento: Agradecemos al ORF (Ontario Research Fund) y al CIGI (Centre for International Governance Innovation) su apoyo financiero.
Referencias
Chen, Hejing y John Whalley. 2013. «¿Son los acuerdos extraterritoriales sobre el RMB la base de un sistema de tipos de cambio a largo plazo sin convertibilidad?» China and World Economy 21(1): 26-46.
Ma Guonan. 2008. «Eficacia de los controles de capital de China: pruebas a partir de datos de precios y flujos». Pacific Economic Review, 13(1): 104-123.
Yao, Daqing y John Whalley. 2015. «Una evaluación del impacto de la Zona Piloto de Libre Comercio de China (Shanghái) (SPFTZ)». Documento de trabajo NBER 20901.
EY 2014. Perspectivas de la Zona Piloto de Libre Comercio de China (Shanghái)Zona Piloto de Libre Comercio, Ernst & Young, China.
Este artículo se publica en colaboración con VoxEU. La publicación no implica que el Foro Económico Mundial respalde las opiniones expresadas.
Para mantenerse al día con la Agenda, suscríbase a nuestro boletín semanal.
Autor: John Whalley, FRSC (miembro de la Royal Society of Canada), es uno de los expertos más destacados de Canadá en el campo de la economía global.
Imagen: Personas caminan a la entrada de la Zona de Libre Comercio de Shanghái, en el distrito de Pudong, Shanghái. REUTERS/Carlos Barria



