La mayoría de las previsiones económicas sugieren que una recesión en China perjudicará a todos, pero que el daño estaría más confinado regionalmente que en el caso de una recesión profunda en Estados Unidos. Por desgracia, eso podría ser un pensamiento ilusorio.
Cuando China por fin sufra su inevitable recesión de crecimiento, que casi con toda seguridad se verá agravada por una crisis financiera, dado el enorme apalancamiento – ¿cómo se verá afectado el resto del mundo? Con la guerra comercial del presidente estadounidense Donald Trump golpeando a China justo cuando el crecimiento ya se estaba ralentizando, no es una cuestión baladí.
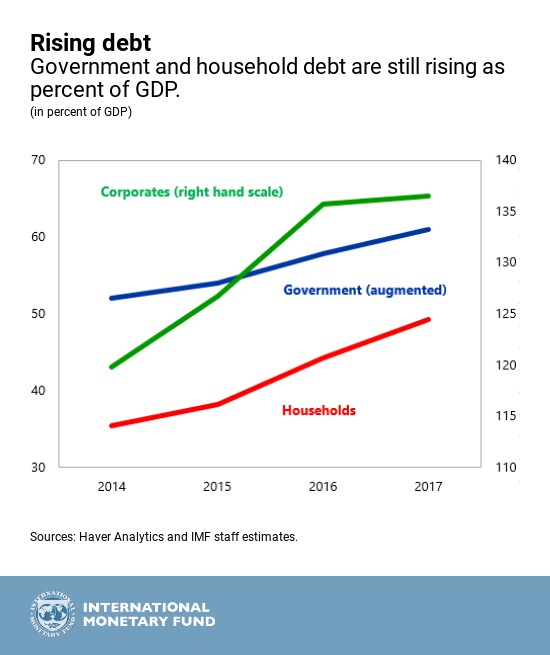
Las estimaciones típicas, como las recogidas en las evaluaciones del riesgo país, sugieren que una desaceleración económica en China perjudicará a todos. Pero el dolor agudo, según el FMI, estará más concentrado y confinado regionalmente que en el caso de una recesión profunda en Estados Unidos. Por desgracia, esto podría ser un pensamiento ilusorio.
En primer lugar, el efecto sobre los mercados internacionales de capitales podría ser mucho mayor de lo que sugerirían los vínculos de los mercados de capitales chinos. Por muy nerviosos que estén los inversores globales respecto a las perspectivas de crecimiento de los beneficios, un golpe al crecimiento chino empeoraría mucho las cosas. Aunque es cierto que Estados Unidos sigue siendo, con diferencia, el mayor importador de bienes de consumo final (una gran parte de las importaciones manufactureras chinas son bienes intermedios que acaban incorporados en las exportaciones a Estados Unidos y Europa), las empresas extranjeras siguen obteniendo, no obstante, enormes beneficios por sus ventas en China.
Los inversores de hoy también están preocupados por la subida de los tipos de interés, que no solo frenan el consumo y la inversión, sino que también reducen el valor de mercado de las empresas (en particular, las tecnológicas) cuyas valoraciones dependen en gran medida del crecimiento de los beneficios en un futuro lejano. Una recesión china podría volver a empeorar la situación.
Comprendo el pensamiento keynesiano habitual de que, si cualquier economía se ralentiza, esto reduce la demanda agregada mundial y, por tanto, ejerce presión a la baja sobre los tipos de interés mundiales. Pero el pensamiento moderno es más matizado. Las elevadas tasas de ahorro asiáticas de las últimas dos décadas han sido un factor significativo en el bajo nivel general de los tipos de interés reales (ajustados por inflación) tanto en Estados Unidos como en Europa, debido a que los mercados de capitales asiáticos poco desarrollados simplemente no pueden absorber de forma constructiva el ahorro excedentario.
El exjefe de la Reserva Federal de Estados Unidos, Ben Bernanke, caracterizó de forma célebre este fenómeno, muy estudiado, como un componente clave del “exceso mundial de ahorro”. Así, en lugar de conducir a tipos de interés reales mundiales más bajos, una desaceleración china que se extienda por Asia podría, paradójicamente, llevar a tipos de interés más altos en otros lugares, especialmente si una segunda crisis financiera asiática provoca una fuerte reducción de las reservas de los bancos centrales. Por tanto, para los mercados de capitales mundiales, una recesión china bien podría resultar un doble golpe.
Por muy perjudicial que sea una desaceleración de las exportaciones a China para muchos países, un aumento significativo de los tipos de interés mundiales sería mucho peor. Los líderes de la eurozona, en particular la canciller alemana Angela Merkel, reciben menos reconocimiento del que merecen por mantener unida la moneda única, política y económicamente frágil, frente a enormes obstáculos económicos y políticos. Pero su tarea habría sido casi imposible sin los tipos de interés mundiales ultrabajos, que han permitido a los funcionarios de la eurozona, políticamente paralizados, eludir las quitas y reestructuraciones de deuda necesarias en la periferia.
Cuando los países avanzados sufrieron su crisis financiera hace una década, los mercados emergentes se recuperaron relativamente deprisa, gracias a los bajos niveles de deuda y a los sólidos precios de las materias primas. Hoy, sin embargo, los niveles de deuda han aumentado significativamente, y una fuerte subida de los tipos de interés reales mundiales extendería casi con total seguridad las crisis incipientes actuales más allá del puñado de países (entre ellos Argentina y Turquía) que ya se han visto afectados.
Tampoco Estados Unidos es inmune. Por el momento, Estados Unidos puede financiar sus déficits de billones de dólares a un coste relativamente bajo. Pero la duración relativamente corta de su deuda, de menos de cuatro años si se integran los balances del Tesoro y de la Reserva Federal, significa que una subida de los tipos de interés haría pronto que el servicio de la deuda desplazara el gasto necesario en otras áreas. Al mismo tiempo, la guerra comercial de Trump también amenaza con socavar el dinamismo de la economía estadounidense. Su naturaleza algo arbitraria y motivada políticamente la hace al menos tan dañina para el crecimiento de Estados Unidos como las regulaciones que Trump ha eliminado con tanto orgullo. Quienes asumieron que la postura de Trump sobre el comercio era en su mayor parte palabrería de campaña deberían preocuparse.
Las buenas noticias son que las negociaciones comerciales a menudo parecen intratables hasta el último momento. Estados Unidos y China podrían alcanzar un acuerdo antes de que los aranceles punitivos de Trump entren en vigor el 1 de enero. Ese acuerdo, cabe esperar, reflejaría una maduración de la actitud de China hacia los derechos de propiedad intelectual, similar a lo que ocurrió en Estados Unidos a finales del siglo XIX. (En los años de alto crecimiento de Estados Unidos, los empresarios estadounidenses solían tener poco reparo en robar inventos patentados del Reino Unido.)
Una recesión en China, agravada por una crisis financiera, constituiría la tercera pata del superciclo de la deuda que comenzó en Estados Unidos en 2008 y se trasladó a Europa en 2010. Hasta ahora, las autoridades chinas han hecho un notable trabajo para posponer la inevitable desaceleración. Por desgracia, cuando llegue el bajón, es probable que el mundo descubra que la economía china importa aún más de lo que la mayoría pensaba.


