La digitalización de la economía del Sudeste Asiático durante la pandemia se está experimentando de forma desigual.
El crecimiento de los servicios digitales ha favorecido a los consumidores particulares, no a las pymes.
Se necesita más innovación en fintech para las pymes y un mayor apoyo público-privado.
Las principales economías del Sudeste Asiático se han visto gravemente afectadas por la pandemia y todavía están avanzando por la senda de la recuperación en medio de nuevos brotes, nuevas variantes del virus y un despliegue desigual de las vacunas. Sin embargo, por devastadoras que hayan sido las restricciones de confinamiento, también están siendo una fuerza impulsora positiva para millones de consumidores, que se adaptan a nuevas formas de gastar y adoptan el comercio digital, lo que ha cambiado de forma permanente el comportamiento de los consumidores.
Según una investigación realizada por Bain & Company y Facebook, ocho de cada diez consumidores del Sudeste Asiático ya son digitales. Para ponerlo en perspectiva, el número de nuevos consumidores digitales incorporados en un solo año en Filipinas, Singapur, Malasia, Indonesia, Tailandia y Vietnam equivale a la población de todo el Reino Unido.
Los servicios financieros digitales, en particular, han mantenido a flote la economía del Sudeste Asiático. El auge de los pagos digitales y el mayor acceso a internet han impulsado el rápido crecimiento de los consumidores digitales durante la pandemia. Se prevé que los pagos en línea en la región superen los 1 billón de dólares en 2025, impulsados por la tendencia continua a alejarse de los pagos en efectivo y por el mayor uso del comercio electrónico, así como por el desarrollo adicional de nuevos métodos de pago, en particular de monederos electrónicos y tarjetas prepago.
Las pymes del Sudeste Asiático con bajo rendimiento
Sin embargo, en un cambio que puede considerarse tanto un desafío como una oportunidad, los beneficios de la digitalización no se distribuyen por igual entre todos los sectores de la economía. En particular, millones de pequeñas y medianas empresas (pymes) del Sudeste Asiático se enfrentan a barreras significativas relacionadas con el acceso y el uso de las tecnologías digitales, que les impiden obtener todos los beneficios de participar en la nueva economía y alcanzar su pleno potencial.
En Filipinas, las pymes desempeñan un papel fundamental en la economía, ya que representan el 99,5 % de todas las empresas y emplean al 63 % de la fuerza laboral. Sin embargo, tienen un bajo rendimiento: solo generan el 36 % del valor añadido de la economía. Se prevé que esta brecha se agrave si las pymes no logran avanzar hacia la digitalización, quedándose atrás mientras las economías y las sociedades de todo el mundo adoptan nuevas formas de hacer negocios.
Muchas barreras impiden que las pymes filipinas alcancen su pleno potencial en la economía digital; las más evidentes son la deficiente infraestructura de internet, así como las brechas en competencias digitales, financiación y políticas, entre otras. Este problema se agudiza aún más en el caso del 80 % de las pymes ubicadas en zonas rurales fuera de Metro Manila, donde los propietarios de las empresas, por lo general de unos 40 años, tienen una alfabetización digital y financiera limitada y apenas tienen acceso, o no tienen ninguno, a una conexión móvil o de banda ancha fiable.
Pero quizá la barrera más interesante, y posiblemente la más fácil de superar, es la relacionada con la falta de innovación en productos financieros digitales que atiendan las necesidades específicas de las pymes. Al fin y al cabo, la inclusión financiera de la columna vertebral de la economía, que emplea a la mayoría de la población, es el primer paso hacia un crecimiento inclusivo más amplio y un desarrollo económico sostenible.
Fintech para las pymes
La mayoría de los actores de fintech que introducen innovación en los servicios financieros se han centrado principalmente en los consumidores particulares; y es comprensible, ya que es la oportunidad más evidente que abordar, dado que más del 70 % de los adultos sigue “infrabancarizado” o “no bancarizado” (véase más abajo).
Al frente de este avance se encuentra la principal plataforma fintech del Sudeste Asiático, Grab Financial Group, que ofrece servicios de pago y financieros en los ámbitos de préstamos, seguros y gestión de patrimonio minorista en la región. Se prevé que este auge de la fintech de consumo se acelere aún más, ya que se lleva la mayor parte de las operaciones de capital riesgo en el Sudeste Asiático; ya alcanzó un récord de 10 000 millones de dólares en el primer semestre del año pasado, superando el nivel de 8200 millones de dólares de 2020.
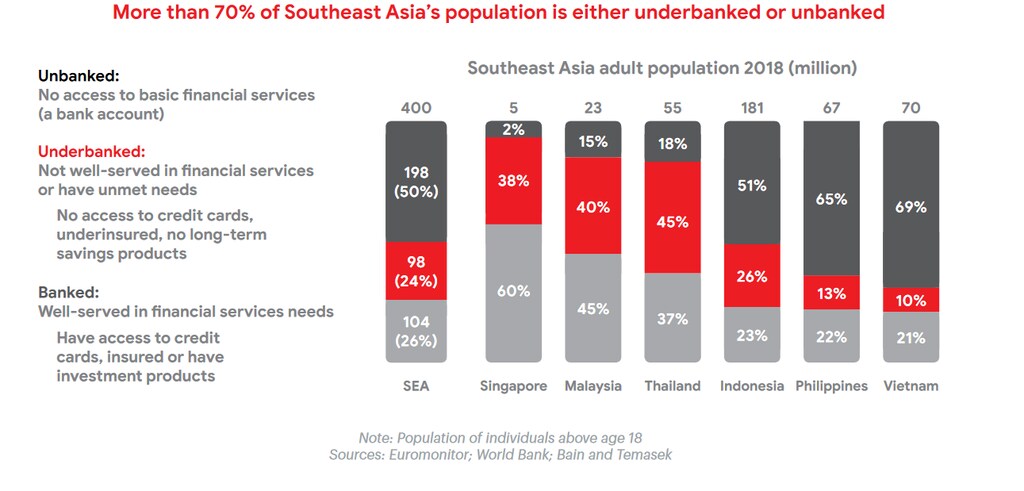
Sin embargo, todavía no hemos visto el mismo nivel de actividad en innovación en el ámbito de la fintech para pymes, una oportunidad de mercado de un billón de dólares aún sin explotar que permitirá desbloquear el potencial de un segmento en gran medida infrabancarizado de la región.
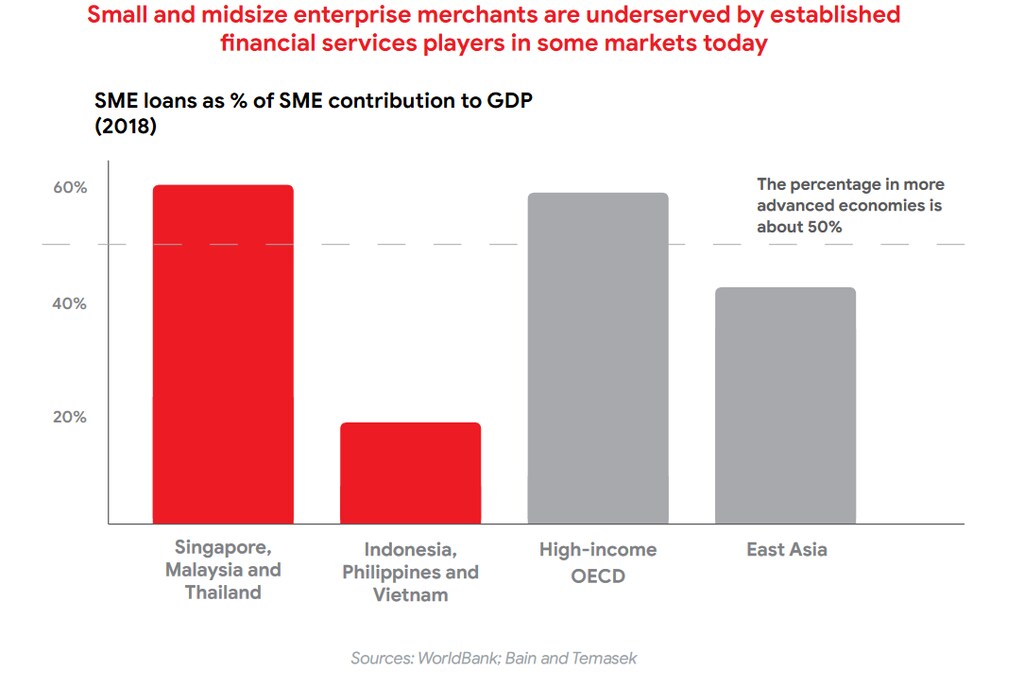
¿Por qué hay falta de innovación en los servicios financieros para las pymes? Históricamente, los bancos tradicionales no han invertido lo suficiente en innovación digital y en capacidades empresariales para atender a las pymes, sencillamente porque no era rentable. Por ejemplo, aunque está claro que las pymes del Sudeste Asiático afrontan importantes brechas de financiación (véase más abajo), conceder crédito a este segmento de clientes a menudo no «merece la pena» para los bancos una vez que se tienen en cuenta los perfiles de riesgo o la ausencia de los mismos.
Pese a este desafío, es posible superar esta barrera fundamental mediante la innovación en la recopilación y el uso de nuevas fuentes de datos sobre las pymes. La prestamista fintech First Circle ha logrado conceder con rentabilidad préstamos de millones de dólares cada año a pymes infrabancarizadas de Filipinas. Esto es posible gracias a su sólido motor de riesgo, basado en datos propios recopilados a partir de la cartografía de miles de transacciones de la cadena de suministro entre empresas (B2B) en diversos sectores desde 2016. Este nivel de detalle de los datos también permite segmentar aún más el mercado de las pymes en grupos homogéneos más pequeños, con necesidades similares de capital circulante y perfiles de riesgo semejantes. Posteriormente, resulta más sencillo ofrecer productos financieros a medida, desde líneas de crédito hasta pagos a proveedores B2B, cuentas de depósito y nómina, entre otros.
Si bien los bancos y las empresas de fintech desempeñan un papel fundamental en la innovación y el crecimiento económico inclusivo, el sector privado no puede ni debe hacerlo por sí solo. Se necesitan asociaciones público-privadas de larga duración para lograr un impacto significativo, especialmente en el ámbito del desarrollo de las pymes. En Filipinas, su banco central, el Bangko Sentral ng Pilipinas (BSP), está en primera línea. La subgobernadora de Supervisión Financiera del BSP, Chuchi Fonacier, declaró: «El BSP trabaja estrechamente tanto con el Gobierno como con el sector privado para impulsar diversos programas, reconociendo que se necesita un enfoque de toda la nación para avanzar en la inclusión financiera de las pymes».
Esta labor abarca proyectos multisectoriales, como la base de datos de riesgo crediticio con datos financieros, no financieros y relacionados con impagos de las pymes, anonimizados, que aborda dos barreras fundamentales: la cuestión de los requisitos engorrosos que enfrentan las pymes al solicitar crédito, y la falta de acceso de las instituciones financieras a datos de pymes de alta calidad.
Por último, el BSP está impulsando legislación progresista, como la Ley del Sistema de Identificación de Filipinas, la Ley de Innovación de Filipinas y la Ley de Garantías sobre Bienes Muebles, que supondrá un cambio decisivo para incorporar a millones de pymes al sistema financiero formal, de modo que puedan participar activamente en la economía digital.
La economía digital del Sudeste Asiático se encuentra en un punto de inflexión. La pandemia ha traído desafíos sin precedentes, pero también ha impulsado la innovación y un cambio rápido. Los consumidores particulares se han volcado en línea, con el auge de la fintech de consumo y la innovación en el comercio electrónico, mientras que el sector de las pymes sigue anclado en las formas tradicionales de banca y de hacer negocios.
Los sectores público y privado deben trabajar juntos para abordar la brecha de competencias digitales y financieras de las pymes; también deben facilitar nuevas innovaciones fintech, especialmente en el ámbito del crédito y los pagos, para desbloquear el potencial del sector y acelerar la recuperación de la pandemia. En última instancia, situar el desarrollo de las pymes en primer plano será el puente para lograr un crecimiento inclusivo y un desarrollo económico más amplio en la región.


