Alexis Tsipras y sus acreedores de la eurozona se asomaron al precipicio y al abismo, y no les gustó lo que vieron. Dando un paso atrás, acordaron, en principio, otro (tercer) paquete de rescate para Grecia.
Con detalles aún por determinar y solo si finalmente se acuerdan, este programa proporcionará financiación suficiente para que Grecia reembolse la deuda pendiente con el FMI, evite nuevos impagos a acreedores oficiales en un futuro próximo y disponga de margen fiscal adicional para el gobierno griego. Si las cosas avanzan durante las próximas semanas según lo previsto, el BCE aumentará el apoyo de liquidez a los bancos griegos, lo que les permitirá reabrir. Y aunque la deuda en relación con el PIB subirá aún más, hasta el 200 % del PIB, las reformas estructurales acordadas podrían tener el potencial de volver a impulsar el crecimiento.
Como tantas veces antes, el resultado fue un compromiso político, sin ganadores y con varios posibles perdedores en ambos bandos. La cuestión importante es si este compromiso político tiene sentido económico y si será el último rescate de todos. Por mucho que me gustaría responder afirmativamente a ambas preguntas, creo que la respuesta es «no». Más importante, sin embargo, es que todavía existe la posibilidad de aprovechar el impulso para ampliar este compromiso a corto plazo hacia una solución a largo plazo y más sostenible, tanto para Grecia como para la eurozona.
Por qué podría funcionar
El nuevo acuerdo es internamente coherente, en el sentido de que, en apariencia, evita algunos errores de los dos programas anteriores, al menos desde el punto de vista de los acreedores. En lugar de confiar en que el gobierno griego aplicará las reformas estructurales necesarias, estas reformas son ahora una condición previa. En lugar de desentenderse de la conducción del proceso de reforma en Atenas, la Troika participará aún más en la redacción de la legislación para evitar incidentes anteriores en los que la legislación acordada se modificó en el último momento debido a presiones internas de intereses especiales en Atenas. En lugar de confiar en que el gobierno griego privatice los activos estatales, los acreedores le obligarán a actuar transfiriendo dichos activos a un fondo fiduciario independiente. Y los acreedores tratarán de que el acuerdo sea lo más resistente posible a los procesos electorales para evitar retrocesos futuros.
Haber sufrido durante dos semanas el cierre de los bancos y la perspectiva de controles de capital durante muchos meses por venir concentrará la mente de los gobiernos griegos actuales y futuros, y podría llevarles a aplicar las reformas necesarias. Sacar adelante con rapidez las reformas estructurales e institucionales impide que los grupos de interés se organicen con suficiente celeridad para luchar contra estas reformas y defender sus privilegios y rentas.
Así pues, está claro que el acuerdo responde a las limitaciones políticas de los países acreedores, que deben hacer frente en casa a críticos que sostienen que otro rescate equivale a seguir echando buen dinero tras el malo. Y apenas hay algo que responda también a las limitaciones políticas griegas: la promesa de una posible reducción de la deuda en el futuro y de fondos adicionales de inversión procedentes de diversos programas de la UE.
Por qué probablemente no funcionará
Sin embargo, hay muchas razones para ser bastante pesimistas sobre este acuerdo. En primer lugar, la reacción inmediata del gobierno griego indica claramente que las reformas esbozadas en el acuerdo no son sus reformas, sino que se perciben como impuestas desde fuera. Estas reformas claramente no son «asumidas» por el gobierno griego ni, según parece, por una gran parte de la élite política de Atenas. De forma crítica, no hay tiempo para generar esa apropiación, dado que deben ser aprobadas por el Parlamento en cuestión de unos pocos días, en coherencia con las limitaciones políticas descritas anteriormente. Sin embargo, la amplia experiencia ha demostrado que los programas de reforma no asumidos por el gobierno de un país normalmente no funcionan, como subrayó el propio presidente del Eurogrupo, Jeroen Dijsselbloem, tras la ruptura de las negociaciones a finales de junio.
En segundo lugar, por mucho que el nuevo programa pueda satisfacer las limitaciones políticas en los países acreedores, podría provocar más inestabilidad sociopolítica y turbulencias en Grecia, lo que en última instancia dificulta, si no imposibilita, la aplicación de las tan reclamadas reformas, y retrasará aún más la recuperación económica. Algunas partes del acuerdo se consideran una violación de la soberanía nacional, lo que corre el riesgo de provocar una reacción nacionalista aún mayor.
En tercer lugar, a medida que los bancos reabran, mientras que lo más probable es que los controles de capital se mantengan, queda por ver en los próximos seis meses cuánto daño se ha causado al sistema bancario griego y a la economía del país. Algunos de los supuestos económicos subyacentes sobre las necesidades fiscales y el PIB podrían, por tanto, tener que reevaluarse, lo que en última instancia podría dar lugar a nuevos enfrentamientos entre Grecia y los acreedores.
En cuarto lugar, como ocurrió con programas anteriores, el compromiso de mantener superávits primarios en el futuro próximo no es coherente en el tiempo, ya que siempre existe la amenaza de renegociación. En 2014, cuando la posición fiscal de Grecia estaba cerca de volver a registrar un superávit primario, el gobierno griego empezó a dar marcha atrás en las reformas prometidas. Un escenario similar se cierne sobre el futuro. Por ello, este no será, con toda seguridad, el último enfrentamiento entre el gobierno griego y sus acreedores. En última instancia, la cuestión de una quita de deuda tiene que ponerse sobre la mesa, tanto por razones económicas como políticas.
En última instancia, todo se reduce a la credibilidad. Por mucho que la confianza (o la falta de ella) haya sido el tema del último fin de semana (principalmente la falta de confianza de los acreedores de la eurozona hacia el gobierno griego), la credibilidad de que este acuerdo hará desaparecer la amenaza de un Grexit es fundamental para la recuperación económica y el crecimiento en Grecia.
Lo que se necesita para que funcione mejor
Recurrir a la opción del Grexit fue considerado por los acreedores de la eurozona una estrategia de negociación inteligente frente a Grecia (con la Sra. Merkel y el Sr. Schäuble descritos como un equipo de «poli bueno y poli malo»). Sin embargo, mantener la amenaza del Grexit sobre la mesa, o incluso institucionalizarla como amenaza contra gobiernos que se comporten de forma fiscalmente irresponsable, socavará de forma permanente la estabilidad de la eurozona. Mientras exista la amenaza de que Grecia abandone la eurozona, faltará la certidumbre necesaria para la inversión a largo plazo en la economía griega.
El hecho de que el sistema bancario estuviera en el centro del enfrentamiento ilustra este problema. El riesgo de Grexit actúa como desencadenante para que los depositantes griegos retiren sus fondos de los bancos ante el primer signo de problemas, para evitar así el riesgo de redenominación. Esto puede convertirse en un círculo vicioso, como acabamos de observar: un gobierno fiscalmente derrochador, o simplemente la inestabilidad política, daría lugar a expectativas negativas que provocarían salidas de depósitos, socavando el sistema bancario y, en última instancia, la economía real, lo que a su vez hace que la posición fiscal sea aún menos sostenible, generando más incertidumbre y más salidas, y así sucesivamente. Sin un sistema bancario plenamente operativo, una economía de mercado moderna no puede funcionar, lo que en última instancia devolvería a Grecia a la recesión, si no a un colapso económico total. En este sentido, el sistema bancario actúa actualmente como canal de transmisión de las crisis de confianza, en lugar de como sector de apoyo a la economía real.
La unión bancaria creada el año pasado debía romper el vínculo entre la fragilidad soberana y la bancaria. En el caso de Grecia, esto claramente no ha funcionado. La única forma de romper este círculo vicioso es (i) separar por completo los bancos del gobierno y, (ii) por tanto, hacer imposible un Grexit o un Graccident. En el caso concreto de Grecia, esto implicaría convertir el sistema bancario en un sistema de propiedad extranjera, supervisado íntegramente por el BCE, que trate al gobierno griego como a cualquier otro cliente, es decir, sin privilegios, especialmente en materia de préstamos o tenencias de bonos. A nivel de la eurozona, esto implica completar la unión bancaria (es decir, completar el componente de resolución bancaria e introducir un fondo común de garantía de depósitos). Esto podría dejar a futuros gobiernos griegos u otros gobiernos de la eurozona sin acceso a la financiación de mercado o incluso en situación de impago, pero al menos no les «permitiría» arrastrar consigo a los sistemas bancarios y a economías enteras. En última instancia, el objetivo es llegar a una situación como la de Puerto Rico: por muy lamentable que sea la situación fiscal de la isla y por muy negativas que sean sus repercusiones para los residentes puertorriqueños, no hay contagio al sistema bancario de Puerto Rico ni riesgo alguno de que Puerto Rico abandone la zona del dólar. Como reforma institucional adicional, es urgente contar con un marco de insolvencia soberana.
Conclusión
El compromiso alcanzado esta mañana del lunes fue de carácter político y bien podría haber evitado resultados peores. Sin embargo, corre el riesgo de aumentar aún más las tensiones políticas. No ha resuelto el problema de fondo, a saber, el riesgo continuo de un Grexit. Dado que se decidió de manera conjunta descartar el Grexit como parte del compromiso, es fundamental que las autoridades de la eurozona garanticen que dicho riesgo se elimine lo antes posible. Para ello deben introducirse cambios institucionales importantes.
Este enfrentamiento entre Grecia y sus acreedores probablemente no será el último. Mientras la bola de la deuda soberana griega siga rodando por el camino, lo mínimo que debería hacer la eurozona es librarla del peso adicional que impone el riesgo de Grexit y del letal abrazo entre banca y soberano.
Este artículo se publica en colaboración con Vox EU. La publicación no implica el respaldo de las opiniones por parte del Foro Económico Mundial.
Para estar al día con la Agenda, suscríbase a nuestro boletín semanal.
Autor: Thorsten Beck es catedrático de Banca y Finanzas en Cass Business School e investigador asociado del CEPR.
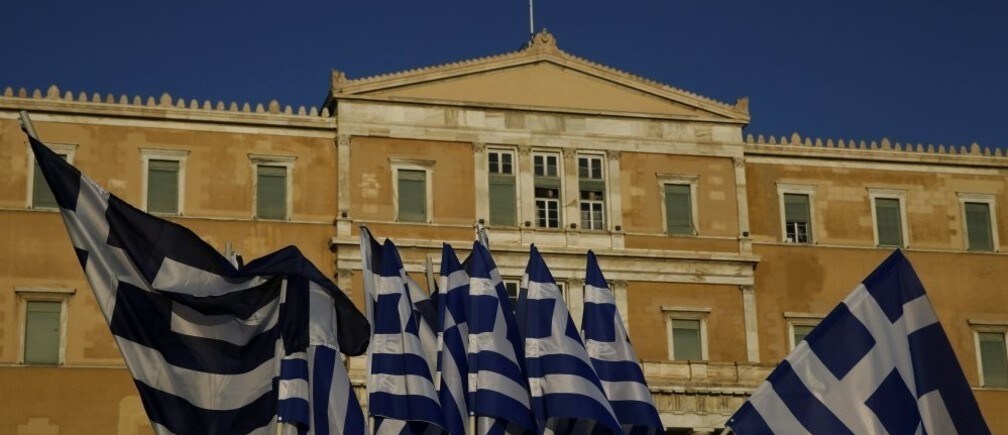
Imagen: El Parlamento griego se ve detrás de banderas a la venta durante una manifestación contra la austeridad organizada por el mayor sindicato del sector público del país, ADEDY, en Atenas (Grecia). REUTERS/Yannis Behrakis



