Se espera que, en virtud de los tratados de la UE, todos los miembros de la Unión Europea, con excepción de Dinamarca y el Reino Unido, acaben adoptando el euro. Seis Estados miembros de Europa Central y Oriental (Bulgaria, Croacia, Chequia, Hungría, Polonia y Rumanía) todavía no lo han hecho.
Mientras tanto, estos países tienen una decisión que tomar: ¿deberían adherirse a la unión bancaria antes de adoptar el euro? Esta medida podría ofrecer una mayor protección frente a las crisis, pero a un cierto coste en términos de flexibilidad de política. En un estudio reciente, exploramos algunas de las compensaciones que los países deben sopesar.
Orígenes de la unión bancaria
Fundamento: La reciente crisis puso de manifiesto que una zona monetaria común necesitaba una supervisión y una resolución bancarias centralizadas para superar la fragmentación financiera y romper el vínculo entre las tensiones bancarias y las soberanas.
Elementos: Los dos pilares principales de la unión bancaria son el Mecanismo Único de Supervisión y el Mecanismo Único de Resolución. El primero pretende aumentar la credibilidad y la calidad de la supervisión bancaria eliminando la distinción entre supervisores de origen y de acogida. El segundo pretende romper los vínculos entre las tensiones bancarias y las soberanas, unificando los marcos de resolución y reestructuración bancarias en todos los países y proporcionando un respaldo común financiado por el sector. Los otros dos elementos, un respaldo fiscal común y un seguro común de depósitos, también son esenciales para completar la unión bancaria.
Beneficios: Una vez completada la unión bancaria, se espera que mejore la calidad de la supervisión, reduzca los costes de cumplimiento para los bancos, elimine las barreras existentes a la actividad bancaria transfronteriza, reduzca los costes de resolución y, en última instancia, disminuya los costes de financiación de los bancos.
Piezas pendientes
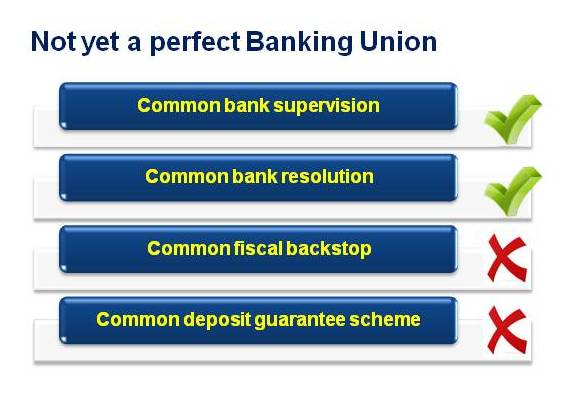
Todavía no están en vigor todos los elementos clave de la unión bancaria. Con el Mecanismo Único de Supervisión y el Mecanismo Único de Resolución ya en funcionamiento, todavía se necesita un respaldo fiscal común eficaz para romper los vínculos entre soberanos y bancos. El Mecanismo Europeo de Estabilidad (MEDE) actúa actualmente comode facto respaldo fiscal común para los bancos de la zona del euro, pero sus competencias son limitadas y el umbral de acceso es elevado. El Fondo Único de Resolución (FUR), financiado por el sector, no estará totalmente dotado ni mutualizado hasta 2024. Por último, todavía no existe un esquema paneuropeo de garantía de depósitos.
Normas diferentes
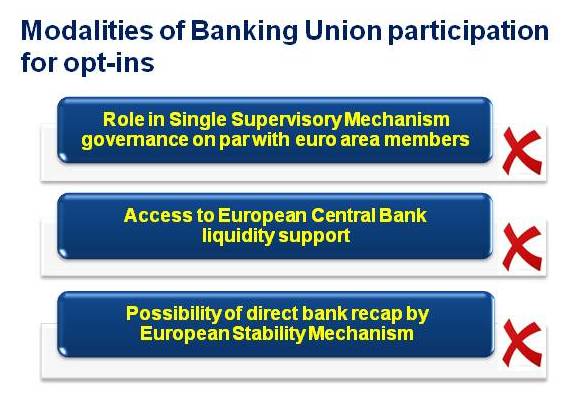
Los miembros de la unión bancaria que no pertenecen a la zona del euro no recibirían el mismo trato que los miembros de la zona del euro. Los países no pertenecientes a la zona del euro no forman parte del Consejo de Gobierno del Banco Central Europeo (BCE), que es el encargado de adoptar las decisiones elaboradas por el Mecanismo Único de Supervisión. Además, los países no pertenecientes a la zona del euro que se adhieran no podrán beneficiarse de la recapitalización directa de bancos por parte del MEDE y no tendrían acceso directo a las facilidades de liquidez del BCE.
Compensaciones
El cálculo de la decisión de adhesión a la unión bancaria para los miembros que no pertenecen a la zona del euro es complejo y hay muchos factores en juego. Una forma de analizarlo es determinar si el respaldo que recibirían de la unión bancaria justifica trasladar competencias decisorias desde el nivel nacional:
MENOS flexibilidad de política nacional frente a un SEGURO COMÚN. Actualmente, los supervisores locales disponen de una flexibilidad considerable para imponer requisitos macroprudenciales y microprudenciales y para utilizar facultades de intervención temprana con el fin de mitigar las perturbaciones que afecten a la estabilidad financiera y a la provisión de crédito. Al adherirse a la unión bancaria, parte de esta flexibilidad podría perderse. Esta pérdida podría compensarse con el acceso a un seguro común (respaldos fiscales, financiados por el sector, y garantías de depósitos). Sin embargo, algunos de estos respaldos aún no están en vigor o no están disponibles para los miembros de la unión bancaria que no pertenecen a la zona del euro.
MENOS control nacional sobre los flujos transfronterizos frente a un RESPALDO COMÚN DE LIQUIDEZ. La pertenencia a la unión bancaria limitaría la capacidad de las autoridades locales para aislar las filiales de bancos de la zona del euro. Esto es importante para los nuevos Estados miembros de la UE, cuyos sistemas bancarios están dominados por bancos de propiedad de la zona del euro, que son sistémicamente importantes en los países de acogida pero representan una pequeña parte de los balances de los bancos matrices (véase la figura). Tener menos control sobre los flujos transfronterizos en momentos de tensión podría compensarse con el acceso a un respaldo común de liquidez. Sin embargo, este último no está disponible para los países que se adhieran a la unión bancaria.
MENOS control nacional sobre la resolución bancaria frente a un FONDO COMÚN DE RESOLUCIÓN.Al adherirse a la unión bancaria, las decisiones sobre si resolver o no un banco se tomarían a nivel de la unión bancaria. Tener menos control sobre las decisiones de resolución podría compensarse con el acceso a un respaldo común. Sin embargo, mientras el FUR no esté plenamente mutualizado, la financiación del proceso de resolución seguirá siendo, en gran medida, responsabilidad de cada país.

Factores decisivos
El análisis de costes y beneficios podría llevar a conclusiones distintas según el país, en función de sus fundamentos. En algunos países, una mejora inmediata de la calidad y la credibilidad de la supervisión bancaria, junto con la posibilidad de acceder en el futuro a respaldos de mayor envergadura, podría pesar más que cualquier otra consideración. Para otros, el atractivo de una adhesión temprana dependerá probablemente de la capacidad de la unión bancaria para establecer un trato plenamente equivalente entre los miembros de la zona del euro y los que no pertenecen a ella, así como de su credibilidad y excelencia operativa.
Este artículo se publica en colaboración con IMFDirect. La publicación no implica que el Foro Económico Mundial respalde las opiniones expresadas.
Para estar al día con la Agenda suscríbase a nuestro boletín semanal.
Autores: John Bluedorn es economista sénior del Departamento Europeo, donde forma parte del equipo de la zona del euro. Anna Ilyina es actualmente asesora del Departamento Europeo (EUR) del Fondo Monetario Internacional, donde dirige la División de Estudios Regionales de Economías Emergentes. Plamen Iossifov es economista sénior del Departamento Europeo del FMI.
Imagen: La sede del Banco Central Europeo (BCE) en Fráncfort. REUTERS/Ralph Orlowski


