
Durante los últimos 30 años, los países de la zona del euro han experimentado cambios significativos y han sufrido diversos shocks. Este artículo reúne un amplio conjunto de variables que abarcan los años 1990-2016 y analiza posibles vínculos con las fluctuaciones y las diferencias en las tasas de crecimiento. Los resultados sugieren un papel positivo y significativo de la integración institucional en el respaldo del crecimiento a largo plazo, en particular para los países periféricos. La competitividad y la política monetaria también son importantes para el crecimiento sostenido a largo plazo, mientras que el mayor estrés soberano, los ciclos de precios de la renta variable, los préstamos a sociedades no financieras y la deuda sobre el PIB tienen efectos mixtos o negativos en los países del núcleo y de la periferia.
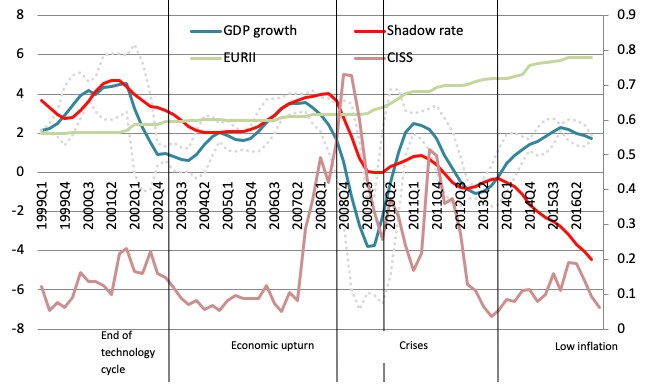
Las economías de la zona del euro han experimentado cambios significativos y han sufrido diversos shocks en los últimos 30 años. Estaban vinculadas por el proceso de integración económica y monetaria europea, han registrado una convergencia nominal y comparten una moneda única y una política monetaria (Campos y Coricelli, 2019). Con el lanzamiento del euro, varias fuerzas redujeron las diferencias entre los países de la zona del euro. Al mismo tiempo, estos países también han experimentado oscilaciones de los tipos de cambio nominales (1992-1993), el estallido de la burbuja de las puntocom (principios de los años 2000), la Gran Moderación, la turbulencia financiera iniciada en agosto de 2007, seguida de la crisis global y de la crisis soberana de la zona del euro y, por último, a partir de 2013, un período prolongado de inflación baja. La figura 1 ofrece una visión de este período turbulento. Las respuestas a la crisis iniciada en 2007 también son relevantes para nuestro análisis. El BCE ha aplicado políticas monetarias convencionales y no convencionales excepcionales. Además, durante la crisis se introdujeron reformas institucionales y observamos un ritmo acelerado de reformas estructurales en varios países.
Nos preguntamos qué factores pueden haber desempeñado un papel en estimular o reducir el crecimiento en las últimas tres décadas. ¿Son estos factores reales, financieros, monetarios y/o institucionales? ¿Cómo interactúan? Por ahora, nuestro trabajo es una historia de detectives trazada a grandes rasgos. Se trata de un análisis de correlación, no de causalidad, pero señala vínculos que merecen un examen más detenido. Nuestro enfoque es novedoso en la literatura sobre crecimiento, que normalmente se centra en determinantes basados en gran medida en el modelo exógeno de Solow o en la teoría del crecimiento endógeno. Nuestro objetivo es proporcionar un conjunto de herramientas a-teóricas para analizar los posibles factores detrás de las fluctuaciones y las diferencias en las tasas de crecimiento entre los países de la zona del euro desde 1990.
Un conjunto de posibles factores reales, financieros, monetarios e institucionales
En un artículo reciente (Comunale y Mongelli, 2019), reunimos un amplio conjunto de variables reales, financieras, monetarias e institucionales que abarcan el período 1990Q1-2016Q4 para los países de la zona del euro. También analizamos dos subgrupos de países de la zona del euro: el «núcleo» (Bélgica, Alemania, Finlandia, Francia, Luxemburgo y los Países Bajos) y la «periferia» (España, Italia y Portugal). Cada uno de estos bloques contiene variables diversas. En la figura 1 se destaca una variable representativa de cada bloque.
Entre las variables reales incluimos el déficit fiscal, la deuda sobre el PIB, el PIB mundial y un indicador de la competitividad en precios, medido como la tasa de crecimiento del tipo de cambio efectivo real amplio (REER). En el contexto del estrés soberano y sistémico (principalmente financiero), incluimos indicadores que tienen en cuenta estos aspectos, especialmente importantes para los últimos diez años de datos: el Indicador Compuesto de Estrés Soberano específico de cada país (SOVCISS) y el Indicador Compuesto de Estrés Sistémico común (CISS), calculado por Holló et al. (2012).1 En el bloque financiero, también incluimos varias medidas del ciclo financiero basadas en el crédito, los precios de la vivienda y los precios de las acciones, a partir del trabajo realizado por el Equipo WGEM sobre Ciclos Reales y Financieros (BCE, 2018). También utilizamos un nuevo conjunto de índices de sincronicidad dentro de cada país entre los ciclos, de Comunale (2020).2 Para el factor monetario, utilizamos los tipos de interés en la sombra de Wu y Xia (2016) para captar tanto las medidas de política monetaria convencionales como las no convencionales. También analizamos el Índice Europeo de Integración Institucional Regional (EURII), que refleja la evolución de la integración europea a partir de Dorrucci et al. (2015).
Figura 1 Tasas de crecimiento y factores de crecimiento de la zona del euro
A continuación, seleccionamos los factores que pueden haber influido en el crecimiento sobre la base de los acontecimientos anteriores, mediante el método de mínimos cuadrados promediados ponderados (WALS) de Magnus et al. (2010). Se aplican herramientas de diagnóstico para elegir los estimadores y las configuraciones adecuados. Entre ellas figuran un modelo heterogéneo de corrección de errores en panel, que nos ayuda a cuantificar las contribuciones de las variables seleccionadas al crecimiento a corto y largo plazo; un modelo de factores dinámicos con variables instrumentales para corregir la dependencia transversal y la posible endogeneidad; y VAR de panel y por país para un subconjunto de variables, con el fin de arrojar luz sobre los canales de transmisión y los resultados específicos de cada país (Comunale y Mongelli, 2019).
La integración institucional de la UE, la competitividad y los ciclos financieros importan
Constatamos una asociación positiva entre la integración institucional de la UE y el crecimiento a largo plazo, en particular para los países periféricos. Se trata de un resultado sólido en todas las especificaciones y configuraciones. Si desglosamos además nuestro índice institucional en sus componentes, observamos un papel positivo grande y significativo de la integración financiera y política, mientras que la integración económica y financiera son ineficaces para impulsar el crecimiento. Una integración financiera más profunda parece tener efectos beneficiosos en el núcleo, pero no es significativa en la periferia. Lo contrario ocurre con la integración política, ya que un aumento de esta solo impulsa el crecimiento a largo plazo en la periferia (Comunale y Mongelli, 2020).
Una mejora de la competitividad es importante para sostener de forma persistente el crecimiento a largo plazo en la zona del euro, al igual que una disminución del estrés soberano y, sobre todo, del estrés sistémico. Cabe señalar que, como se indica en Berg y Miao (2010), el REER no es un instrumento de política, sino que resulta principalmente de las acciones de política y de las externalidades. Por tanto, financiar los sectores adecuados y más productivos puede aumentar la competitividad y, a continuación, el crecimiento a largo plazo. Los vínculos y los efectos de contagio globales se analizan además incluyendo el PIB mundial, que parece estar vinculado positivamente con el crecimiento de la zona del euro, pero solo a corto plazo.
El ciclo de los precios de las acciones está asociado positivamente con el crecimiento del PIB justo antes de la crisis, cuando algunos países experimentaron un aumento sustancial de la magnitud del lado positivo del ciclo. Esto se relaciona con un mayor crecimiento solo en el muy corto plazo y no tuvo un efecto persistente en el rendimiento general. Los préstamos a sociedades no financieras, en cambio, podrían haber tenido un papel positivo para el crecimiento a largo plazo, especialmente en los países del núcleo. En la periferia, no observamos ningún impacto significativo de estos préstamos en el crecimiento del PIB. Este resultado puede depender de cómo se hayan utilizado los fondos en las distintas economías, es decir, en sectores más o menos productivos. El único índice de sincronicidad que supera la prueba WALS es el que existe entre los tipos a largo plazo y los préstamos a los hogares, que refleja los distintos vínculos entre los tipos de interés a largo plazo y las condiciones financieras.3
El papel de la deuda pública y de la política monetaria (no convencional)
La deuda sobre el PIB en la periferia está vinculada a un crecimiento negativo solo a corto plazo (y esto explica los mismos resultados para toda la muestra). Esto concuerda con la literatura empírica general sobre la relación entre la deuda pública y el crecimiento económico, que está lejos de ser concluyente al respecto (Panizza y Presbitero, 2014; Mika y Zumer, 2017).
La orientación de la política monetaria se aproxima mediante los tipos de interés a corto plazo hasta el límite inferior cero y, después, mediante los tipos en la sombra (Wu y Xia, 2016). Hubo una fuerte covariación entre el EONIA (en niveles) y el crecimiento del PIB, que se interrumpió con la crisis de 2008Q3 (figura 1). En nuestros resultados, el coeficiente de los tipos es positivo, pero solo es significativo a largo plazo. Como era de esperar, el signo siempre es positivo, porque la política monetaria se fija de forma endógena: cuando el PIB sube, los tipos de interés se fijan al alza; si el PIB disminuye, los tipos se fijan a la baja. De hecho, en la primera parte de la muestra, el PIB va por delante de los tipos de interés. El estancamiento posterior a la Gran Recesión explica la orientación de la política monetaria adoptada para reaccionar ante la situación. Desde la crisis de la deuda soberana, el mecanismo de transmisión se rompió y la política monetaria ha sido acomodaticia (en grados crecientes). En 2013, observamos un desacoplamiento del tipo en la sombra respecto del crecimiento del PIB, y el tipo en la sombra recoge la política monetaria no convencional.
Posibles extensiones
Es importante señalar que nuestros resultados deben considerarse preliminares y requerirían la corroboración de análisis adicionales. Abarcamos un período de intensa transformación en la historia económica, financiera, monetaria e institucional europea. Algunos de los países de la muestra experimentaron cambios de régimen de política. Por tanto, queda mucho por hacer en investigaciones futuras. En cuanto a los factores, también podría tenerse en cuenta el papel de los fondos de la UE. Este posible determinante no se incluye aquí debido a la disponibilidad (todavía) limitada de datos de apoyo en su dimensión temporal. Del mismo modo, es demasiado pronto para evaluar los efectos sobre el crecimiento de la nueva gobernanza de la zona del euro y del funcionamiento del Mecanismo Único de Supervisión.


