El dinero móvil se ha generalizado mucho en las llamadas zonas con bajo o nulo acceso bancario, como la mayor parte de África.
Permite a los usuarios pagar facturas de electricidad y compras cotidianas con su teléfono móvil, sin necesidad de vincularlo a una cuenta bancaria.
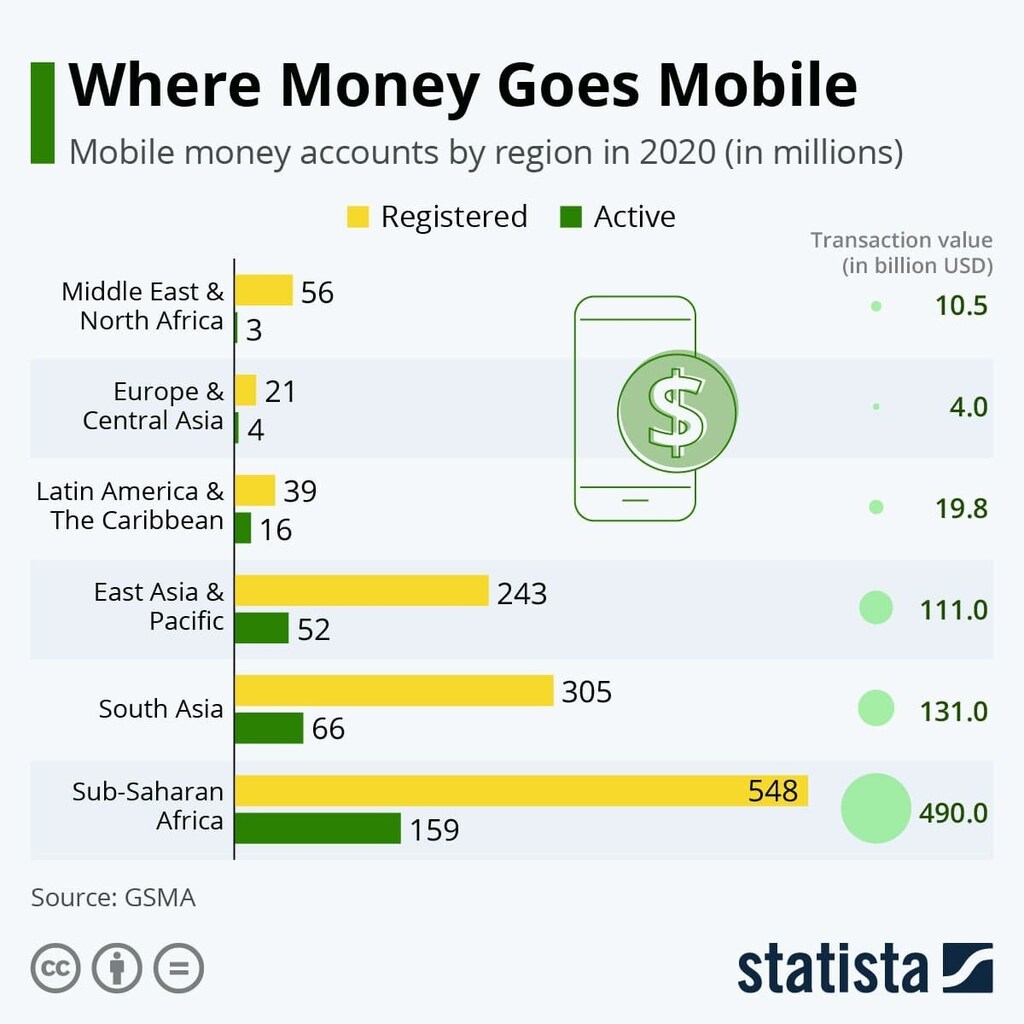
La región subsahariana de África depende en gran medida del dinero móvil, con 548 millones de cuentas registradas en 157 proveedores.
El norte de África, Europa y Asia Central solo suman en conjunto siete millones de cuentas activas de dinero móvil y un valor de transacciones de unos 15.000 millones de dólares.
En 2020, los africanos intercambiaron 490.000 millones de dólares solo mediante proveedores de dinero móvil.
Tras recaudar 200 millones de dólares estadounidenses en su ronda Serie A, la startup fintech con sede en Senegal, Wave se ha convertido en el cuarto unicornio del continente africano. Actualmente su valoración asciende a 1.700 millones de dólares estadounidenses, convirtiéndose en el segundo unicornio fintech recién creado en el continente en apenas dos semanas, tras OPay, de Nigeria. Como indica nuestro gráfico, es poco probable que el auge de los proveedores de pagos móviles en la región subsahariana de África se detenga en un futuro próximo.
Según el informe de 2020 de la Asociación del Sistema Mundial para las Comunicaciones Móviles (GSMA), la región subsahariana de África depende en gran medida del dinero móvil, con 548 millones de cuentas registradas y 159 millones de cuentas activas en 157 proveedores. El norte de África, Europa y Asia Central, en cambio, solo suman en conjunto siete millones de cuentas activas de dinero móvil y un valor de transacciones de unos 15.000 millones de dólares estadounidenses. África subsahariana eclipsa con facilidad esta cifra: en 2020, los africanos intercambiaron 490.000 millones de dólares estadounidenses solo mediante proveedores de dinero móvil.
Dinero móvil designa los servicios de pago realizados a través de un dispositivo móvil en lugar de tarjetas de crédito o débito, cheques o efectivo. Se ha vuelto especialmente frecuente en las llamadas zonas con bajo o nulo acceso bancario, como gran parte de África y amplias zonas de Asia, lo que permite a sus residentes pagar desde facturas de electricidad hasta compras cotidianas con su teléfono móvil, sin necesidad de vincularlo a una cuenta bancaria existente. Las expectativas de crecimiento de este mercado han atraído financiación pública y privada de organizaciones como la Fundación Bill y Melinda Gates y Mercy Corps, entre otras.


